
Чтобы рассчитать себестоимость, нужно сложить все затраты, без которых продукт или услуга не появились бы и не дошли бы до клиента: прямые затраты на единицу (сырьё, материалы, сдельная оплата, комиссия площадки) плюс долю косвенных затрат периода (аренда, оклады, оборудование), распределённую на эту единицу. Базовая формула текстом: себестоимость единицы = прямые затраты на единицу + косвенные затраты за период / количество проданных единиц за период. Всё остальное в расчёте — детали: что считать прямыми затратами в вашей нише, как честно распределить косвенные и какую из двух себестоимостей — переменную или полную — брать для конкретного решения. Ниже — 4 подробных расчёта со сквозными цифрами: услуги, общепит, производство и маркетплейс.
Содержание
- Что такое себестоимость и зачем её считать
- Виды затрат: прямые, косвенные, переменные, постоянные
- Директ-костинг или полная себестоимость: какую цифру когда использовать
- Как рассчитать себестоимость: 4 расчёта по нишам
- Как из себестоимости получаются цена и наценка
- 5 ошибок расчёта себестоимости и цена каждой
- FAQ
- Список литературы
Что такое себестоимость и зачем её считать
Себестоимость — это сумма затрат бизнеса на то, чтобы произвести и продать одну единицу: товар, блюдо, час работы, изделие. Не «сколько я заплатил поставщику», а полная стоимость появления продукта у клиента — с логистикой, работой людей, арендой и налогами, которые этот продукт на себе несёт.
Без этой цифры не работает ни одно ценовое решение. Назначить цену «как у конкурентов» можно, но только себестоимость покажет, зарабатываете вы на этой цене или дотируете покупателей. Скидка 15% кажется безобидной ровно до момента, когда выясняется, что наценка на товар — 25%, и распродажа съела больше половины прибыли. Ассортиментные решения — что развивать, что убирать — тоже упираются в себестоимость: без неё «флагманский продукт» выбирается по обороту, а не по заработку.
Есть и второй уровень пользы. Себестоимость — это сырьё для всех остальных финансовых показателей: из неё считаются наценка, валовая прибыль, точка безубыточности. Про маржинальность у нас есть отдельный разбор — но маржа и рентабельность — про чтение готовых цифр, здесь же — про то, как эти цифры собрать.
Важная оговорка: в бухгалтерии есть свои правила учёта расходов и калькулирования, они нужны для отчётности и налогов. В этой статье мы считаем управленческую себестоимость — ту, по которой собственник принимает решения о ценах и ассортименте. Логика близкая, но степень точности и статьи затрат вы выбираете сами.
Виды затрат: прямые, косвенные, переменные, постоянные
Прежде чем считать, затраты нужно рассортировать. Используются две независимые классификации, и путаница между ними — источник большинства ошибок.
Первая пара — по связи с конкретным продуктом. Прямые затраты можно однозначно привязать к единице: мука в хлебе, ткань в платье, часы дизайнера в проекте. Косвенные обслуживают бизнес целиком и на единицу попадают только через распределение: аренда офиса, зарплата директора, бухгалтерия, реклама бренда.
Вторая пара — по реакции на объём. Переменные затраты растут с каждой проданной единицей: закупка, упаковка, комиссия маркетплейса, сдельная оплата. Постоянные в разумных пределах от объёма не зависят: аренда, оклады, подписки на сервисы — они одинаковы, продали вы 100 единиц или 140.
| Признак | Вид затрат | Примеры |
|---|---|---|
| По связи с продуктом | Прямые | Сырьё, материалы, сдельная оплата, комиссия за продажу единицы |
| По связи с продуктом | Косвенные | Аренда, оклады управленцев, бухгалтерия, реклама бренда, амортизация |
| По реакции на объём | Переменные | Закупка товара, упаковка, логистика единицы, эквайринг |
| По реакции на объём | Постоянные | Аренда, оклады, связь, подписки, охрана |
Отдельный вопрос — работа собственника. Если вы сами варите кофе, собираете мебель или ведёте проекты, эта работа — полноценные затраты бизнеса, даже когда вы не платите себе зарплату: относите её к прямым по тем продуктам, где заняты руками, и к косвенным — за управление. Иначе себестоимость занижена ровно на стоимость самого дорогого сотрудника компании.
Классификации пересекаются, но не совпадают. Сдельная зарплата швеи — прямая и переменная. Оклад технолога цеха — косвенный и постоянный. А аренда пекарни, где печётся только один вид хлеба, — постоянная, но при этом прямая по отношению к этому хлебу. Для расчёта себестоимости рабочая пара — прямые и косвенные; для решений об объёмах и скидках — переменные и постоянные.
Директ-костинг или полная себестоимость: какую цифру когда использовать
У одного и того же продукта есть две законные себестоимости, и обе правильные — просто для разных вопросов.
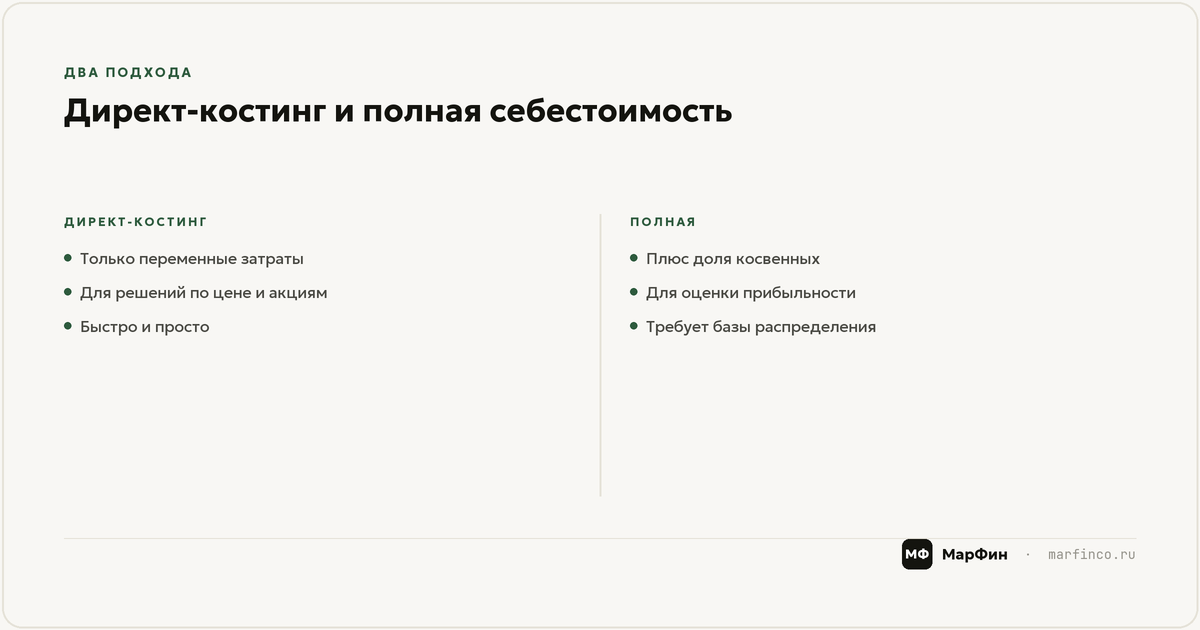
Переменная себестоимость: директ-костинг
В расчёт берутся только переменные затраты на единицу: закупка, материалы, сделка, комиссия, логистика. Постоянные расходы не распределяются на продукт, а рассматриваются общей суммой за период. Разница между ценой и переменной себестоимостью — маржинальная прибыль: столько единица приносит «в общий котёл» на покрытие постоянных расходов и прибыль.
Директ-костинг отвечает на операционные вопросы: брать ли дополнительный заказ по низкой цене, до какого уровня можно давать скидку, какой продукт выгоднее продвигать при ограниченном рекламном бюджете. Правило простое: пока цена выше переменной себестоимости, дополнительная продажа делает бизнесу лучше, а не хуже — постоянные расходы всё равно уже оплачены.
Из маржинальной прибыли одним действием считается и точка безубыточности — сколько нужно продавать, чтобы покрыть постоянные расходы; это отдельная тема, и мы разобрали её со всеми формулами.
Полная себестоимость
К переменным затратам добавляется распределённая доля косвенных постоянных расходов. Полная себестоимость отвечает на стратегические вопросы: какой должна быть базовая цена, окупается ли продукт в принципе, что убрать из ассортимента. Если цена систематически ниже полной себестоимости — бизнес живёт, только пока другие продукты дотируют этот.
Покажем разницу на цифрах из раздела про производство ниже. Полная себестоимость шкафа — 19 000 ₽, из них переменные затраты — 14 000 ₽. Приходит заказчик и предлагает за партию цену 17 000 ₽ за шкаф. По полной себестоимости заказ «убыточный», и его хочется отклонить. Но если мощности простаивают, правильный ответ другой: каждый шкаф принесёт 17 000 − 14 000 = 3 000 ₽ маржинальной прибыли сверх переменных затрат, а постоянные расходы цеха будут те же самые с заказом или без него. Отказ от заказа не сэкономит ни рубля постоянных расходов — он просто оставит эти 3 000 ₽ с каждого шкафа на столе. Другое дело, если ради заказа пришлось бы снимать с производства изделия с большей маржой — тогда сравниваются две маржи, и решает большая.
Опасность в том, чтобы не перепутать инструменты. Отказ от заказа «потому что цена ниже полной себестоимости» при свободных мощностях — потерянная маржа. Ценообразование всего прайса по переменной себестоимости — путь к ситуации, когда каждый продукт «маржинальный», а бизнес в целом убыточный, потому что постоянные расходы никто не покрыл. Считайте обе цифры: переменную — для тактики, полную — для цен и ассортимента.
Как рассчитать себестоимость: 4 расчёта по нишам
Общая формула одна, но состав затрат и база распределения в каждой нише свои. Разберём четыре типовых случая со сквозными цифрами — подставьте свои и получите расчёт для собственного бизнеса.
Услуги: себестоимость часа работы агентства или мастера
В услугах продукт — время специалистов, поэтому базовая единица расчёта — час работы. Считаем на примере специалиста агентства.
Затраты на специалиста в месяц: зарплата на руки и НДФЛ — 100 000 ₽, страховые взносы — 30 000 ₽, доля косвенных расходов (аренда рабочего места, софт, управление, доля расходов на привлечение клиентов) — 26 000 ₽. Итого специалист обходится бизнесу в 156 000 ₽ в месяц.
Ключевой момент — делить не на все рабочие часы, а на продуктивные, которые реально продаются клиентам. Из 168 рабочих часов месяца часть уходит на встречи, обучение, простой между проектами. При загрузке около 70% продуктивных часов остаётся 120. Себестоимость часа = 156 000 / 120 = 1 300 ₽. Если считать по наивной схеме «зарплата на 168 часов», получилось бы 595 ₽ — и цена, назначенная от этой цифры, разоряла бы агентство при внешне полной загрузке.
Дальше расчёт масштабируется на проекты: проект на 40 часов имеет себестоимость 40 × 1 300 = 52 000 ₽. Продали его за 80 000 ₽ — заработали 28 000 ₽, наценка 53,8%, маржа 35%. Для мастера-одиночки логика та же: все расходы на себя и дело (включая желаемую «зарплату себе») делятся на часы, которые реально оплачивают клиенты.
Общепит: себестоимость блюда и чашки кофе
В общепите прямая себестоимость блюда — это фудкост (стоимость ингредиентов по технологической карте) плюс упаковка. Считаем капучино 300 мл в кофейне.
Прямые затраты на чашку: зерно — 18 г при цене 2 000 ₽/кг = 36 ₽; молоко — 180 мл при цене 100 ₽/л = 18 ₽; стакан, крышка, размешиватель — 12 ₽; сироп и прочие добавки в среднем — 4 ₽. Итого прямая себестоимость — 70 ₽, при цене 250 ₽ фудкост с упаковкой составляет 28% цены.
Но чашка за 70 ₽ — это ещё не себестоимость, а только её видимая часть. Косвенные расходы кофейни за месяц: аренда — 90 000 ₽, ФОТ бариста с взносами — 140 000 ₽ (оклады не зависят от числа проданных чашек, поэтому относим их к постоянным), коммуналка, эквайринг, амортизация кофемашины и прочее — 30 000 ₽. Итого 260 000 ₽. При продажах 4 000 чашек и напитков в месяц на каждую единицу приходится 260 000 / 4 000 = 65 ₽ косвенных.
Полная себестоимость капучино = 70 + 65 = 135 ₽. При цене 250 ₽ заработок с чашки — 115 ₽: наценка 85%, маржа 46%. Обратите внимание, как сильно картина зависит от трафика: упади продажи до 2 500 чашек, косвенные на чашку вырастут до 104 ₽, и полная себестоимость станет 174 ₽ — при той же цене и том же фудкосте.
Производство: себестоимость изделия с распределением косвенных
В производстве появляется главный технический вопрос — как распределить расходы цеха между разными изделиями. Считаем шкаф в небольшом мебельном производстве.
Прямые затраты на шкаф: ЛДСП и кромка — 6 500 ₽, фурнитура — 2 300 ₽, крепёж и расходники — 700 ₽, сдельная оплата сборщика с взносами — 4 500 ₽. Итого прямых — 14 000 ₽.
Косвенные расходы цеха за месяц: аренда — 120 000 ₽, оклады мастера и офиса — 180 000 ₽, амортизация станков — 40 000 ₽, электричество и прочие расходы — 60 000 ₽. Итого 400 000 ₽. Распределять их поровну «на изделие» нельзя: шкаф и тумбочка занимают цех по-разному. Честная база распределения — время: цех вырабатывает около 800 нормо-часов в месяц, значит ставка косвенных = 400 000 / 800 = 500 ₽ на нормо-час.
Шкаф занимает 10 нормо-часов, его доля косвенных — 5 000 ₽. Полная себестоимость шкафа = 14 000 + 5 000 = 19 000 ₽. Тумбочка на 3 нормо-часа получит 1 500 ₽ косвенных — втрое меньше, чем шкаф, — потому что она втрое меньше грузит цех. База распределения бывает и другой — машино-часы, материалоёмкость, — критерий один: она должна отражать, какой продукт реально нагружает производство.
Маркетплейс: себестоимость единицы с комиссией, логистикой и выкупом
У селлера прямая себестоимость единицы почти вся состоит из платежей площадке и государству, и считать её нужно на одну выкупленную единицу. Пример: рюкзак, закупка с доставкой до склада — 900 ₽, цена продажи — 2 500 ₽, ИП на УСН «доходы» 6%.
Считаем затраты на одну проданную единицу. Комиссия маркетплейса 20% от цены — 500 ₽. Логистика с учётом выкупа: при проценте выкупа 80% на каждую выкупленную единицу приходится 1,25 отправления; прямая логистика 90 ₽ × 1,25 = 112,5 ₽ плюс обратная логистика невыкупа 50 ₽ × 0,25 = 12,5 ₽ — итого 125 ₽. Хранение и приёмка — 20 ₽. Упаковка и маркировка — 30 ₽. Налог УСН 6% считается от полной цены, которую заплатил покупатель, до вычета комиссии — 150 ₽. Реклама на площадке при доле рекламных расходов 10% — 250 ₽.
Складываем: 900 + 500 + 125 + 20 + 30 + 150 + 250 = 1 975 ₽. С единицы остаётся 2 500 − 1 975 = 525 ₽, то есть 21% цены. Скидка глубже примерно 28% опускает цену ниже точки безубыточности — комиссия и налог при снижении цены уменьшаются вместе с ней, поэтому запас чуть больше, чем кажется по марже; но реклама при акции обычно не дешевеет, так что реальный предел ещё ближе. Процент выкупа — самый недооценённый параметр: в одежде при выкупе 30–40% логистика на выкупленную единицу вырастает в разы, и товар с той же наценкой уходит в минус.
Как из себестоимости получаются цена и наценка
Себестоимость — нижняя граница цены и точка отсчёта для наценки. Дальше работают три связанные формулы, и их стоит держать под рукой текстом.
Наценка = (цена − себестоимость) / себестоимость × 100%. Она отвечает на вопрос «сколько я добавил сверху» и считается от затрат. Маржа = (цена − себестоимость) / цена × 100% — «сколько остаётся в цене», считается от цены. Цена из желаемой наценки = себестоимость × (1 + наценка / 100). На шкафе из примера выше: себестоимость 19 000 ₽, цена 28 000 ₽ — наценка 47,4%, маржа 32,1%. Одни и те же деньги, разные проценты; путать их дорого: «наценка 50%» и «маржа 50%» отличаются по деньгам в полтора раза.
Та же арифметика управляет скидками. У шкафа при цене 28 000 ₽ и себестоимости 19 000 ₽ заработок — 9 000 ₽. Скидка 10% — это 2 800 ₽, и все они вычитаются не из цены, а из заработка: прибыль с изделия падает до 6 200 ₽, то есть на 31%. Правило для быстрых прикидок: чем ниже маржа, тем разрушительнее скидка — при марже 20% скидка 10% забирает половину прибыли, а «акция минус 20%» делает продажу бесплатной работой.
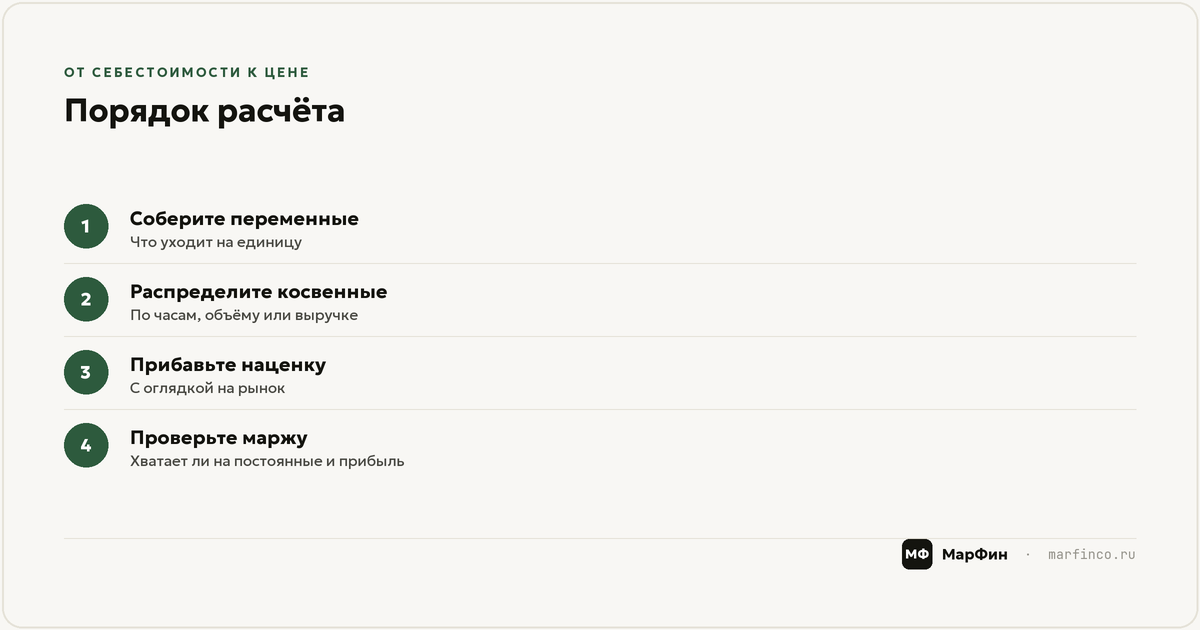
Себестоимость задаёт пол цены, но не потолок — потолок задаёт рынок. Поэтому рабочая схема ценообразования такая: посчитать полную себестоимость, добавить целевую наценку, сравнить с ценами конкурентов и ценностью для клиента, а потом проверить, что при рыночной цене маржа остаётся приемлемой. Если не остаётся — работать с себестоимостью или с позиционированием, а не соглашаться на убыточную цену.
Что делать с получившейся прибылью и как понять, достаточно ли её на самом деле, — тема про рентабельность по уровням: от валовой до чистой, с ориентирами по каждому этажу.
Если вы работаете с НДС, считайте цену сразу с учётом налога: удобно проверить себя в калькуляторе цены с НДС — он покажет, какая часть цены уйдёт государству и что останется в марже.
А выделить или начислить налог на любую сумму — например, проверить закупочную цену поставщика «с НДС и без» — можно в калькуляторе НДС.
5 ошибок расчёта себестоимости и цена каждой
Ошибки в расчёте себестоимости коварны тем, что не видны в моменте: касса работает, обороты идут, а искажение всплывает через месяцы — уже в виде недостающих денег.
Ошибка 1. Считать только прямые затраты
Самая массовая ошибка: себестоимостью называют закупку или фудкост, забывая косвенные. Кофейня из нашего примера при таком расчёте живёт с ощущением «чашка стоит 70 ₽, маржа 72%», тогда как реальная полная себестоимость — 135 ₽ и маржа 46%. Цена ошибки — почти двукратное завышение представлений о заработке: на нём принимаются решения о скидках, акциях и открытии второй точки, которые бизнес не тянет.
Ошибка 2. Не считать своё время
Мастера и собственники-одиночки часто не включают в себестоимость собственную работу: «себе я не плачу». Изделие ручной работы занимает 3 часа; даже при скромной оценке своего часа в 500 ₽ это 1 500 ₽ скрытых затрат. Цена ошибки — бизнес, который годами «прибыльный», но платит собственнику меньше, чем наёмная работа, и разваливается при первой попытке делегировать: наёмному мастеру бесплатно работать не предложишь.
Ошибка 3. Брать закупочную цену вместо полной стоимости приобретения
В себестоимость товара входит не только цена поставщика, но и доставка, брак, невыкуп, платёжные комиссии. Пример из практики: производитель свечей продавал на маркетплейсе по 650 ₽ и считал себестоимостью 240 ₽ — закупку материалов с упаковкой, наценка выглядела почти трёхкратной. Когда посчитали полностью — комиссия 130 ₽, логистика с учётом невыкупа 70 ₽, хранение 15 ₽, налог УСН 39 ₽, реклама 90 ₽, — затраты на проданную единицу составили 584 ₽, и с каждой свечи оставалось 66 ₽, около 10% цены. Цена ошибки — год работы «в плюс» с фактической прибылью, которой не хватало даже на инфляцию закупки; после пересчёта подняли цену и сократили ассортимент до маржинальных позиций.
Ошибка 4. Распределять косвенные поровну между разными продуктами
Если один продукт занимает 80% времени цеха, а косвенные делятся поровну на все изделия, трудоёмкий продукт выглядит прибыльнее, чем есть, а простой — дотирует его. Цена ошибки — перевёрнутый ассортимент: бизнес продвигает изделие, которое на самом деле убыточно, и сворачивает то, что кормит. Распределяйте по базе, отражающей реальную нагрузку: нормо-часы, машино-часы, вес материалов.
Ошибка 5. Посчитать один раз и жить со старой цифрой
Себестоимость — не константа: закупка дорожает, курс меняется, комиссии площадок пересматриваются. У селлера из примера выше подорожание закупки с 900 до 1 035 ₽ — всего на 15% — срезает прибыль с единицы с 525 до 390 ₽, то есть на 26%. Цена ошибки — прибыль тает тихо и быстрее, чем растут затраты, потому что работает эффект рычага: затраты растут на проценты, прибыль падает на десятки процентов. Пересчитывайте себестоимость минимум раз в квартал, а при скачках закупочных цен — сразу.
Пересчитайте себестоимость своих ключевых продуктов по схеме из этой статьи — прямые затраты, честное распределение косвенных, сверка с ценой. Если цифры не сходятся, наценка на бумаге не превращается в деньги или непонятно, какой продукт кормит бизнес, а какой тянет вниз, — приходите на мини-аудит бизнеса: за короткий разбор соберём вашу юнит-экономику, найдём продукты-доноры и продукты-паразиты и отдадим расчёт, с которым можно пересматривать цены уже на следующей неделе.
FAQ
Как рассчитать себестоимость продукции по формуле?
Базовая формула: себестоимость единицы = прямые затраты на единицу + косвенные затраты периода / количество единиц за период. Прямые затраты (сырьё, материалы, сдельная оплата) берутся из спецификации или техкарты, косвенные (аренда, оклады, амортизация) — из учёта за месяц, база распределения — обычно нормо-часы или объём выпуска. Для решений о скидках и допзаказах параллельно считают переменную себестоимость — только затраты, растущие с каждой единицей.
Как рассчитать наценку от себестоимости?
Наценка = (цена − себестоимость) / себестоимость × 100%. Обратная задача: цена = себестоимость × (1 + наценка / 100). Не путайте наценку с маржой: маржа считается от цены, поэтому всегда меньше наценки при одних и тех же деньгах — наценке 100% соответствует маржа 50%.
Есть ли калькулятор себестоимости?
Универсального калькулятора нет, потому что состав затрат зависит от ниши: у кофейни это фудкост и аренда, у селлера — комиссия, логистика и процент выкупа. Рабочий вариант — таблица в Excel по схеме из этой статьи: перечень прямых затрат на единицу, сумма косвенных за месяц, база распределения. На сборку первой версии уходит вечер, дальше она обновляется за минуты.
Чем себестоимость услуги отличается от себестоимости товара?
У товара основа себестоимости — материалы и закупка, у услуги — время людей. Поэтому услуга считается через стоимость продуктивного часа: все затраты на специалиста в месяц делятся на часы, которые реально продаются клиентам, а не на все рабочие часы. Ошибка в знаменателе — самый частый способ занизить себестоимость услуги в полтора-два раза.
Список литературы
- ПБУ 10/99 «Расходы организации», утверждено приказом Минфина России от 06.05.1999 № 33н.
- К. Друри, «Управленческий и производственный учёт» — классификация затрат, калькулирование, распределение косвенных расходов.
- Э. Аткинсон, Р. Каплан и др., «Управленческий учёт» — разделы о поведении затрат и ценовых решениях.
- Материалы МарФин по управленческому учёту, маржинальности и ценообразованию.
