
Вопрос «рентабельность бизнеса — какая норма» собственники задают чаще любого другого, и почти всегда за ним стоит тревога: деньги вроде крутятся, обороты растут, а на счёте пусто. Разберём рентабельность как три уровня глубины — от валовой к чистой. Пройдёте их по своим цифрам за 5 минут и поймёте, прибыльный у вас бизнес или он просто «живой».
Содержание
- «Живой» не значит «прибыльный»
- Уровень 1: валовая рентабельность
- Уровень 2: операционная рентабельность
- Уровень 3: чистая рентабельность
- Нормы по нишам: ориентиры
- Три ниши: сквозной расчёт
- Пограничные случаи
- Что тянет рентабельность вниз
- Чек-лист: где искать причину падения
- Пример из практики
- FAQ
- Список литературы
«Живой» не значит «прибыльный»
«Живой» бизнес — тот, где есть движение: приходят клиенты, крутится выручка, платятся зарплаты, каждый день что-то происходит. Со стороны и изнутри это выглядит как успех. Собственник видит растущий оборот и делает вывод, что дела идут в гору.
Подмена в том, что оборот и прибыль — разные вещи. Можно прогонять через компанию десятки миллионов и оставлять себе крохи или ноль. Бизнес при этом живёт: он занят, загружен, полон движения — но кормит поставщиков, сотрудников, банк и налоговую, а не владельца. Это и есть «живой, но не прибыльный».
Опаснее всего, что «живой» бизнес отлично маскируется. Расчётный счёт не пустеет, потому что через него постоянно проходят деньги клиентов, зарплаты крутятся, поставщики отгружают. Собственник расслабляется: раз счёт не в нуле — значит всё нормально. А потом наступает месяц, где выручка чуть просела, и вдруг платить нечем, хотя «ещё вчера всё было хорошо». Так проявляется разница между движением денег и заработком.
Рентабельность как раз и отвечает на вопрос, который оборот замалчивает: сколько прибыли остаётся с каждого заработанного рубля. И отвечает не одной цифрой, а тремя — на трёх уровнях глубины. Каждый следующий уровень отсекает очередной пласт расходов и показывает, где именно деньги утекают. Пройдём их по порядку.
Уровень 1: валовая рентабельность
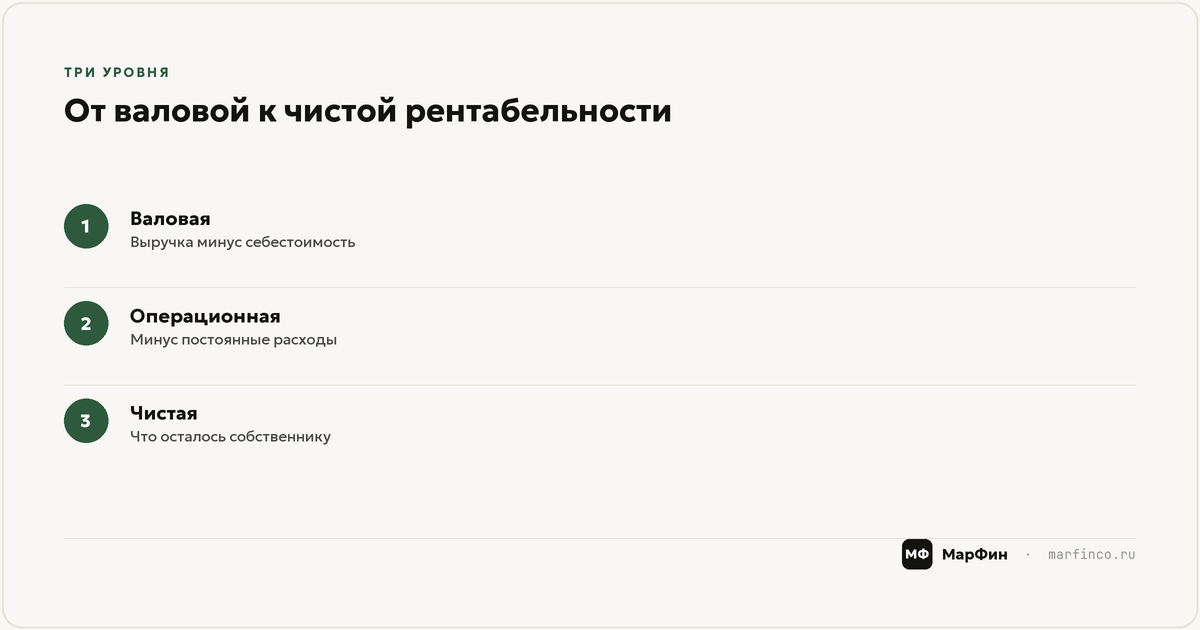
Первый и самый поверхностный слой — валовая рентабельность. Считается просто: из выручки вычитаем прямую себестоимость (то, что напрямую ушло на производство товара или оказание услуги), делим на выручку и получаем процент. Это проверка самой сути: зарабатываете ли вы вообще на том, что продаёте.
Если валовая рентабельность низкая, дальше можно не смотреть — слабый фундамент. Значит, вы продаёте почти по себестоимости, и никакая экономия на офисе положение не спасёт. Здесь лечится либо цена, либо закупка, либо сам продукт. По сути это тот же вопрос, что и есть ли у вас маржа: если на самом продукте вы почти не зарабатываете, все остальные уровни только ухудшат картину.
Пример: выручка 1 000 000, прямая себестоимость 700 000, валовая прибыль 300 000, валовая рентабельность 30%. Это ещё не деньги в кармане — это лишь запас, из которого предстоит покрыть всё остальное. Достаточен ли он, зависит от ниши, но если тут уже тонко, второй и третий уровни только ухудшат картину.
Уровень 2: операционная рентабельность
Второй слой глубже. Из валовой прибыли вычитаем постоянные расходы — аренду, оклады административного персонала, рекламу, связь, бухгалтерию, всё, что вы платите независимо от объёма продаж. То, что осталось, поделённое на выручку, и есть операционная рентабельность. По смыслу операционная прибыль близка к EBITDA — она показывает, сколько зарабатывает сам бизнес до кредитов и налогов.
Именно на этом уровне «живые» бизнесы чаще всего теряют прибыль. Валовая была приличной, а после постоянных расходов от неё мало что остаётся: раздутый штат, дорогой офис, реклама, которая не окупается. Операционная рентабельность показывает, не съедает ли структура компании то, что заработал продукт.
Продолжим пример: валовая прибыль 300 000, постоянные расходы 250 000, операционная прибыль 50 000, операционная рентабельность 5%. Продукт зарабатывает 30%, а компания как механизм — всего 5%. Разрыв между уровнями — это и есть цена вашей «оболочки», и часто именно здесь прячется ответ, почему при хорошей выручке денег нет.
Уровень 3: чистая рентабельность
Третий, самый честный слой. Из операционной прибыли вычитаем налоги, проценты по кредитам и всё прочее, что осталось за скобками. Итог, делённый на выручку, — чистая рентабельность. Это те деньги, которые реально достаются собственнику и могут стать дивидендами.
Чистая рентабельность — финальный вердикт. Здесь уже видно, ради чего всё затевалось. Если на первых двух уровнях было терпимо, а тут ноль, значит бизнес доедают кредиты и налоги, и разбираться надо с долговой нагрузкой и налоговым режимом.
Завершим пример: операционная прибыль 50 000, налоги и проценты 30 000, чистая прибыль 20 000, чистая рентабельность 2%. С миллиона выручки собственнику остаётся двадцать тысяч. Формально бизнес прибыльный, по сути — «живой». Чтобы понять, случайность это или система, одного месяца мало: нужен взгляд на динамику и структуру, и с этого начинается мини-аудит бизнеса — быстрый способ увидеть все три уровня на своих данных.
Нормы по нишам: ориентиры
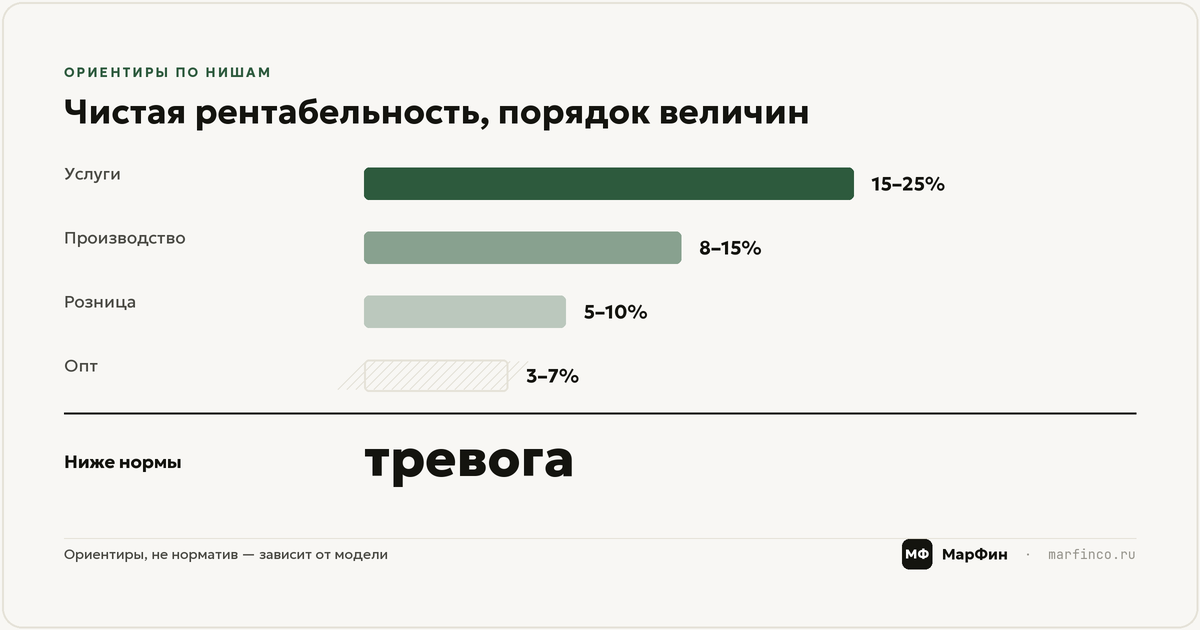
Универсальной «нормы» не существует — то, что отлично для опта, катастрофа для услуг. Приведу ориентиры по чистой рентабельности для малого бизнеса, чтобы вам было с чем сравнить свою цифру.
| Ниша | Чистая рентабельность (ориентир) |
|---|---|
| Оптовая торговля | 3–8% |
| Розничная торговля | 5–12% |
| Услуги (агентства, консалтинг) | 15–30% |
| Общепит (кафе, рестораны) | 8–15% |
| Производство | 8–20% |
| E-commerce | 5–15% |
Читать таблицу нужно с оговорками. Низкая рентабельность в опте компенсируется огромными оборотами — 5% с сотен миллионов дают хорошую прибыль. В услугах оборот меньше, поэтому и рентабельность обязана быть высокой, иначе бизнес не кормит владельца.
Сравните свою чистую рентабельность с ориентиром по вашей нише. Попали в вилку или выше — фундамент здоров, дальше вопрос масштаба. Оказались заметно ниже — это не приговор, а точка входа в диагностику. Одна цифра говорит «есть проблема», но не говорит «где именно». Поэтому возьмите отчётность за последние 2–3 месяца и посчитайте все три уровня — так вы увидите не одну цифру, а картину, где именно теряется прибыль.
Три ниши: сквозной расчёт
Ориентиры из таблицы оживают, когда прогоняешь через три уровня конкретные цифры. Возьмём три типичных бизнеса и посчитаем каждый до чистой рентабельности — вы увидите, что «где теряется прибыль» у всех трёх разное.
Услуги: маркетинговое агентство. Выручка 2 000 000 в месяц. Прямая себестоимость — зарплата специалистов на проектах и подрядчики — 800 000, значит валовая прибыль 1 200 000, а валовая рентабельность 60%. Продукт отличный. Дальше постоянные расходы — офис, аккаунт-менеджеры, руководитель, продвижение себя — 800 000. Операционная прибыль 400 000, операционная рентабельность 20%. Налог на УСН 6% с выручки — 120 000, прочих расходов почти нет. Чистая прибыль 280 000, чистая рентабельность 14%. Формально всё живо, но для услуг это уже нижняя граница нормы: стоит потерять одного крупного клиента — и рентабельность уйдёт в однозначные цифры.
Розница: магазин у дома. Выручка 3 000 000. Себестоимость товара 2 100 000 — валовая прибыль 900 000, валовая рентабельность всего 30%. Это нормально для розницы: она живёт оборотом, а не маржой. Постоянные расходы — аренда, продавцы, касса, охрана — 600 000. Операционная прибыль 300 000, операционная рентабельность 10%. Эквайринг, налоги и мелочи съедают ещё 120 000. Чистая прибыль 180 000, чистая рентабельность 6% — ровно в вилке для розницы. Здесь любой рост арендной ставки бьёт по второму уровню сильнее, чем кажется.
Производство: небольшой цех. Выручка 5 000 000. Прямая себестоимость — сырьё, сдельный труд, энергия — 3 250 000. Валовая прибыль 1 750 000, валовая рентабельность 35%. Постоянные расходы — аренда цеха, ИТР, обслуживание оборудования, амортизация — 1 250 000. Операционная прибыль 500 000, операционная рентабельность 10%. А вот на третьем уровне вылезает кредит на станок: проценты 150 000 плюс налоги 100 000. Чистая прибыль 250 000, чистая рентабельность 5% — ниже ориентира для производства. Продукт и структура в порядке, а прибыль доедает долг: лечить надо не цех, а кредитную нагрузку.
Три бизнеса, три разных «этажа» потери. У агентства всё держится маржой продукта, у магазина узкое место — постоянные расходы, у цеха — долги на финише. Одна и та же чистая рентабельность в 5–14% складывается по совершенно разным причинам, и именно поэтому диагностику ведут по слоям, а не по общей цифре.
Пограничные случаи
Самый коварный расклад — высокая валовая при отрицательной чистой. Он усыпляет: собственник видит маржу продукта в 60–70% и уверен, что с экономикой всё хорошо, а компания при этом уходит в минус.
Пример: онлайн-школа с выручкой 1 000 000 в месяц. Прямая себестоимость — платформа и преподаватели — 300 000, валовая прибыль 700 000, валовая рентабельность 70%. Продукт отличный. Но под план роста наняли большой отдел продаж и залили рекламу: постоянные расходы 820 000. Операционная прибыль −120 000, операционная рентабельность −12%. Продукт зарабатывает, а бизнес убыточен — деньги сжигает раздутая под будущий, ещё не случившийся рост оболочка. Пока выручка не дотянет до точки безубыточности, высокая валовая маржа не спасает: она лишь маскирует дыру на втором уровне.
Обратный пограничный случай — сезонность. Летом валовая, операционная и чистая в плюсе, а зимой при тех же постоянных расходах и просевшей выручке операционная уходит в минус. По одному хорошему месяцу бизнес выглядит здоровым, по одному плохому — умирающим. Поэтому рентабельность сезонного бизнеса считают не за месяц, а за 6–12 месяцев, иначе вывод будет случайным.
Третий вариант — искажение разовыми сделками. Одна крупная поставка с нетипичной наценкой поднимает валовую в моменте, и кажется, что продукт стал прибыльнее. Уберите разовую сделку из расчёта — и увидите настоящую, повторяемую рентабельность, на которую можно опираться в планах.
Что тянет рентабельность вниз
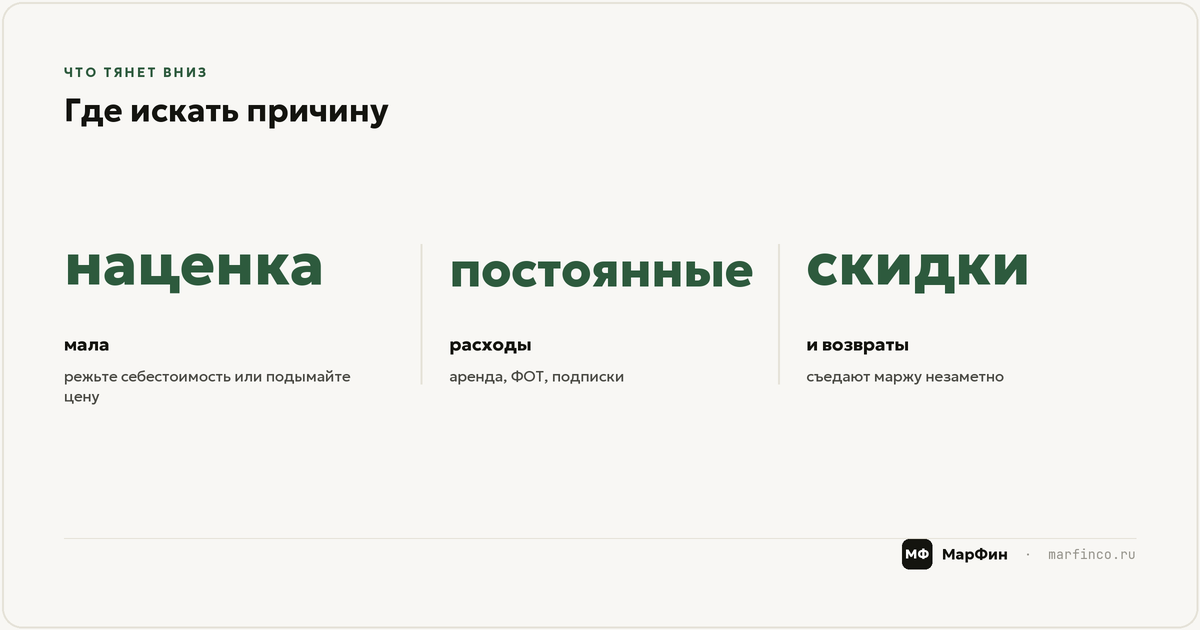
Диагностика идёт ровно по тем же трём уровням, только теперь мы ищем, на каком из них проваливается ваша цифра. Просела валовая — проблема в продукте: слишком низкая цена, дорогая закупка, высокая себестоимость, работа со скидками, которые сжигают маржу. Лечится ценой, пересмотром поставщиков и ассортимента.
Валовая нормальная, а операционная тонкая — проблема в структуре. Постоянные расходы съедают заработанное: лишние люди, дорогая аренда, реклама без отдачи, подписки, о которых забыли. Здесь помогает ревизия постоянных затрат и честный вопрос к каждой строке — приносит ли она деньги.
Операционная в порядке, а чистая на нуле — проблема в долгах и налогах. Дорогие кредиты и неоптимальный режим доедают прибыль на финише. Чтобы не гадать, на каком уровне проваливается ваша цифра, полезно смотреть на реальные разборы: например, как одно убыточное направление тянет вниз рентабельность всей компании, пока его не найдут по слоям.
Чинить всегда начинают с первого уровня — валового. Нет смысла оптимизировать аренду и штат, если сам продукт продаётся почти по себестоимости: даже идеальная структура расходов не спасёт, если фундамент не держит. Сначала выправляют цену и закупку, потом наводят порядок в постоянных затратах, и только затем разбираются с кредитами и налогами. Такой порядок бережёт силы и не даёт распылять их на то, что почти не влияет на результат.
Чек-лист: где искать причину падения
Когда чистая рентабельность просела, не режьте расходы наугад. Пройдите по короткому списку и найдите этаж, на котором теряется цифра:
- Просела валовая — смотрите продукт: цена, скидки, закупка, рост себестоимости, сдвиг ассортимента в сторону низкомаржинального.
- Валовая держится, тает операционная — смотрите постоянные расходы: аренда, штат, реклама без отдачи, забытые подписки и сервисы.
- Операционная в норме, а чистая близка к нулю — смотрите долги и налоги: дорогие кредиты, лизинг, неоптимальный режим налогообложения.
- Все три уровня ползут вниз вместе — падает выручка или загрузка, а расходы не сокращаются следом; вопрос к продажам и к скорости реакции на спад.
- Цифры скачут месяц к месяцу — ищите сезонность и разовые сделки; берите горизонт в 3–6 месяцев, прежде чем делать вывод.
Этот же порядок работает как профилактика: если считать три уровня хотя бы раз в месяц, просадку видно на старте, а не тогда, когда деньги уже кончились.
Пример из практики
Обезличенный случай из нашей работы. Небольшая сеть из двух салонов красоты: выручка растёт, запись плотная, а собственник живёт от зарплаты до зарплаты и не понимает, куда уходят деньги. По ощущениям — «прибыльно», по факту — «живо».
Разложили по трём уровням. Валовая рентабельность по услугам оказалась высокой: материалы стоят немного относительно чека, продукт зарабатывает. Операционная — около 4%, чистая — почти ноль. Провал был на втором уровне: аренда в проходном торговом центре и фонд оплаты мастеров съедали почти всё, что приносила услуга. Как аренда съедала прибыль салонов и что с этим сделали, мы разобрали в кейсе — коротко: решение лежало не в цене стрижки, а в ставке аренды и загрузке кресел в будни.
Вывод, который повторяется из бизнеса в бизнес: пока вы смотрите на одну общую цифру, причина спрятана. Как только раскладываете рентабельность на три слоя, «непонятно, куда уходят деньги» превращается в конкретную строку расходов, с которой уже можно работать. На это и уходят те самые 5 минут — а дальше начинается предметный разговор о деньгах.
FAQ
Какая рентабельность бизнеса считается нормальной?
Зависит от ниши: в оптовой торговле нормальны 3–8% чистой рентабельности, в услугах — 15–30%. Сравнивайте свою цифру с ориентиром по своему сегменту, а не с «средней по рынку».
Чем рентабельность отличается от маржи?
Маржа обычно про один товар или сделку — сколько остаётся после прямой себестоимости. Рентабельность считается по всему бизнесу и на трёх уровнях: валовом, операционном и чистом, учитывая ещё постоянные расходы, налоги и проценты.
Почему при высокой выручке низкая прибыль?
Чаще всего деньги теряются на втором уровне — операционном: постоянные расходы вроде аренды, штата и рекламы съедают то, что заработал продукт. Реже причина в дорогих кредитах и налогах на третьем уровне.
Как поднять рентабельность?
Сначала определите, на каком из трёх уровней провал: продукт, структура расходов или долги с налогами. Точечно работать с найденной причиной эффективнее, чем резать всё подряд и надеяться на общий эффект.
Список литературы
- Каплан Р., Нортон Д. «Сбалансированная система показателей». — М.: Олимп-Бизнес, 2003. Оценка эффективности бизнеса.
- Бригхэм Ю., Эрхардт М. «Финансовый менеджмент», 10-е изд. — СПб.: Питер, 2009. Показатели рентабельности и их анализ.
- Росстат. Рентабельность проданных товаров, продукции и активов по видам экономической деятельности, 2024. Отраслевые ориентиры.
- ФНС России. Среднеотраслевые показатели рентабельности (Приказ № ММ-3-06/333@, ред. 2024).
- Материалы МарФин по диагностике рентабельности на трёх уровнях, 2025.
