
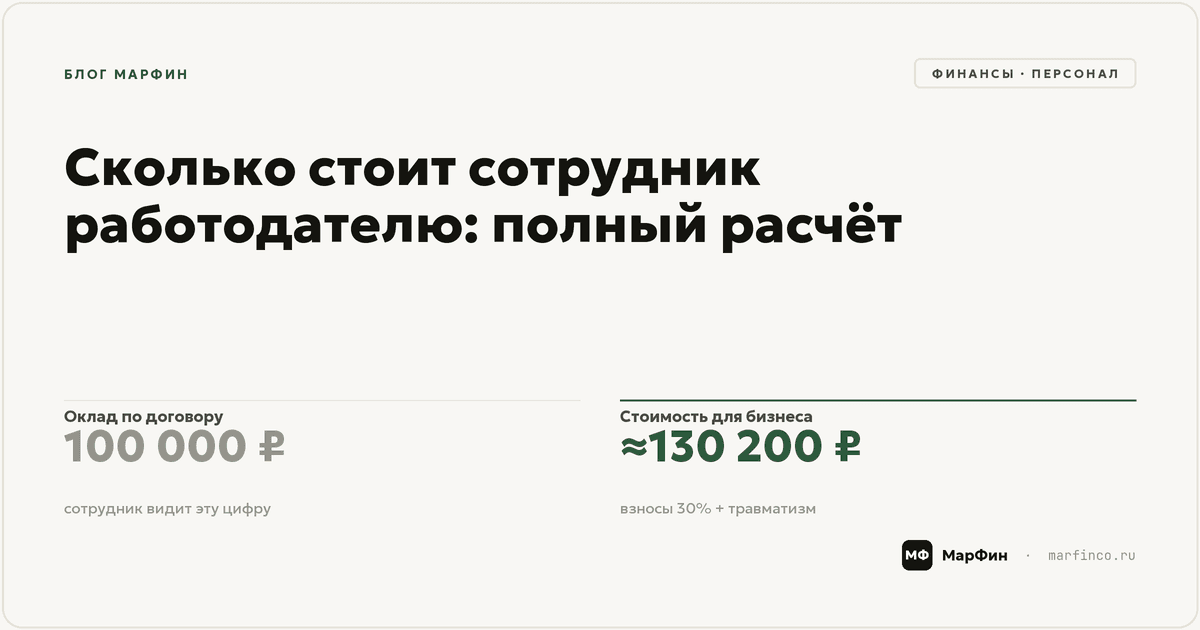
Сотрудник с окладом 100 000 ₽ «на бумаге» стоит работодателю в 2026 году около 130 000 ₽ в месяц: к окладу добавляются страховые взносы — для большинства работодателей порядка 30% сверху — и взнос на травматизм. НДФЛ 13% при этом удерживается из оклада сотрудника, а не платится сверх него, но перечисляет его в бюджет тоже работодатель. С учётом отпускных, больничных, рабочего места и налогов полная годовая стоимость такого сотрудника приближается к 1,6–1,7 млн ₽. Ниже — полный список платежей, сквозной расчёт, сравнение штатного сотрудника с самозанятым и аутсорсом и калькулятор, чтобы посчитать свою цифру.
Содержание
- Какие налоги и взносы платит работодатель: полный список
- Чей на самом деле НДФЛ
- Взносы в 2026 году: что стало с льготой МСП
- Сквозной расчёт: сотрудник с окладом 100 тысяч
- Штат, самозанятый, аутсорс: три колонки на одной задаче
- Скрытая стоимость: то, чего нет в платёжках
- Когда штат всё равно выгоднее
- FAQ
- Список литературы
Какие налоги и взносы платит работодатель: полный список
Платежей, связанных с одним сотрудником, четыре типа. Первый — сам оклад и всё, что к нему привязано: премии, надбавки, районные коэффициенты. Второй — НДФЛ: работодатель как налоговый агент удерживает его из начисленной зарплаты и перечисляет в бюджет; для большинства зарплат ставка 13%, для высоких доходов действует прогрессивная шкала. Третий — страховые взносы на пенсионное, медицинское и социальное страхование по единому тарифу: их работодатель платит уже из своих денег, сверх оклада. И четвёртый — взносы на травматизм: от 0,2% для офисных видов деятельности до 8,5% для опасных производств.
Итоговая формула стоимости «в лоб»: оклад + взносы по единому тарифу + травматизм. Всё остальное — отпускные, больничные за первые три дня, простои, обучение, рабочее место — в платёжках размазано по году, но из экономики никуда не девается, и к нему мы вернёмся отдельно.
Чей на самом деле НДФЛ
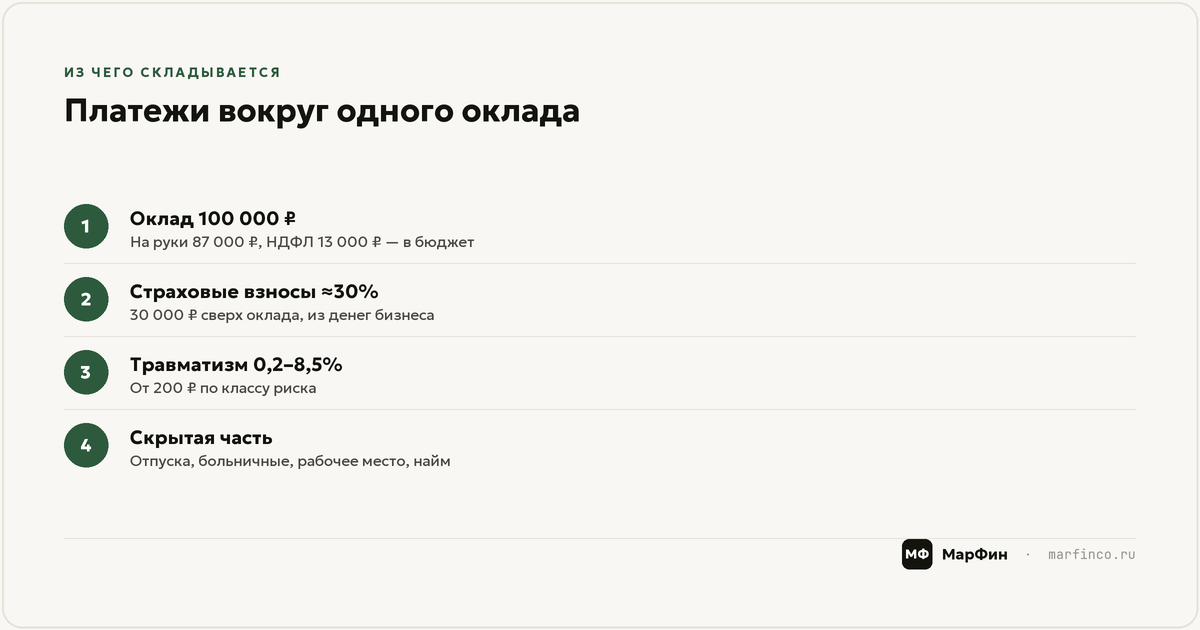
Самая живучая путаница в зарплатной арифметике — «работодатель платит за меня 13%». Технически НДФЛ — налог сотрудника: он удерживается из начисленной зарплаты, и оклад 100 000 ₽ означает 87 000 ₽ на руки. Работодатель здесь — налоговый агент: считает, удерживает, перечисляет и отвечает за ошибки.
Но экономически граница условная. Сотрудник мыслит суммой «на руки», и при найме торг идёт именно за неё: пообещали 100 000 ₽ на руки — значит, оклад в договоре будет около 115 000 ₽, и взносы работодатель заплатит уже с этой суммы. Поэтому в расчётах стоимости персонала удобно идти от суммы на руки: она определяет и оклад, и базу взносов. Наш калькулятор считает в обе стороны.
Взносы в 2026 году: что стало с льготой МСП
Несколько лет малый и средний бизнес платил взносы по льготной схеме: 30% с зарплаты в пределах МРОТ и 15% с превышения. С 2026 года эта льгота в прежнем виде не действует: пониженные тарифы сохранились только у отдельных приоритетных отраслей (по перечню — обрабатывающие производства и ряд других), а для остального МСП действует полная ставка — порядка 30% до предельной базы. Для торговли, услуг, общепита и большинства «обычных» ниш малого бизнеса это означало заметный рост стоимости персонала — и именно поэтому пересчитать полную стоимость сотрудников в 2026 году стоит даже тем, кто делал это год назад.
Проверить, попадает ли ваш ОКВЭД в перечень приоритетных отраслей, — первый шаг расчёта: разница между 15% и 30% с превышения МРОТ на зарплате 100 тысяч — это десятки тысяч рублей в год на человека.
Сквозной расчёт: сотрудник с окладом 100 тысяч
Считаем менеджера с окладом 100 000 ₽ в месяц в обычной компании (не из приоритетных отраслей), офисный класс риска травматизма 0,2%.
Ежемесячно: оклад 100 000 ₽ (сотрудник получает на руки 87 000 ₽, НДФЛ 13 000 ₽ уходит в бюджет); страховые взносы ≈ 30 000 ₽; травматизм 200 ₽. Прямая стоимость — около 130 200 ₽ в месяц, или 1 562 400 ₽ в год.
Теперь то, что «не видно» в месячной платёжке. Отпуск 28 дней оплачивается, но в это время сотрудник не работает: если пересчитать годовую стоимость на фактически отработанные месяцы, каждый рабочий месяц дорожает ещё примерно на 9%. Первые три дня каждого больничного — за счёт работодателя. Рабочее место — техника, софт, аренда квадратных метров, связь — для офисного сотрудника обычно 5–15 тыс. ₽ в месяц. Со всеми поправками полная стоимость «сотрудника за 100» выходит на уровень 1,65–1,75 млн ₽ в год — на 65–75% больше суммы, которую человек видит в своём договоре.
Подставьте свои цифры — оклад или сумму на руки, класс травматизма, стоимость рабочего места — в калькулятор стоимости сотрудника: он покажет полную месячную и годовую стоимость и сравнит штат с альтернативами из следующего раздела.
Штат, самозанятый, аутсорс: три колонки на одной задаче
Возьмём задачу, которую можно закрыть тремя способами, — например, ведение учёта, дизайн или поддержку клиентов — и сравним формы найма на сопоставимых деньгах.
| Параметр | Штатный сотрудник | Самозанятый | Аутсорс-подрядчик |
|---|---|---|---|
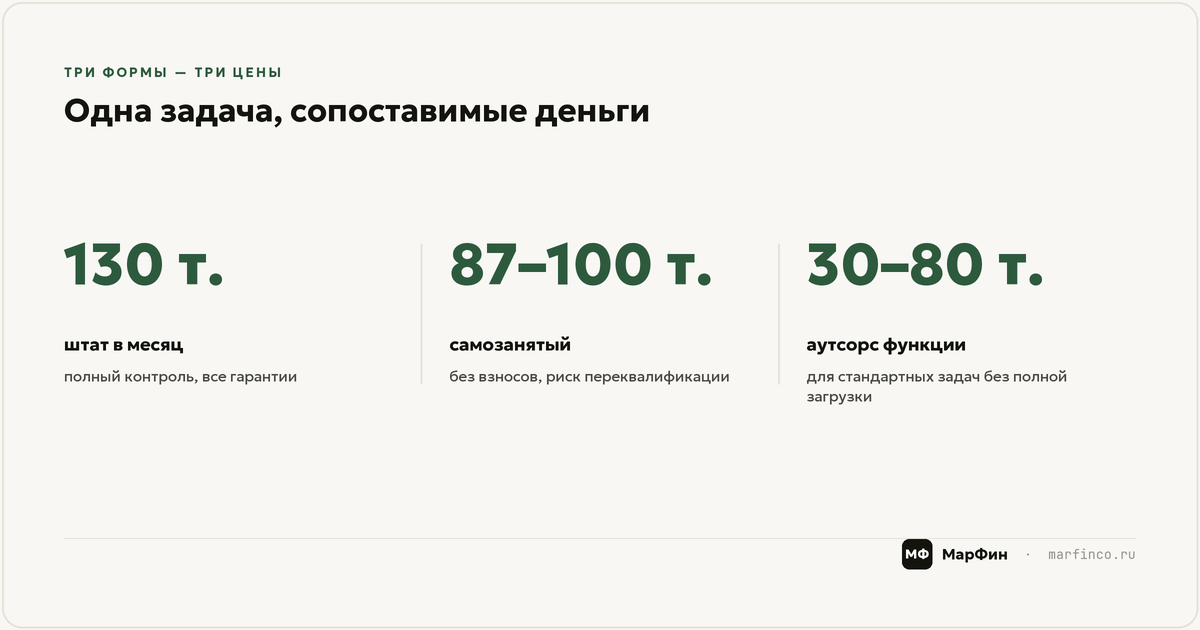
| Прямая цена (на руки 87 тыс.) | ≈ 130 тыс. ₽/мес (оклад + взносы) | 87–100 тыс. ₽/мес гонорара | по договору, часто 30–80 тыс. ₽/мес за функцию |
| Взносы и НДФЛ | платит работодатель | платит сам исполнитель (НПД 4–6%) | внутри цены подрядчика |
| Отпуска и больничные | оплачиваются | нет | нет |
| Управляемость и загрузка | полная, 40 ч/нед | по задачам | по SLA договора |
| Главный риск | стоимость и «навсегда» | переквалификация в трудовые отношения | меньше контроля процесса |
Экономия на самозанятом реальна — но у неё есть юридическая цена. Если отношения по факту трудовые (единственный заказчик, регулярные выплаты в зарплатные дни, работа по графику на территории компании), налоговая переквалифицирует договор — с доначислением НДФЛ и взносов за весь период, причём налог, уже уплаченный самозанятым, компании не зачтут. Где проходит граница и как ФНС ищет кандидатов на проверку, мы подробно разобрали в статье про работу с самозанятыми в 2026 году — прочитайте её до того, как «оптимизировать» штат.
Аутсорс выигрывает там, где функция стандартная и не требует полной занятости: бухгалтерия, кадры, юрист, ИТ-поддержка. Платить 130 тысяч в месяц за штатного бухгалтера, загруженного на треть, — классическая ошибка растущего бизнеса.
Скрытая стоимость: то, чего нет в платёжках
Три статьи, которые почти никогда не попадают в расчёт, но определяют реальную цену персонала.
Первая — цена найма и замены. Подбор — это недели времени или комиссия рекрутёру, затем 2–4 месяца выхода новичка на полную производительность. По практике, замена специалиста среднего звена обходится в 3–6 его месячных зарплат. Отсюда неожиданный вывод: удержание через повышение на 15% (≈1,8 месячной зарплаты в год) часто дешевле, чем текучка.
Вторая — цена простоя функции: пока позиция пустует, задачи либо не делаются, либо перегружают остальных.
Третья — управленческое время: собеседования, онбординг, контроль, встречи один на один. У собственника малого бизнеса на команду из 10 человек уходит от четверти рабочего времени — и это тоже стоимость персонала, просто оплаченная самым дорогим ресурсом компании. Куда эти цифры записывать, чтобы они не терялись, — вопрос структуры расходов: в бюджете доходов и расходов под ФОТ с начислениями стоит заводить отдельные строки, а не одну общую «зарплата».
Когда штат всё равно выгоднее
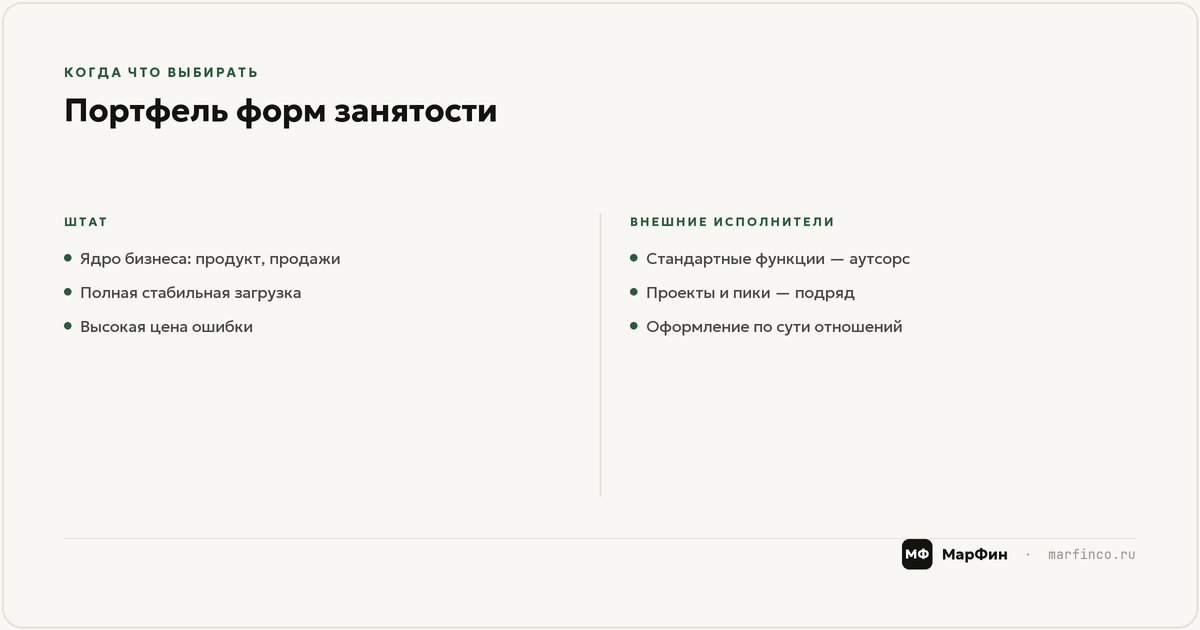
После всей арифметики важно не сделать ложный вывод «штат — это дорого, всех на аутсорс». Штатный сотрудник выигрывает минимум в трёх ситуациях. Когда функция — ядро бизнеса: продукт, продажи, ключевой сервис; здесь нужна полная вовлечённость, накопление экспертизы внутри и лояльность, которую не купишь по договору подряда. Когда загрузка стабильно полная: при 40 часах в неделю штат в пересчёте на час почти всегда дешевле внешних исполнителей сопоставимого уровня. И когда цена ошибки исполнителя высока: свой человек в зоне прямого управления надёжнее цепочки подрядчиков.
Правильная рамка — не «штат или не штат», а портфель форм занятости: ядро в штате, стандартные функции на аутсорсе, пиковые и разовые задачи — подрядчикам и самозанятым (оформленным правильно). Такой портфель пересматривается раз в год вместе с бюджетом.
Посчитайте свою цену персонала до того, как рынок труда посчитает её за вас. Скачайте калькулятор, прогоните ключевые позиции — а если после расчёта захочется навести порядок в договорах, приказах и личных делах, кадровое делопроизводство закроет документы по штату и правильное оформление внештатников: та часть экономии на персонале, которая не оборачивается штрафами.
Материал носит информационный характер и не является налоговой консультацией: тарифы взносов зависят от отрасли, региона и класса риска — сверяйтесь с актуальными нормами. Обновлено: 11 сентября 2026 года.
FAQ
Какие налоги платит работодатель за работника в 2026 году?
Сверх оклада — страховые взносы по единому тарифу (для большинства работодателей порядка 30% до предельной базы) и взнос на травматизм (0,2–8,5% по классу риска). НДФЛ 13% работодатель не платит, а удерживает из зарплаты сотрудника и перечисляет в бюджет как налоговый агент.
Сколько стоит работодателю сотрудник с зарплатой 100 000 ₽?
Если 100 000 ₽ — оклад, прямая стоимость около 130 200 ₽ в месяц (оклад + ≈30% взносов + травматизм), сотрудник получает на руки 87 000 ₽. С учётом отпускных, больничных и рабочего места полная годовая стоимость — примерно 1,65–1,75 млн ₽. Если 100 000 ₽ — сумма на руки, оклад составит около 115 000 ₽, и все начисления считаются уже от него.
Действует ли льгота по взносам для малого бизнеса в 2026 году?
В прежнем виде — нет. Пониженный тариф 15% с зарплаты сверх МРОТ сохранён только для отдельных приоритетных отраслей по перечню; остальной малый бизнес платит взносы по полной ставке около 30%. Проверьте свой основной ОКВЭД против перечня — от этого зависит стоимость каждого сотрудника.
Что дешевле: штатный сотрудник или самозанятый?
По прямым деньгам самозанятый дешевле: нет взносов 30%, отпускных и больничных. Но если отношения по факту трудовые, договор переквалифицируют с доначислением НДФЛ и взносов за весь период без зачёта уже уплаченного НПД. Самозанятый — инструмент для проектных и нерегулярных задач, а не способ «переименовать» штат.
Как посчитать полную стоимость сотрудника?
Оклад + взносы (≈30%) + травматизм — это база. К ней добавьте годовые поправки: отпускные (сотрудник работает 11 месяцев из 12 оплаченных), больничные за счёт работодателя, рабочее место и софт, долю затрат на найм и обучение. Удобнее всего — в калькуляторе: вводите оклад или сумму «на руки», получаете месячную и годовую стоимость и сравнение с самозанятым и аутсорсом.
Список литературы
- Налоговый кодекс РФ, глава 34 — страховые взносы, единый тариф и пониженные тарифы для отдельных категорий плательщиков; глава 23 — НДФЛ и обязанности налогового агента.
- Федеральный закон от 24.07.1998 № 125-ФЗ — взносы на страхование от несчастных случаев (травматизм), классы профессионального риска.
- Трудовой кодекс РФ — отпуска, оплата первых трёх дней больничного работодателем.
- Материалы МарФин по ФОТ, работе с самозанятыми и бюджетированию расходов на персонал.
