
Работать с самозанятыми в 2026 году по-прежнему можно и законно — режим НПД продлён до конца 2028 года, слухи о его досрочной отмене не подтвердились. Изменилась цена ошибки в оформлении: с 16 февраля 2026 года ФНС передаёт в трудовую инспекцию сведения о компаниях с признаками маскировки трудовых отношений, и инспекция вправе выйти на внеплановую проверку по этим сигналам — без жалобы самого исполнителя. Если отношения признают трудовыми, компании доначислят НДФЛ 13% и страховые взносы порядка 30% на все выплаты за весь период, с пенями и штрафами, причём налог, уже уплаченный самозанятым, не зачтут. Ниже — как работает отбор на проверку, где проходит граница между подрядом и штатом и что проверить в своих договорах на этой неделе.
Содержание
- Что изменилось с 16 февраля 2026 года
- Цена переквалификации: расчёт доначислений
- Как ФНС находит кандидатов: шесть признаков скоринга
- Граница «подряд или штат»: критерии из практики
- Аудит своих договоров: что переписать
- Когда самозанятый не подходит: честные альтернативы
- Если запрос уже пришёл
- FAQ
- Список литературы
Что изменилось с 16 февраля 2026 года
Сам режим НПД не изменился: те же 4% с доходов от физлиц и 6% от юрлиц, тот же лимит дохода самозанятого 2,4 млн ₽ в год, то же правило про бывших сотрудников — заказывать услуги у своего экс-работника нельзя два года после увольнения. Изменился обмен данными между ведомствами: ФНС, у которой давно есть скоринговая система по работе с самозанятыми, теперь передаёт сведения о «подозрительных» заказчиках в Роструд, а трудовая инспекция получила основание для внеплановых проверок по этим данным.
Практический смысл: раньше главным риском была жалоба обиженного исполнителя или выездная налоговая проверка, теперь — автоматический отбор. Компания может не конфликтовать ни с кем и всё равно попасть в выборку, потому что её платёжные паттерны похожи на замаскированный штат. Значит, и защита теперь — не «хорошие отношения с исполнителями», а чистые паттерны: договоры, платежи и документы, которые не выглядят трудовыми ни для алгоритма, ни для инспектора.
Цена переквалификации: расчёт доначислений
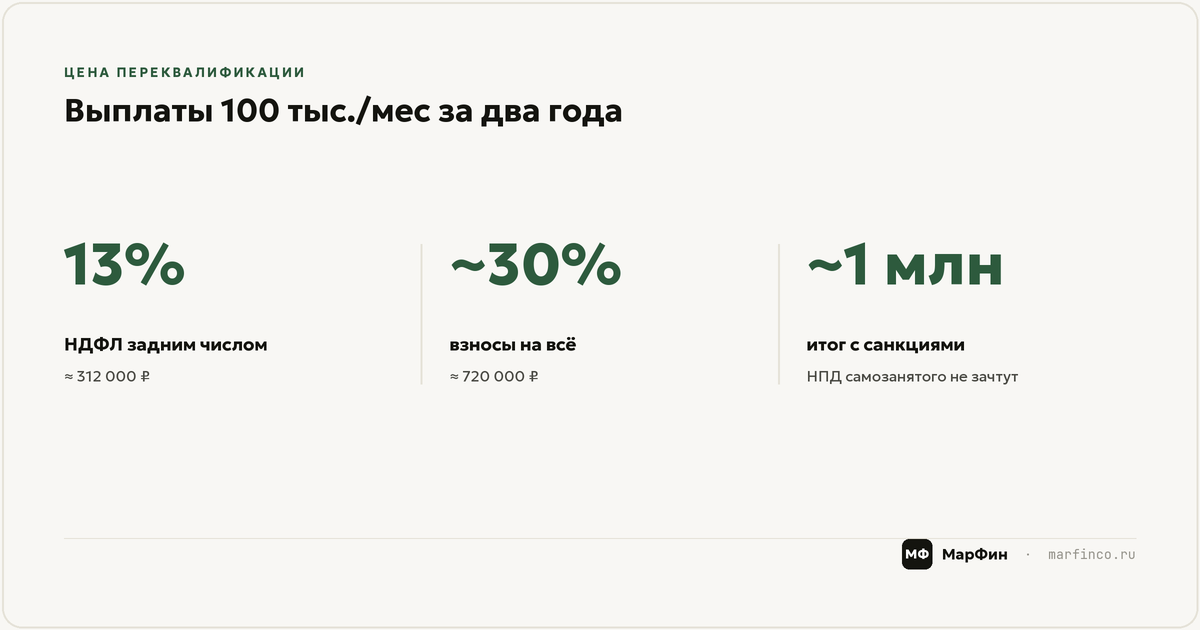
Если налоговая или суд признают отношения с самозанятым трудовыми, компания получает доначисления задним числом за весь период сотрудничества: НДФЛ 13% (который следовало удерживать как налоговому агенту), страховые взносы порядка 30% на все выплаты, плюс пени и штрафы — в том числе за неудержание налога и несданную отчётность. Отдельная деталь, закреплённая судебной практикой: налог на профессиональный доход, который самозанятый уже заплатил со своих доходов, компании при переквалификации не засчитывают — платить придётся полностью, как будто НПД не было вовсе.
Масштаб на цифрах. Выплаты самозанятому по 100 000 ₽ в месяц в течение двух лет — это 2,4 млн ₽ базы. При переквалификации: НДФЛ ≈ 312 000 ₽, взносы ≈ 720 000 ₽, плюс пени и штрафы — суммарно порядка миллиона с одного исполнителя. Если по той же модели работали пять человек, счёт идёт на миллионы — и это уже не «оптимизация не удалась», а угроза существованию бизнеса. К этому добавляется административная ответственность за подмену трудовых отношений и обязанность оформить человека в штат с даты, которую определит суд.
Сравните эту цену с честной экономикой: полная стоимость штатного сотрудника выше гонорара самозанятого примерно на треть. Экономия реальна — но только пока оформление соответствует сути отношений.
Как ФНС находит кандидатов: шесть признаков скоринга
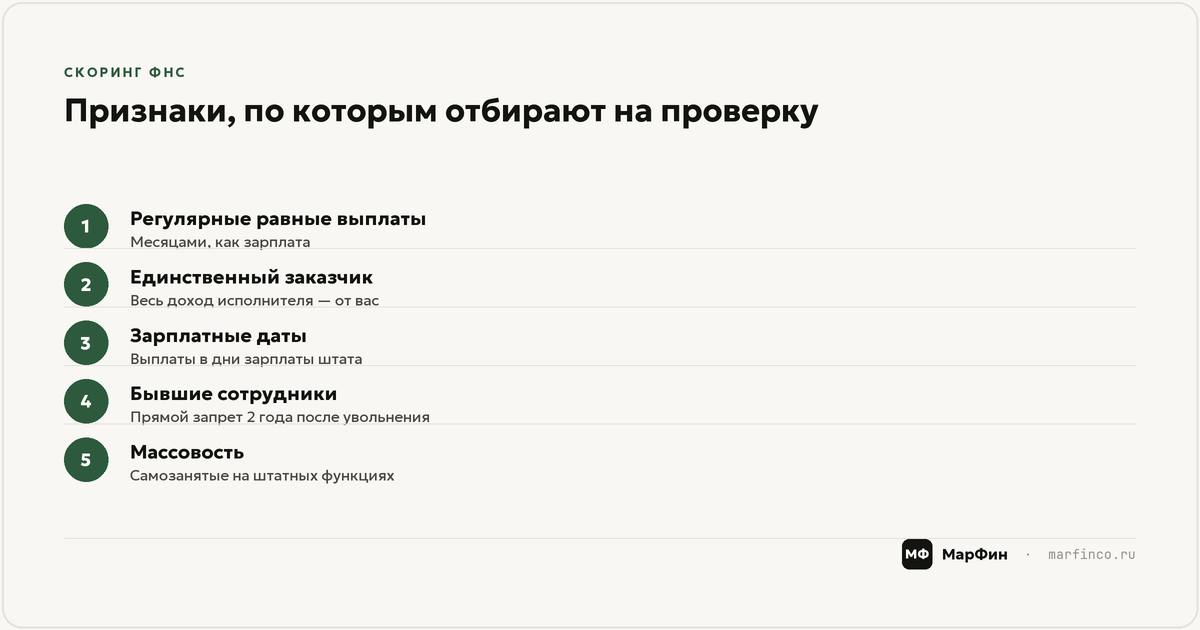
Отбор автоматизирован: скоринговая система анализирует массовые платёжные и регистрационные паттерны. Шесть признаков, которые в совокупности переводят компанию в зону внимания.
Первый — продолжительность и регулярность: выплаты одному и тому же исполнителю месяцами, равными суммами. Второй — единственный заказчик: если у самозанятого весь доход от одной компании, это главный маркер скрытого штата. Третий — совпадение дат: выплаты самозанятым в дни зарплаты штатным сотрудникам. Четвёртый — бывшие сотрудники: экс-работники, ставшие подрядчиками того же работодателя (для них действует прямой двухлетний запрет). Пятый — массовость: множество самозанятых на функциях, идентичных штатным должностям. Шестой — динамика штата: сокращение сотрудников с одновременным ростом выплат самозанятым.
Ни один признак сам по себе не приговор — у дизайн-студии может быть постоянный подрядчик-иллюстратор годами, и это нормально. Скоринг реагирует на сочетания: регулярность + единственный заказчик + зарплатные даты — это уже портрет замаскированного сотрудника, а не подрядчика.
Граница «подряд или штат»: критерии из практики
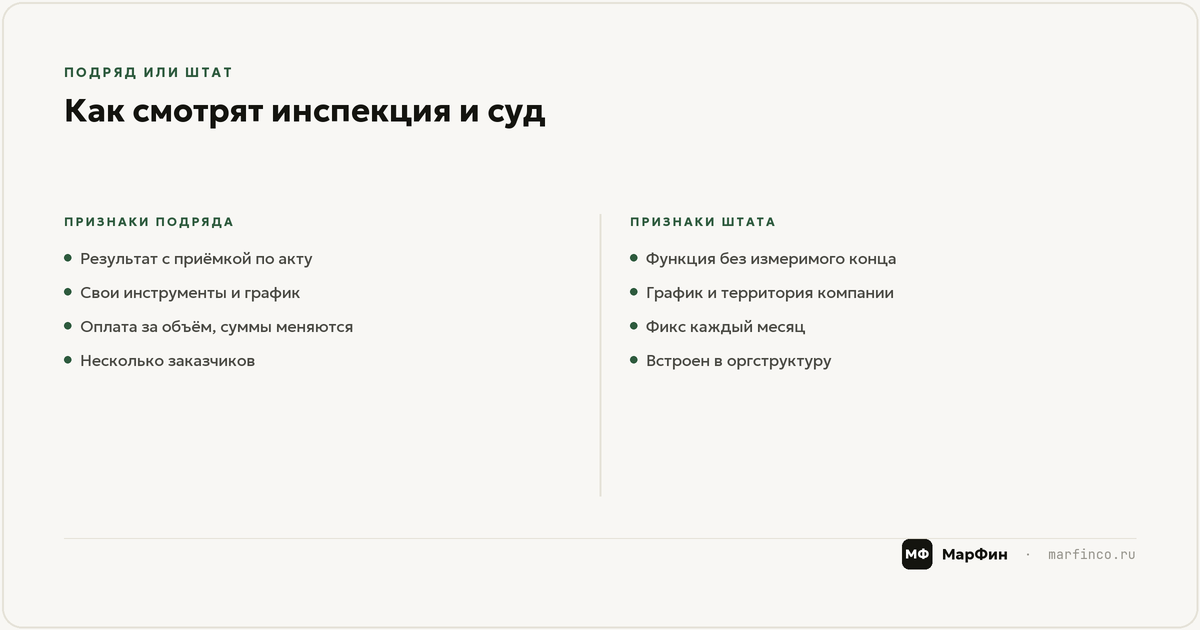
Суды и инспекции смотрят не на название договора, а на суть отношений. Устойчивый набор критериев трудовых отношений из практики: исполнитель работает по графику компании и на её территории; подчиняется внутренним регламентам и руководителю; выполняет не конкретный результат, а трудовую функцию («ведёт соцсети», «обрабатывает заявки» — процесс без измеримого конца); использует оборудование и материалы заказчика; получает фиксированную сумму ежемесячно независимо от объёма; встроен в оргструктуру — у него есть «начальник», «коллеги» и рабочая почта компании.
Признаки настоящего подряда зеркальны: конкретный результат с приёмкой по акту (сайт, партия, отчёт, кампания), собственные инструменты исполнителя, свобода в графике и месте работы, оплата за результат (по объёму, этапам, проектам — суммы меняются), несколько заказчиков, отсутствие в внутренних чатах-структурах-регламентах. Простой тест для собственника: опишите, что делает человек, не используя слова «работает у нас». Получилось назвать результат — похоже на подряд. Получилось только «выполняет обязанности» — это штат, как его ни оформляй.
Аудит своих договоров: что переписать
Пройдитесь по каждому действующему договору с самозанятым по пяти пунктам. Предмет: должен описывать результат, а не функцию — «разработка макетов для кампании X, 12 макетов, срок до…» вместо «оказание дизайнерских услуг». Оплата: за результат или этап, суммы привязаны к объёму; если по факту платите одинаково каждый месяц — либо объём правда одинаков и это видно из актов, либо схему пора менять. Акты: на каждый платёж, с конкретикой выполненного — «акт за услуги за март» без расшифровки не защищает. Чеки НПД: получены на каждую выплату и сохранены; чек — единственное основание не платить взносы с выплаты самозанятому. Атрибуты штата: рабочая почта на домене, доступ в внутренние системы под ролью сотрудника, упоминание в графиках отпусков — вычистить всё, что делает подрядчика похожим на персонал.
И два организационных правила. Проверяйте статус самозанятого перед каждой выплатой (это делается онлайн за минуту): если он снялся с НПД или превысил лимит 2,4 млн ₽, ваша выплата автоматически становится выплатой физлицу с обязанностью удержать НДФЛ и заплатить взносы. И следите за концентрацией: чем ближе ваша доля в доходе исполнителя к 100%, тем убедительнее для него совет завести второго заказчика — это защищает обоих.
Когда самозанятый не подходит: честные альтернативы
Если человек нужен каждый день, по графику, внутри процессов — самозанятость не подходит, и «правильный договор» это не исправит: переквалифицируют по сути. Честные варианты: срочный или бессрочный трудовой договор (в том числе на неполную ставку — легальный способ платить меньше за меньшую занятость), договор ГПХ с физлицом (взносы платятся, но нет трудовых гарантий — для проектов с физлицами без статуса НПД), аутсорс функции у компании-подрядчика (бухгалтерия, кадры, ИТ — исполнителей предоставляет подрядчик, риски оформления на его стороне) или ИП-подрядчик для крупных постоянных исполнителей — той же скоринговой логике ИП тоже подчиняются, но лимиты и гибкость у режима шире.
Выбор формы — это расчёт, а не идеология: посчитайте полную стоимость каждого варианта с учётом рисков. Часто оказывается, что оформить человека на полставки дешевле, чем нести риск переквалификации «полного» самозанятого, — особенно после того, как льготу по взносам МСП оставили только приоритетным отраслям.
Если запрос уже пришёл
Требование ФНС пояснить отношения с самозанятыми или запрос трудовой инспекции — ещё не приговор: это запрос информации, и качество ответа определяет, будет ли продолжение. Что делать: не игнорировать сроки; собрать по каждому исполнителю пакет — договор, акты с конкретикой, чеки НПД, переписку о заказах; в пояснении показывать признаки подряда (результат, собственные инструменты, другие заказчики исполнителя — если он согласится это подтвердить); не переоформлять задним числом ничего — правки документов после запроса выглядят хуже, чем их отсутствие. Если признаки трудовых отношений очевидны и вам самим, разумнее прийти к урегулированию — оформить людей и уточнить обязательства добровольно: цена вопроса ниже, чем после акта проверки.
Проверьте свои договоры до того, как их проверит алгоритм. Если самозанятых в вашей модели много, закажите кадровое делопроизводство: проведём аудит договоров и платёжных паттернов, перепишем формулировки под реальный подряд, наладим акты и проверку статусов — а тех, кто по сути сотрудник, поможем оформить в штат с минимальными издержками.
Материал носит информационный характер и не является юридической консультацией: оценка отношений всегда индивидуальна — в спорных случаях привлекайте юриста по трудовому праву. Обновлено: 11 сентября 2026 года.
FAQ
Можно ли вообще работать с самозанятыми в 2026 году?
Да, режим НПД действует до конца 2028 года, и легальный подряд с самозанятыми — нормальная практика. Риск создаёт не сам статус исполнителя, а подмена: когда самозанятыми оформляют людей, которые по сути работают как штатные сотрудники — по графику, за фиксированную ежемесячную сумму, с единственным заказчиком.
Что грозит за переквалификацию договора с самозанятым в трудовой?
Доначисление НДФЛ 13% и страховых взносов около 30% на все выплаты за весь период, пени, штрафы за неудержание налога и несданную отчётность, административная ответственность за подмену трудовых отношений и обязанность оформить человека в штат. Налог, который самозанятый уже уплатил, компании не зачтут.
Может ли самозанятый работать только с одной компанией?
Формально закон этого не запрещает. Но единственный заказчик — главный признак в скоринге ФНС, особенно в сочетании с регулярными равными выплатами. Если сотрудничество объективно эксклюзивное, компенсируйте другие признаки: результат в предмете договора, детальные акты, оплата от объёма, собственные инструменты исполнителя.
Можно ли заключить договор с бывшим сотрудником как с самозанятым?
В течение двух лет после увольнения — нет: доходы от бывшего работодателя не подпадают под НПД, с таких выплат придётся удерживать НДФЛ и платить взносы как с обычного договора с физлицом. Это прямая норма закона, и обойти её сменой формулировок договора нельзя.
Как проверить статус самозанятого перед оплатой?
Через бесплатный сервис ФНС проверки статуса плательщика НПД — по ИНН на дату платежа. Проверять стоит перед каждой выплатой: если исполнитель снялся с учёта или превысил годовой лимит 2,4 млн ₽, выплата облагается как доход обычного физлица — с НДФЛ и взносами за счёт заказчика.
Список литературы
- Федеральный закон от 27.11.2018 № 422-ФЗ — режим НПД: ставки, лимит 2,4 млн ₽, запрет работы с бывшим работодателем в течение двух лет.
- Трудовой кодекс РФ, статьи 15, 19.1 — признаки трудовых отношений и запрет их подмены гражданско-правовыми договорами.
- Письма и методические материалы ФНС России о признаках подмены трудовых отношений при работе с самозанятыми; межведомственный обмен ФНС — Роструд (2026).
- Материалы МарФин по стоимости персонала, формам занятости и кадровому делопроизводству малого бизнеса.
