
Бюджет доходов и расходов (БДР) — это план доходов и расходов компании на будущий период, составленный по методу начисления: доходы учитываются в момент выполнения обязательств, расходы — в момент возникновения, независимо от движения денег. Итог БДР — плановая прибыль: сколько бизнес намерен заработать за месяц, квартал или год и за счёт чего. По сути это тот же отчёт о прибылях и убытках, только развёрнутый вперёд: не «сколько заработали», а «сколько планируем заработать и что для этого должно сойтись».
Содержание
- Что такое бюджет доходов и расходов
- БДР, ДДС и платёжный календарь: три разных инструмента
- Структура БДР построчно
- Как составить БДР за вечер: 5 шагов
- Скользящий пересмотр «12+3»: чтобы бюджет не умер к марту
- План-факт: как читать отклонения
- FAQ
- Список литературы
Что такое бюджет доходов и расходов
Без бюджета бизнес управляется по ощущениям: «месяц вроде нормальный», «расходы вроде под контролем». БДР заменяет ощущения на цифры до начала периода. Вы заранее фиксируете, какая выручка должна прийти, какие расходы допустимы и какая прибыль должна остаться, — а потом сравниваете жизнь с планом и разбираетесь с расхождениями, пока они маленькие.
Собственнику малого бизнеса БДР даёт три практических вещи. Первая — плановую прибыль вместо «что останется, то и заработали»: прибыль становится целью с конкретной цифрой, а не случайным остатком. Вторая — рамки расходов: когда в бюджете на маркетинг стоит 180 тыс. ₽, решение о «внезапной» конференции за 120 тыс. принимается осознанно, с пониманием, что оно съест из прибыли. Третья — раннее предупреждение: убыточный квартал виден в плане за месяцы до того, как он случится, и есть время поднять цены, урезать расходы или отложить найм.
Распространённый миф — что бюджетирование требует финотдела, регламентов и трёх недель согласований. Для компании до 100 млн ₽ выручки в год рабочий БДР — это одна таблица на 20–30 строк, которая составляется за вечер и обновляется за час в месяц. Именно такую версию мы и собираем ниже.
БДР, ДДС и платёжный календарь: три разных инструмента
БДР постоянно путают с ДДС, а слово «бюджет» — с планом платежей. Между тем это три инструмента с разными вопросами и горизонтами.
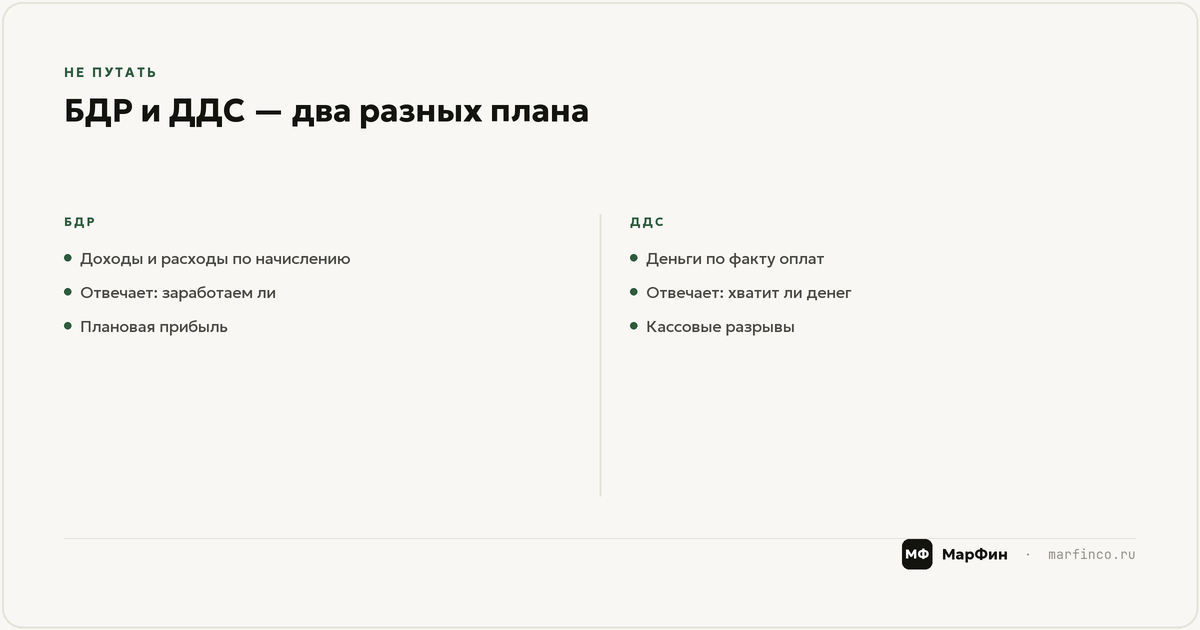
БДР планирует прибыль по начислению: заработает ли бизнес. ДДС (в плановой версии — БДДС) отслеживает и планирует деньги по факту оплат: хватит ли их на счетах. Платёжный календарь — оперативный график конкретных платежей на ближайшие недели: кому и когда платим, чтобы не столкнуться с пустым счётом в день зарплаты.
| Критерий | БДР | ДДС / БДДС | Платёжный календарь |
|---|---|---|---|
| Главный вопрос | Заработаем ли прибыль | Хватит ли денег | Кому и когда платить |
| Метод учёта | Начисление | Кассовый (по оплатам) | Кассовый, по датам |
| Горизонт | Год с разбивкой по месяцам | Месяц–квартал | 2–6 недель |
| Итоговая строка | Чистая прибыль | Остаток денег на счетах | Остаток на каждый день |
| От чего страхует | От работы в убыток | От кассового разрыва | От просрочки конкретного платежа |
Классическая ловушка — вести что-то одно. Только БДР — и прибыльный бизнес внезапно не может заплатить зарплату, потому что прибыль висит в дебиторке. Только ДДС — и деньги на счетах маскируют убыточную модель, пока живут предоплаты. Начинать удобно с пары «БДР + ДДС»: первый отвечает за эффективность, второй — за ликвидность.
Про ДДС у нас есть отдельный разбор со скачиваемым шаблоном — как собрать отчёт из банковской выписки за вечер и читать его за 10 минут; здесь дальше говорим только про БДР.
Структура БДР построчно
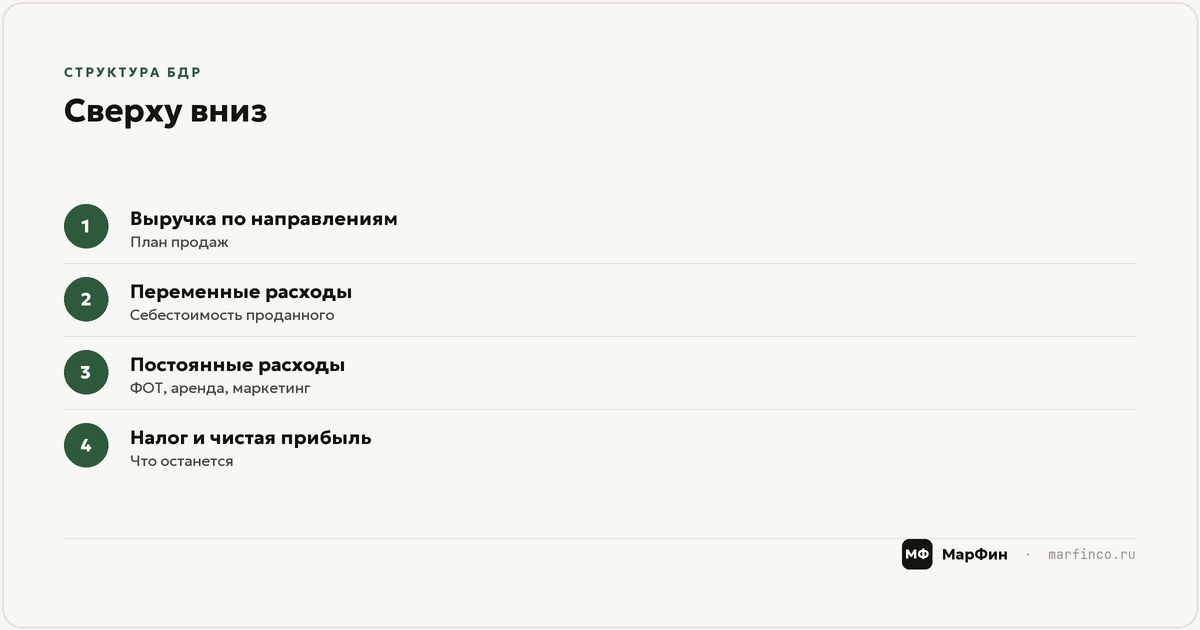
Логика БДР — лесенка от выручки к чистой прибыли, где каждая ступень отвечает на свой вопрос. Разберём построчно, а затем покажем таблицу с цифрами.
Выручка — по направлениям, а не одной строкой: розница и опт, товары и услуги, свои продажи и маркетплейс. Деление по направлениям — то, что превращает бюджет из формальности в инструмент: видно, какое направление растёт, а какое буксует. Переменные расходы — всё, что растёт вместе с выручкой: закупка, сырьё, комиссии площадок и эквайринга, сдельная оплата, логистика единицы. Валовая прибыль = выручка − переменные расходы; её доля в выручке (маржинальность) — первая контрольная цифра бюджета. Постоянные расходы — ФОТ с взносами, аренда, маркетинг, связь и подписки, прочие регулярные платежи. Операционная прибыль = валовая прибыль − постоянные расходы: заработал ли бизнес на основной деятельности. Дальше налоги — и чистая прибыль, итог всей таблицы.
| Строка БДР | План на месяц, ₽ | % от выручки |
|---|---|---|
| Выручка: направление 1 (основные продажи) | 2 000 000 | 67% |
| Выручка: направление 2 (доп. услуги) | 1 000 000 | 33% |
| Итого выручка | 3 000 000 | 100% |
| Переменные расходы (закупка, комиссии, сделка) | −1 500 000 | 50% |
| Валовая прибыль | 1 500 000 | 50% |
| ФОТ с взносами | −700 000 | 23% |
| Аренда и коммунальные платежи | −120 000 | 4% |
| Маркетинг и реклама | −180 000 | 6% |
| Прочие постоянные расходы | −100 000 | 3% |
| Итого постоянные расходы | −1 100 000 | 37% |
| Операционная прибыль | 400 000 | 13% |
| Налог (УСН «доходы» 6%) | −180 000 | 6% |
| Чистая прибыль | 220 000 | 7% |
В примере налог взят без уменьшения на страховые взносы. На практике УСН «доходы» уменьшается на уплаченные взносы — работодателями до 50% налога, — поэтому фактический платёж обычно ниже; в плановой таблице полную ставку удобно оставлять как запас прочности.
Два нюанса, которые чаще всего портят первый БДР. Зарплата собственника — это расход бизнеса, а не «что останется»: заложите её в ФОТ рыночной цифрой, иначе прибыль в плане завышена, а модель разваливается при первом делегировании. Дивиденды же в БДР не попадают вовсе — это распределение уже заработанной чистой прибыли, а не расход; планируйте их отдельной строкой под таблицей.
В годовом БДР таких колонок двенадцать — по месяцу на каждую, плюс итог за год. Строк со временем становится больше: появляются амортизация, проценты по кредитам, деление маркетинга на каналы. Но стартовая версия на 15–20 строк уже работает: она показывает плановую прибыль и даёт рамку каждой группе расходов.
Готовую таблицу можно скачать в Excel — внутри шаблон с формулами и заполненный пример, без форм и подписок.
Как составить БДР за вечер: 5 шагов
Первый бюджет не требует ни финотдела, ни специального софта — достаточно данных за прошлые месяцы и таблицы.
Шаг 1. Соберите базу: факт за 3–6 месяцев
Выгрузите фактические доходы и расходы за последние месяцы и разнесите их по строкам будущего бюджета: выручка по направлениям, переменные, постоянные по статьям. Это самый долгий шаг, и он же самый полезный: средние значения и разброс по каждой статье — фундамент реалистичного плана. Планировать «с нуля», без факта, — значит записывать мечты.
Шаг 2. Спланируйте выручку по направлениям
Не одной цифрой «плюс 20% к прошлому году», а от драйверов: количество клиентов × средний чек, число проектов × средняя стоимость, трафик × конверсия. По каждому направлению — своя логика и свой план. Осторожный приём: составьте план в двух версиях, базовой и пессимистичной (минус 15–20% к базовой), и проверьте, что бизнес выживает в обеих.
Шаг 3. Посчитайте расходы от плана продаж
Переменные расходы привяжите к выручке процентом из фактических данных шага 1: если закупка исторически съедает 50% выручки, в плане она считается формулой, а не гаданием. Постоянные перенесите из факта, добавив известные будущие изменения: индексацию аренды, запланированный найм, рост тарифов.
Шаг 4. Выведите прибыль и оцените её честно
Лесенка из предыдущего раздела сама покажет операционную и чистую прибыль по месяцам. Смотрите не только на годовой итог, но и на профиль: есть ли плановые убыточные месяцы, за счёт чего они закрываются, к какому месяцу накопленная прибыль выходит в плюс.
Шаг 5. Сделайте санити-чек
Проверьте план на здравый смысл: выручка декабря не может вдвое превышать лучший месяц в истории без нового канала продаж; ФОТ не может не расти при плане найма; маржинальность не может вырасти на 10 п.п. «сама по себе». Пример из практики: сервисная компания при первом составлении БДР заложила выручку 2,4 млн ₽ в месяц при переменных 55% и постоянных 990 тыс. ₽ — плановая прибыль вышла 90 тыс. ₽, меньше 4% от выручки. Планируемый найм ещё одного специалиста за 150 тыс. ₽ с взносами уводил план в минус 60 тыс. ежемесячно. Цифры заставили изменить решение: найм отложили на квартал и привязали к порогу выручки 2,8 млн, а цены на базовую услугу подняли на 10%. Без бюджета оба решения приняли бы «по ощущениям» — и обнаружили бы минус постфактум.
БДР — центральный, но не единственный элемент планового контура: цели, сценарии и связка с деньгами собираются вокруг него. Как выстроить этот контур целиком, мы разобрали в статье про финансовое планирование для малого бизнеса.
Скользящий пересмотр «12+3»: чтобы бюджет не умер к марту
Классическая судьба годового бюджета: в январе он свежий, к марту врёт, к маю его перестают открывать. Причина не в качестве планирования, а в конструкции: жёсткий план на 12 месяцев вперёд устаревает по мере того, как жизнь расходится с январскими предпосылками.
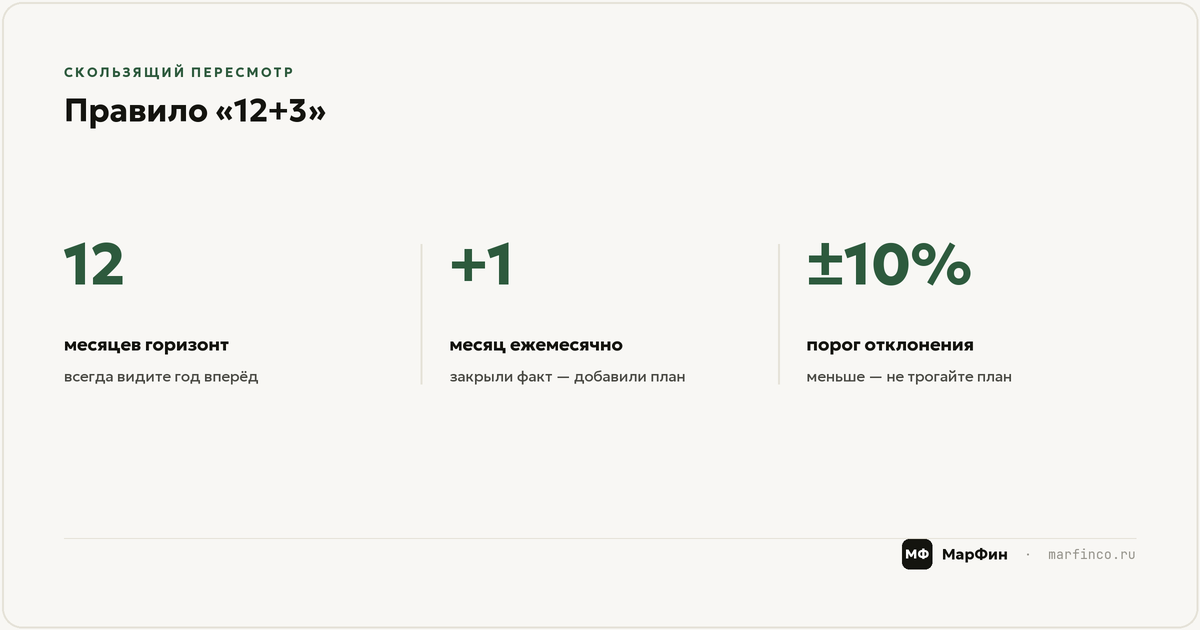
Решение — скользящий пересмотр, известный как rolling forecast. Ритм простой: закрыли факт месяца — обновили план оставшихся месяцев с учётом новых данных — добавили один месяц в конец горизонта. У вас всегда впереди 12 месяцев живого плана, из которых ближайшие 3 проработаны детально, по статьям и направлениям, а дальние — крупными мазками. Отсюда рабочее название «12+3»: горизонт 12 месяцев, детализация — на 3.
Практика занимает 1–2 часа в месяц: подставить факт, скорректировать предпосылки (средний чек просел, аренду проиндексировали, наняли человека), продлить горизонт. Взамен бюджет перестаёт быть годовым артефактом и становится действующим прогнозом: решение «тянем ли мы найм в сентябре» принимается по актуальным цифрам, а не по январским мечтам.
Отдельная выгода скользящего ритма — годовое планирование перестаёт быть авралом: к декабрю у вас уже есть черновик следующего года, собранный по месяцам. Как собрать полноценный годовой план, где финансы сходятся с маркетингом, — разобрали в статье про годовой бюджет маркетинга и финансов.
План-факт: как читать отклонения
БДР окупается не в момент составления, а в момент сравнения с фактом. Раз в месяц рядом с плановой колонкой появляется фактическая и третья — отклонение в процентах. Дальше работает простое правило порога: отклонения в пределах ±10% — шум, жизнь никогда не совпадает с планом копейка в копейку; разбирательства заслуживают строки, ушедшие дальше.
По каждому существенному отклонению — три вопроса. Что случилось: разовое событие или новая реальность. Кто владелец строки: у каждой группы расходов должен быть человек, который может объяснить цифру. Что меняем: план (предпосылки оказались неверными) или поведение (расходы вышли из-под контроля). Важно разбирать и приятные отклонения: выручка на 25% выше плана — это либо недооценённый спрос, под который стоит нарастить мощности, либо разовый всплеск, который нельзя закладывать в будущие месяцы.
По формату это короткий ежемесячный ритуал, а не совещание на полдня: 30–40 минут, таблица план-факт и 3–5 строк, вышедших за порог. Протокол умещается в несколько решений вида «маркетинг превысил план на 18% из-за теста нового канала — канал оставляем, лимит на следующий месяц поднимаем до 210 тыс.». Если разбор занимает часы, значит статей слишком много или порог слишком низкий.
Отдельного внимания заслуживает систематика: если одна и та же строка три месяца подряд отклоняется в одну сторону, это не шум, а ошибка модели — процент переменных расходов, сезонность или цены в плане не соответствуют реальности, и пересматривать нужно предпосылку, а не ждать, что факт исправится.
Регулярный план-факт меняет и качество решений о росте: становится видно, тянет ли текущая модель новую точку, найм или выход на маркетплейс. Быструю самопроверку можно сделать в тесте пора ли расти — он подсвечивает, готова ли финансовая база к масштабированию.
Составьте первый БДР на ближайший месяц уже на этой неделе — по шагам и шаблону из этой статьи. Если хочется, чтобы бюджет, план-факт и скользящий пересмотр работали системно и без вашего ежемесячного подвига, подключите финансового директора на аутсорсе: соберём БДР под вашу модель, наладим ритм «12+3» и будем разбирать отклонения вместе с вами — за долю стоимости штатного финдиректора.
FAQ
Чем БДР отличается от ДДС?
БДР планирует прибыль по методу начисления: доходы — когда выполнены обязательства, расходы — когда возникли, независимо от оплат. ДДС фиксирует движение денег по факту: сколько пришло на счета и ушло с них. Предоплата клиента попадает в ДДС сразу, а в БДР — только когда работа выполнена. Поэтому прибыльный по БДР месяц может быть провальным по деньгам, и наоборот — нужны оба инструмента.
Как составить БДР на год?
Соберите факт за прошлые месяцы, спланируйте выручку по направлениям от драйверов (клиенты × чек), переменные расходы привяжите процентом к выручке, постоянные перенесите из факта с известными изменениями — и разверните на 12 месяцев с учётом сезонности. Ближайшие 3 месяца прорабатывайте детально, дальние — крупно, а затем ежемесячно обновляйте план по скользящей схеме, добавляя новый месяц в конец горизонта.
В какой таблице вести БДР?
Малому бизнесу достаточно Excel или Google Sheets: 20–30 строк статей, 12 колонок месяцев, колонки план — факт — отклонение. Специализированные сервисы имеет смысл подключать, когда появляются несколько юрлиц и направлений с консолидацией. Важна не программа, а дисциплина: ежемесячное закрытие факта и разбор отклонений.
Как часто пересматривать бюджет доходов и расходов?
Факт вносится и сравнивается с планом ежемесячно, после закрытия месяца. Сам план в скользящей модели тоже обновляется раз в месяц: корректируются оставшиеся месяцы и добавляется новый в конец горизонта. Полностью перекраивать бюджет среди года стоит только при существенном изменении модели — новое направление, потеря ключевого клиента, скачок закупочных цен.
Список литературы
- Е. Добровольский, Б. Карабанов и др., «Бюджетирование: шаг за шагом» — постановка бюджетного процесса в компании.
- К. Друри, «Управленческий и производственный учёт» — главы о бюджетировании и анализе отклонений.
- Дж. Хоуп, Р. Фрейзер, «Бюджетирование, каким мы его не знаем. Управление за рамками бюджетов» — критика жёстких годовых бюджетов и скользящие прогнозы.
- Материалы МарФин по управленческой отчётности: ДДС, ОПиУ и постановка учёта.
