
Налоговая нагрузка — это отношение уплаченных налогов к выручке бизнеса, выраженное в процентах. Считается просто: все налоги за год (без НДФЛ сотрудников и страховых взносов — по методике ФНС они учитываются отдельно) делятся на годовую выручку. Эту же цифру считает и сама налоговая: ФНС ежегодно публикует среднеотраслевые значения, и бизнес с нагрузкой существенно ниже средней по своей отрасли попадает в зону внимания — низкая нагрузка входит в официальные критерии отбора на проверки. Ниже — формула, расчёт одного бизнеса на четырёх режимах, влияние порогов НДС 2026–2028 и калькулятор, который покажет вашу цифру и сравнит её со среднеотраслевой.
Содержание
- Что такое налоговая нагрузка и зачем её считает ФНС
- Формула расчёта и среднеотраслевые значения
- Один бизнес — четыре цифры: расчёт по режимам
- Пороги НДС 2026–2028: как реформа меняет нагрузку
- Нагрузка ниже средней: когда это риск, а не победа
- Как снизить нагрузку легально
- FAQ
- Список литературы
Что такое налоговая нагрузка и зачем её считает ФНС
У показателя два пользователя с разными целями. Для собственника налоговая нагрузка — управленческая метрика: сколько процентов выручки уходит государству и как это меняется при смене режима, структуры или оборотов. Для ФНС — фильтр риска: концепция планирования выездных проверок прямо называет налоговую нагрузку ниже среднеотраслевой одним из критериев отбора. Логика простая: если два похожих бизнеса в одной отрасли платят налоги с разницей в разы, у налоговой возникает вопрос ко второму.
Отсюда практический вывод: свою нагрузку нужно знать в двух видах — фактическую (что платите сейчас) и «нормальную» для отрасли (что ожидает увидеть ФНС). Разрыв между ними в любую сторону — повод для действий: слишком высокая нагрузка означает переплату и повод для оптимизации, слишком низкая — риск, к которому нужно быть готовым с документами.
Формула расчёта и среднеотраслевые значения
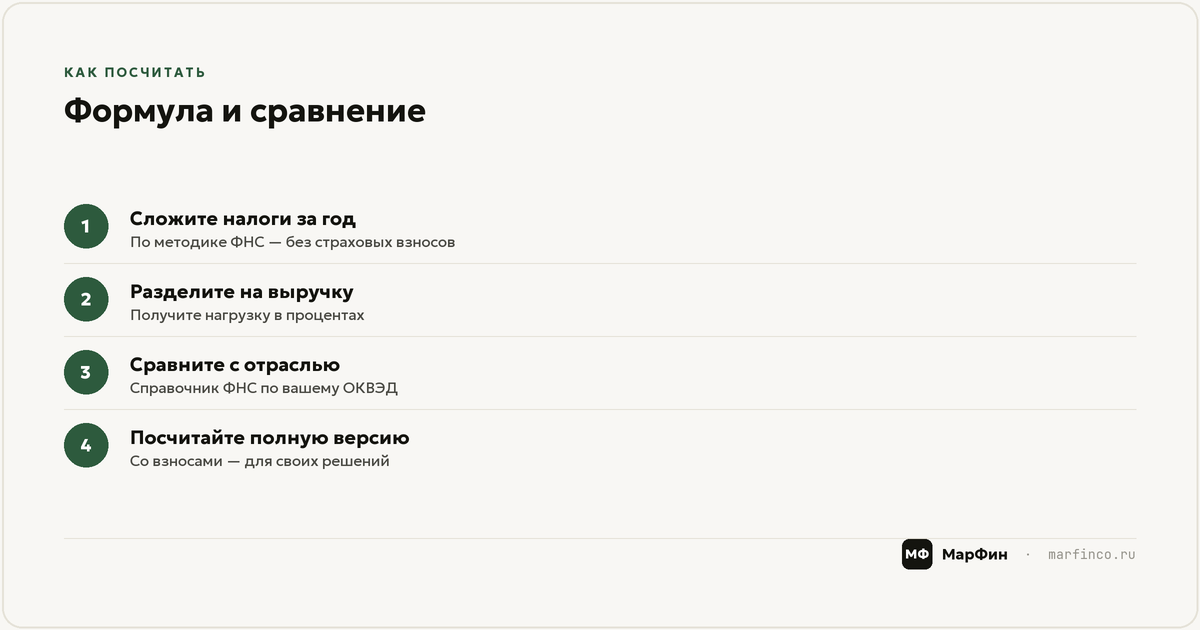
Формула ФНС: налоговая нагрузка = сумма уплаченных налогов ÷ выручка × 100%. В числитель по методике идут налоги, уплаченные организацией (налог по УСН или прибыль, НДС, имущественные налоги), НДФЛ, перечисленный как налоговым агентом, — включается, а страховые взносы считаются отдельным показателем (фискальная нагрузка по взносам). Для управленческих целей мы советуем считать обе версии: «по методике ФНС» — для сравнения со среднеотраслевой, и «полную» — со взносами, потому что для кошелька бизнеса взносы ничем не отличаются от налогов.
Среднеотраслевые значения ФНС публикует ежегодно, разброс большой: по торговле — единицы процентов, по услугам и производству — заметно выше, по добыче — десятки. Смотреть нужно свою отрасль по основному ОКВЭД за последний опубликованный год. Важная деталь: сравнение корректно только «по методике» — если вы посчитали полную нагрузку со взносами, а сравниваете со справочником ФНС без них, разница напугает вас зря.
Один бизнес — четыре цифры: расчёт по режимам
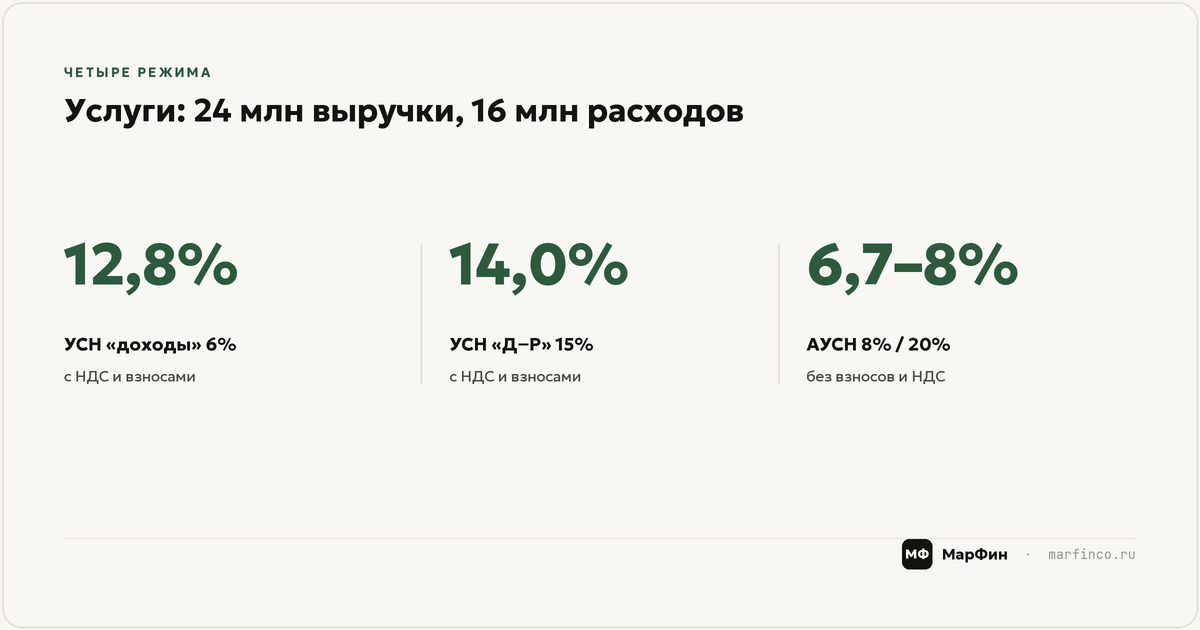
Возьмём компанию услуг: выручка 24 млн ₽ в год, учитываемые расходы 16 млн ₽ (включая ФОТ 4 млн ₽), 4 сотрудника. Посчитаем полную нагрузку (налог + взносы) на четырёх доступных режимах — так видно, насколько «нагрузка» зависит не от жадности налоговой, а от выбора конструкции.
УСН «доходы» 6%: налог 1 440 000 ₽, взносы за сотрудников ≈ 1 200 000 ₽, вычет взносов до половины налога — к уплате 720 000 ₽; плюс НДС 5% «изнутри» (выручка выше порога 20 млн) ≈ 1 143 000 ₽. Итого ≈ 3 063 000 ₽ — нагрузка 12,8% от выручки.
УСН «доходы минус расходы» 15%: база 24 − 16 − 1,2 = 6,8 млн, налог 1 020 000 ₽, взносы 1 200 000 ₽, НДС ≈ 1 143 000 ₽. Итого ≈ 3 363 000 ₽ — 14,0%.
АУСН 8% «доходы»: налог 1 920 000 ₽, взносов нет, НДС не возникает. Итого ≈ 1 923 000 ₽ — 8,0%.
АУСН 20% «доходы минус расходы»: база 24 − 16 = 8 млн, налог 1 600 000 ₽ (минимальный 3% от выручки — 720 тыс. — не превышен). Итого ≈ 1 603 000 ₽ — 6,7%.
Один и тот же бизнес — нагрузка от 6,7% до 14% в зависимости от режима: в два раза. Именно поэтому считать нужно все доступные варианты, а не «как исторически сложилось». Подставьте свои цифры в калькулятор налоговой нагрузки: он посчитает четыре режима, покажет нагрузку в процентах от выручки и сравнит с среднеотраслевым значением, которое вы внесёте из справочника ФНС.
Подробный разбор границы между УСН и АУСН — с профилями, у кого автоупрощёнка выигрывает, — в отдельной статье про АУСН.
Пороги НДС 2026–2028: как реформа меняет нагрузку
Главный фактор роста нагрузки упрощенцев в 2026 году — НДС. Порог, после которого на УСН возникает обязанность по НДС, снижен до 20 млн ₽ дохода, заморожен на этом уровне до 2029 года — и в примере выше именно НДС добавил бизнесу почти пять процентных пунктов нагрузки. Компании в коридоре 20–60 млн ₽ выбирают между пониженной ставкой НДС 5% без вычетов и общей ставкой 22% с вычетами — выбор зависит от доли «входящего» НДС в закупках, и для сервисных бизнесов с малыми закупками ставка 5% обычно выгоднее.
Для растущего бизнеса это означает «ступеньку»: переход выручки через 20 млн ₽ скачком увеличивает нагрузку, и этот скачок нужно закладывать в цены и финмодель заранее — за год, а не в момент, когда бухгалтер сообщил о превышении. Проверка «где я относительно порога и что будет при росте на 30%» должна входить в годовое планирование так же, как пороги обязательного приёма цифрового рубля — у налоговой реформы теперь несколько «ступенек», и все считаются от выручки предыдущего года.
Нагрузка ниже средней: когда это риск, а не победа
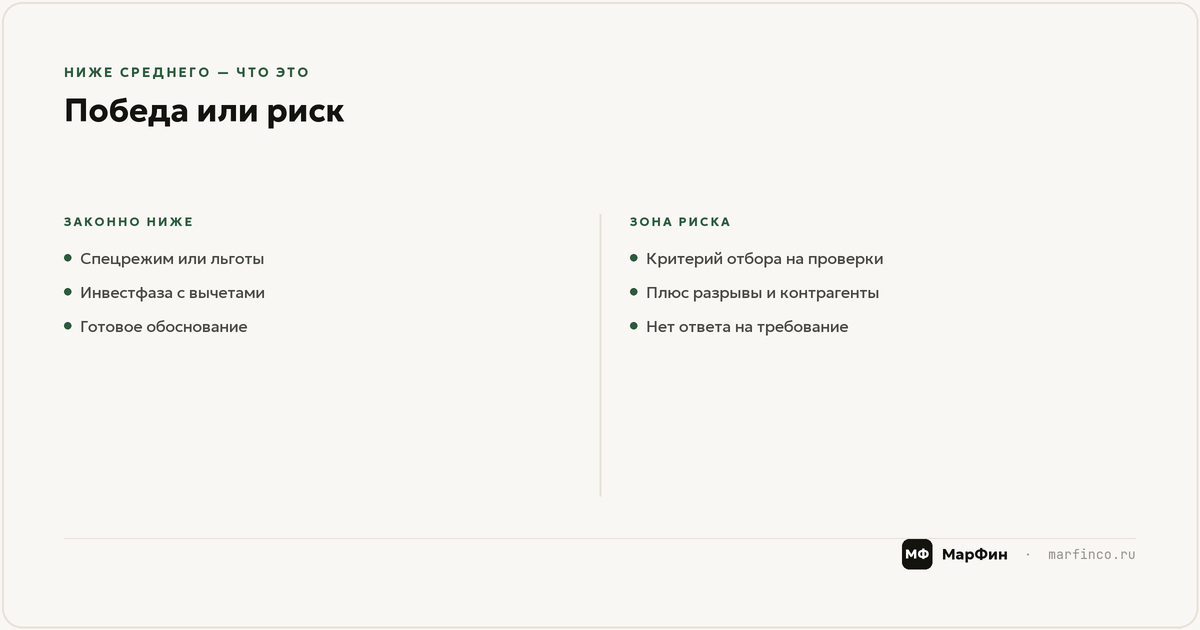
Интуиция подсказывает: чем ниже нагрузка, тем лучше сработал бухгалтер. У налоговой интуиция обратная: нагрузка существенно ниже среднеотраслевой — маркер схем, и такой бизнес чаще попадает в предпроверочный анализ, получает требования и комиссии по легализации.
Что важно понимать: низкая нагрузка сама по себе — не нарушение. Она бывает законной — у бизнеса на спецрежиме, с региональными льготами, в инвестиционной фазе с большими вычетами. Риск не в цифре, а в неготовности её объяснить. Поэтому правило такое: если ваша нагрузка ниже отраслевой — знайте почему, держите обоснование (режим, льготы, структура расходов) готовым к первому требованию и не усугубляйте картину другими маркерами: разрывами по НДС, сомнительными контрагентами, зарплатами ниже отраслевых. И наоборот: искусственно «доплачивать до средней», как иногда советуют, — экономически бессмысленно; средняя — это ориентир внимания налоговой, а не минимальный тариф.
Как снизить нагрузку легально
Если расчёт показал переплату, инструменты снижения давно известны и легальны: правильный выбор режима (как в примере выше — до двух раз разницы), региональные пониженные ставки УСН, льготы для ИТ и приоритетных отраслей, корректная работа с вычетами НДС, учётная политика, разнесение бизнесов с разной экономикой по разным юрлицам без признаков искусственного дробления. Что из этого работает после реформы, а что превратилось в ловушку, мы подробно разбирали в статье про легальную налоговую оптимизацию — начните с неё, прежде чем что-то менять.
Порядок действий разумный такой: посчитать текущую нагрузку по методике ФНС и полную → сравнить со среднеотраслевой → смоделировать альтернативные режимы в калькуляторе → выбрать 1–2 легальных инструмента с максимальным эффектом → пересчитать через год. Оптимизация — это цикл, а не разовое действие: пороги, ставки и льготы теперь меняются почти ежегодно.
Своя цифра лучше чужих советов. Скачайте калькулятор, посчитайте нагрузку на четырёх режимах — а если разрыв со среднеотраслевой или потенциальная экономия окажутся существенными, приходите на консультацию по налогам: проверим расчёт на вашей фактуре, учтём региональные ставки и льготы, оценим риски низкой нагрузки и составим план перехода без сюрпризов.
Материал носит информационный характер и не является налоговой консультацией. Обновлено: 11 сентября 2026 года.
FAQ
Как рассчитать налоговую нагрузку по формуле ФНС?
Сумму уплаченных за год налогов (включая НДФЛ, перечисленный как агентом, но без страховых взносов) разделите на годовую выручку и умножьте на 100%. Полученный процент сравните со среднеотраслевым значением ФНС по вашему основному ОКВЭД. Для управленческих решений полезно посчитать и полную версию — со взносами.
Какая налоговая нагрузка считается нормальной?
Единой нормы нет — ФНС публикует среднеотраслевые значения ежегодно, и разброс между отраслями кратный: от единиц процентов в торговле до десятков в добыче. «Нормальная» для вас — это средняя по вашей отрасли ± разумное отклонение, которое вы можете объяснить режимом, льготами или структурой бизнеса.
Чем опасна низкая налоговая нагрузка?
Нагрузка существенно ниже среднеотраслевой — один из официальных критериев отбора на налоговые проверки. Сама по себе низкая цифра не нарушение: она законна на спецрежимах и при льготах. Риск — в неготовности её обосновать и в сочетании с другими маркерами: разрывами по НДС, сомнительными контрагентами, зарплатами ниже рынка.
Входят ли страховые взносы в налоговую нагрузку?
По методике ФНС — нет: взносы считаются отдельным показателем (фискальная нагрузка), и среднеотраслевые справочники их не включают. Сравнивайте сопоставимое с сопоставимым. Но в управленческом расчёте «сколько процентов выручки уходит государству» взносы учитывать обязательно — для кошелька бизнеса они ничем не отличаются от налогов.
Где взять среднеотраслевые значения налоговой нагрузки?
На сайте ФНС: показатели публикуются ежегодно в рамках концепции планирования выездных проверок (приложение к приказу № ММ-3-06/333@), плюс есть сервис «Налоговый калькулятор по расчёту налоговой нагрузки» на сайте налоговой. Берите значение по основному ОКВЭД за последний опубликованный год.
Список литературы
- Приказ ФНС России от 30.05.2007 № ММ-3-06/333@ — концепция планирования выездных налоговых проверок, критерий низкой налоговой нагрузки, ежегодные среднеотраслевые значения.
- Налоговый кодекс РФ — параметры УСН (гл. 26.2), НДС на УСН и пониженные ставки 5%/7%, страховые взносы (гл. 34).
- Федеральный закон от 25.02.2022 № 17-ФЗ — параметры АУСН.
- Материалы МарФин по налоговой реформе 2026 года, выбору режима и легальной оптимизации.
