
Налоговая оптимизация 2026 — тема, вокруг которой много страха и ещё больше мифов. Одни собственники до сих пор верят в старые схемы, другие боятся вообще что-либо трогать. Правда посередине: агрессивные приёмы прошлого закрылись, но законные инструменты снизить налоги никуда не делись. Дальше — что ушло, что осталось и как этим пользоваться без риска, в логике «было / стало».
Содержание
- Почему схемы прошлого больше не работают
- Было и стало: что изменила реформа
- Витрина легальных инструментов
- Навигатор: какой режим под ваш бизнес
- Красные флаги: что налоговая видит первой
- Порядок действий до конца года
- FAQ
- Список литературы
Почему схемы прошлого больше не работают
Главная героиня ушедшей эпохи — схема дробления бизнеса. Компанию искусственно разбивали на несколько ИП и ООО на упрощёнке, чтобы каждая часть оставалась под лимитами спецрежима и не платила НДС с налогом на прибыль. Формально — отдельные фирмы, по сути — один бизнес с одним владельцем, одними клиентами и общим складом.
Работало это, пока у налоговой не было инструментов всё связать. Сегодня они есть: АСК НДС автоматически прослеживает цепочки, банковский мониторинг видит связанные счета, а совпадения по адресам, сотрудникам, IP и контрагентам собираются в одну картину без участия человека. Дробление, придуманное ради экономии, теперь почти всегда всплывает и оборачивается доначислениями за три года, штрафами и пенями.
Вывод простой: эпоха «спрятать» закончилась, началась эпоха «посчитать». Оптимизация переехала из серой зоны в область законного планирования — выбор режима, использование льгот, грамотная структура расходов. Когда налоговая нагрузка растёт, резервы приходится искать именно здесь, а не в серых схемах. Это скучнее, чем схемы, зато не заканчивается выездной проверкой. Дальше — что конкретно изменилось.
Было и стало: что изменила реформа
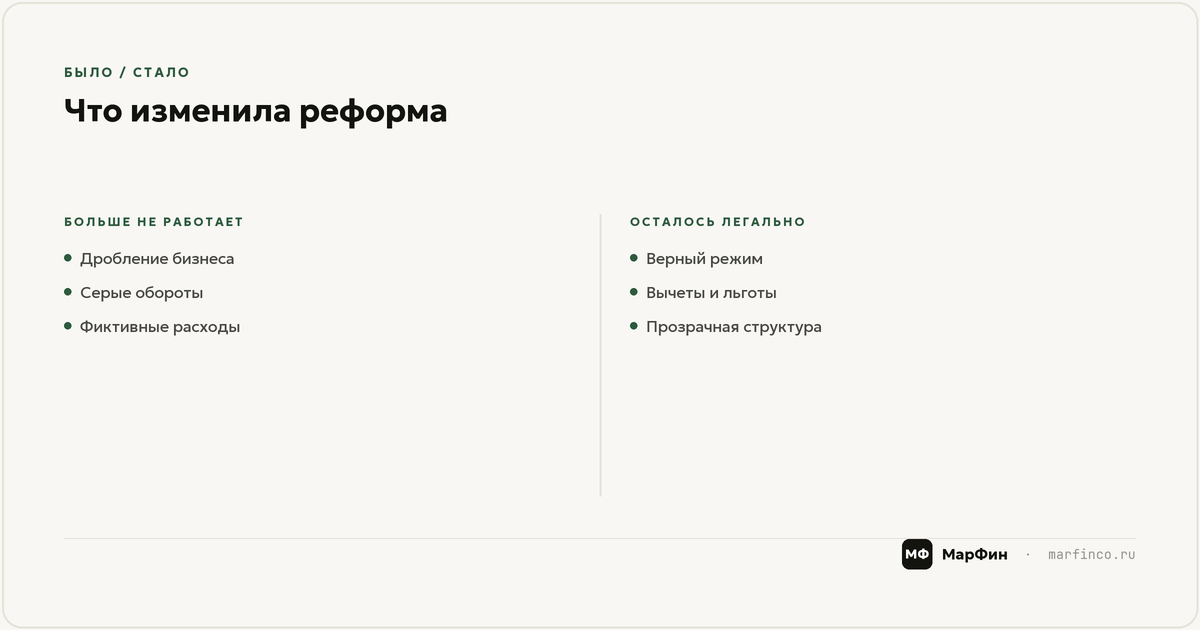
Проще всего увидеть сдвиг через пары «было / стало». Было: дробим бизнес на несколько упрощенцев и уходим от НДС. Стало: дробление квалифицируется как уклонение, а с 2025 года часть упрощенцев с высокой выручкой сама стала плательщиком НДС, и порог, при котором это происходит, заморожен — прятаться больше не за чем.
Было: обналичка через фирмы-однодневки и фиктивные услуги для раздувания расходов. Стало: такие контрагенты подсвечиваются в системе за считаные дни, расходы снимают, НДС к вычету не принимают, а директор рискует личной ответственностью. Было: зарплаты в конвертах ради экономии на взносах. Стало: расхождения между уровнем жизни, оборотами и белым ФОТ отслеживаются, а сама льгота по взносам с 2026 года сузилась до приоритетных отраслей — тем, кто в перечень не попал, белый ФОТ подорожал, и это ещё один довод считать режим заново.
Смысл перемен в одном: государство закрыло лазейки и одновременно расширило легальные послабления — льготные ставки, вычеты, преференции для отдельных отраслей. Оптимизация 2026 — это не «как обойти», а «как выбрать из разрешённого». И выбор этот реально влияет на деньги: разница между удачным и неудачным режимом легко достигает миллионов в год, поэтому под конкретный бизнес ответы всегда точнее общих правил.
Витрина легальных инструментов
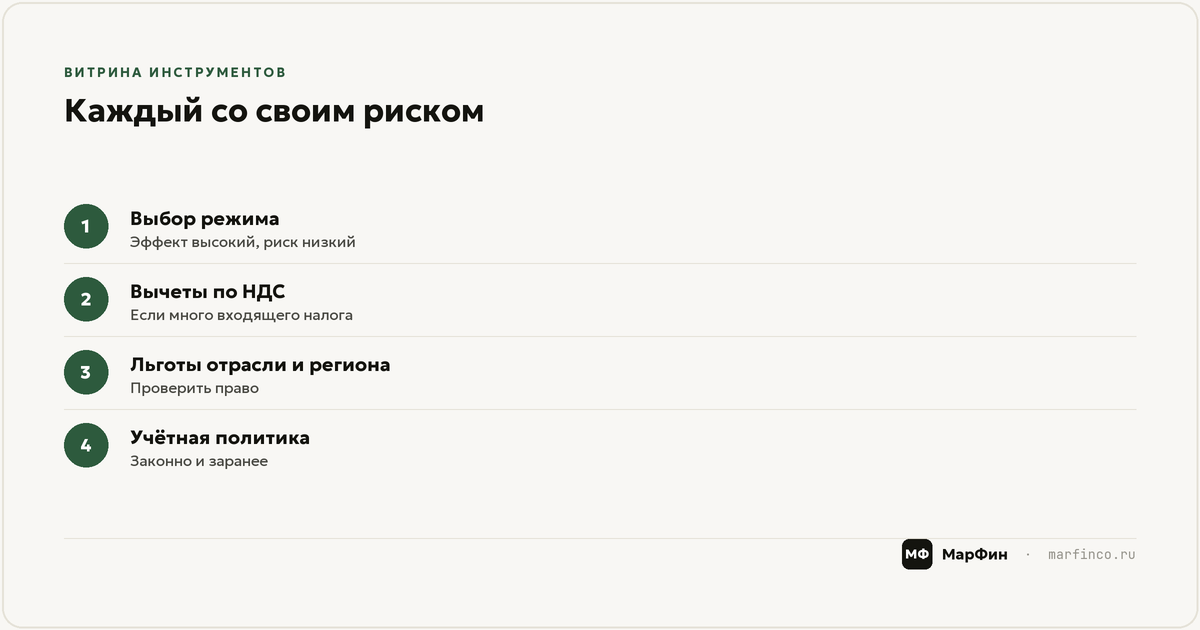
Собрал рабочие инструменты, каждый — с меткой «эффект / риск / кому подходит», чтобы вы примеряли их на себя, а не читали как список.
Выбор оптимального режима налогообложения. Эффект: правильно подобранный режим — УСН «доходы» или «доходы минус расходы», АУСН, ОСНО — экономит десятки процентов налога. Риск: низкий, если считать честно. Кому: всем — это первое, что нужно пересчитать при изменении выручки или структуры расходов.
Региональные пониженные ставки УСН. Эффект: в ряде регионов ставка снижена до 1–5% для отдельных видов деятельности. Риск: низкий, но нужно реально вести заявленную деятельность и следить за условиями льготы — перечень регионов ежегодно меняется, проверяйте актуальный. Кому: тем, чей ОКВЭД попадает в региональный перечень.
Пониженные тарифы страховых взносов для МСП. Эффект: на часть зарплаты сверх полуторакратного МРОТ (в 2026 году — 40 639,50 ₽) взносы платятся по ставке 15% вместо 30%, а для обрабатывающих производств из перечня — 7,6%. Риск: минимальный, это прямая льгота, но право на неё надо подтверждать. Кому: не всем подряд, а МСП из приоритетных отраслей по перечню Правительства, обрабатывающим производствам и общепиту со штатом свыше 250 человек. Проверьте свой ОКВЭД по перечню — компании часто не знают, что попадают, и наоборот.
Грамотный учёт расходов и амортизации. Эффект: законно уменьшает налоговую базу за счёт всех допустимых затрат, которые часто просто забывают учесть. Риск: средний — расходы должны быть реальными и документально подтверждёнными. Кому: бизнесу на ОСНО и УСН «доходы минус расходы».
Разделение выплат собственнику (зарплата и дивиденды). Эффект: сбалансированная пропорция снижает совокупную нагрузку на выплаты владельцу. Риск: низкий при экономическом обосновании. Кому: собственникам, которые работают в своей компании.
Ни один инструмент не универсален, и сочетаются они по-разному. Прикинуть совокупный эффект и не промахнуться помогает калькулятор налоговой нагрузки — он показывает вилку по разным режимам на ваших цифрах.
Навигатор: какой режим под ваш бизнес
Короткая логика выбора без погружения в кодекс. Если выручка небольшая, расходов мало, а клиенты — физлица без потребности в НДС, чаще всего выигрывает УСН «доходы»: простой учёт и предсказуемый процент.
Если расходы велики и хорошо документируются — закупка товара, материалы, подрядчики, — считайте УСН «доходы минус расходы»: платить процент со всей выручки в такой ситуации невыгодно. А если колеблетесь между спецрежимами, сравните АУСН и УСН на своих цифрах — у автоматизированной упрощёнки свои лимиты и своя выгода. Если основные клиенты — крупный бизнес на ОСНО, которому нужен вычет по НДС, то работа без НДС отсекает вас от этих заказов, и общая система с полноценными вычетами может оказаться выгоднее спецрежима.
Ключевой принцип навигатора — режим выбирается не по привычке и не «как у соседа», а по трём вашим параметрам: уровню выручки, доле и документируемости расходов, типу клиентов. Меняется хотя бы один — режим пора пересчитывать. Раз в год такая ревизия должна проходить у каждого бизнеса, потому что и лимиты, и ставки, и ваша собственная экономика не стоят на месте.
Красные флаги: что налоговая видит первой
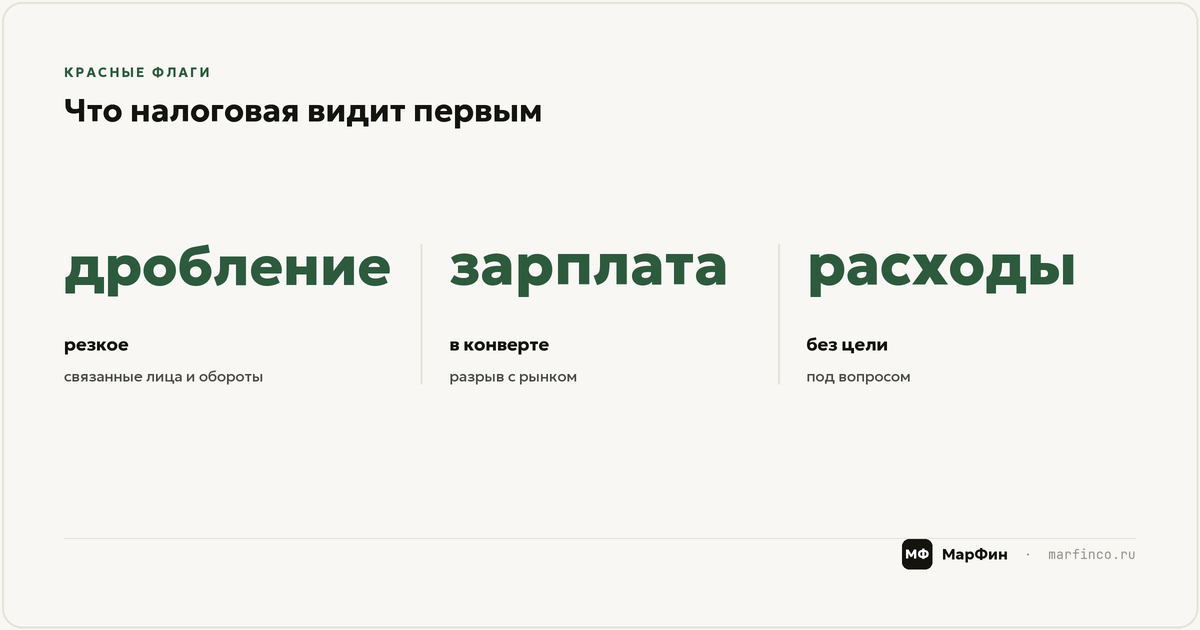
Даже с законными инструментами легко попасть под подозрение, если картина выглядит неестественно. Первый флаг — признаки дробления: несколько компаний с общими учредителями, адресами, сотрудниками, сайтом и клиентами, дружно сидящих под лимитами спецрежима. Система собирает эти совпадения автоматически.
Второй флаг — низкая налоговая нагрузка относительно отрасли: если вы платите заметно меньше среднего по своему виду деятельности, это повод для запроса. Третий — разрывы по НДС: ваш контрагент не отразил налог, который вы ставите к вычету, и цепочка рвётся. Четвёртый — резкое расхождение между оборотами, официальными зарплатами и реальным уровнем жизни собственника.
Общее правило: любая оптимизация должна иметь деловую цель помимо экономии на налогах. Разделили направления, потому что так удобнее управлять и разные рынки, — нормально. Разделили исключительно чтобы не платить НДС — красный флаг. Если сомневаетесь, где проходит граница в вашем случае, не действуйте наугад: разберите свою структуру на консультации по налогам — это дешевле, чем оспаривать доначисления по итогам проверки.
Порядок действий до конца года
Соберём всё в короткий план. Первое — пересчитайте свой текущий режим на калькуляторе и сравните с альтернативами: возможно, вы переплачиваете просто по инерции. Второе — проверьте, попадаете ли вы под региональные льготы и пониженные тарифы взносов для МСП, их часто не используют по незнанию.
Третье — наведите порядок в расходах: соберите все документально подтверждённые затраты, которые законно уменьшают базу, и уберите сомнительных контрагентов, из-за которых рвётся НДС; собрать и не растерять эти документы помогает бухгалтерское сопровождение. Четвёртое — если у вас есть структура из нескольких юрлиц, честно оцените её на признаки дробления и деловую цель, пока это не сделала налоговая.
Смена режима с нового года требует заявления заранее, поэтому решения принимают в конце текущего года, а не в январе задним числом. Налоговая оптимизация 2026 — это не разовый трюк, а ежегодная процедура: посчитать, сравнить, выбрать законное, задокументировать. Скучно, предсказуемо и без выездных проверок — ровно так, как и должно быть с деньгами.
FAQ
Законна ли налоговая оптимизация в 2026 году?
Да, если это выбор из разрешённого — режима, льгот, учёта расходов — а не сокрытие. Незаконны схемы вроде дробления и фиктивных расходов; законное планирование с деловой целью государство не оспаривает.
Что использовать вместо дробления бизнеса?
Пересчёт оптимального режима, региональные пониженные ставки, льготные тарифы взносов для МСП, если ваш ОКВЭД в приоритетном перечне, и грамотный учёт расходов. Эти инструменты дают реальную экономию без риска доначислений, в отличие от искусственного разделения на несколько юрлиц.
Какой налоговый режим выбрать?
Отталкивайтесь от трёх параметров: уровня выручки, доли и документируемости расходов, типа клиентов. При больших подтверждённых расходах смотрят УСН «доходы минус расходы», при клиентах-плательщиках НДС — общую систему, в простых случаях — УСН «доходы».
Что в первую очередь проверяет налоговая?
Признаки дробления, низкую нагрузку относительно отрасли, разрывы по НДС и расхождения между оборотами и уровнем жизни. Любая оптимизация должна иметь деловую цель помимо экономии на налогах, иначе она превращается в красный флаг.
Список литературы
- Налоговый кодекс РФ, глава 26.2 «Упрощённая система налогообложения»; ст. 427 НК РФ о пониженных тарифах страховых взносов для МСП.
- Федеральный закон от 24.07.2007 № 209-ФЗ «О развитии малого и среднего предпринимательства в Российской Федерации», реестр МСП.
- Письмо ФНС России от 10.03.2021 № БВ-4-7/3060@ о признаках дробления бизнеса и доказывании деловой цели.
- Постановление Правительства РФ с перечнем приоритетных видов деятельности для пониженных тарифов страховых взносов, 2026.
- Материалы МарФин по легальным инструментам налоговой оптимизации и оценке рисков, 2026.
