
С 1 сентября 2026 года в России действует обязанность принимать цифровой рубль — пока только для продавцов с выручкой свыше 120 млн ₽ в год, чей эквайринг обслуживается в системно значимом банке. Дальше график расписан на два года: с 1 сентября 2027-го порог снижается до 30 млн ₽, с 1 сентября 2028-го — до 20 млн ₽, то есть очередь дойдёт и до заметной части малого бизнеса. Для покупателя оплата выглядит как обычный платёж по QR-коду; для бизнеса главное отличие — комиссии ниже карточного эквайринга и мгновенное зачисление. Паниковать не нужно: у большинства малого бизнеса в запасе год-два, а техническая подготовка в основном сводится к обновлению кассового ПО и договору с банком. Разбираем без шума: кого и когда обяжут, что это меняет в деньгах и учёте, что сделать заранее.
Содержание
- Что такое цифровой рубль простыми словами
- График обязанности: кого и когда
- Ловушка порога: выручка за предыдущий год
- Что меняется в деньгах: комиссии и скорость
- Три мифа, которые мешают готовиться спокойно
- Что менять технически и в учёте
- Расчёт на примере: что даст переток оплат
- Что сделать заранее, а что отложить
- FAQ
- Список литературы
Что такое цифровой рубль простыми словами
Цифровой рубль — третья форма национальной валюты наряду с наличными и безналичными деньгами. Его выпускает Банк России, а кошельки граждан и компаний открываются на платформе ЦБ: доступ к ним идёт через приложения привычных банков, но сами деньги хранятся не в коммерческом банке, а на платформе регулятора. Один рубль в любой из трёх форм равен одному рублю — курс всегда 1:1, и «купить цифровой рубль со скидкой» или «заработать на курсе» невозможно по конструкции.
Для покупателя оплата выглядит знакомо: отсканировать универсальный QR-код и подтвердить платёж в приложении своего банка. Для бизнеса ключевое отличие спрятано в механике зачисления: деньги приходят на цифровой кошелёк компании, переводы между кошельками проходят на платформе ЦБ — мгновенно и окончательно, без банковских выходных.
Важно не путать цифровой рубль с криптовалютой: у него один эмитент (Банк России), государственные гарантии и нулевая анонимность. Для бизнеса это не спекулятивный актив, а ещё один канал приёма выручки — как когда-то СБП добавился к картам. И ещё одно практическое следствие конструкции: поскольку кошельки открыты на платформе ЦБ, а не в коммерческом банке, деньги на них не зависят от финансового состояния конкретного банка — для расчётов это дополнительный уровень надёжности, хотя для повседневной работы бизнеса важнее скорость и тарифы.
График обязанности: кого и когда
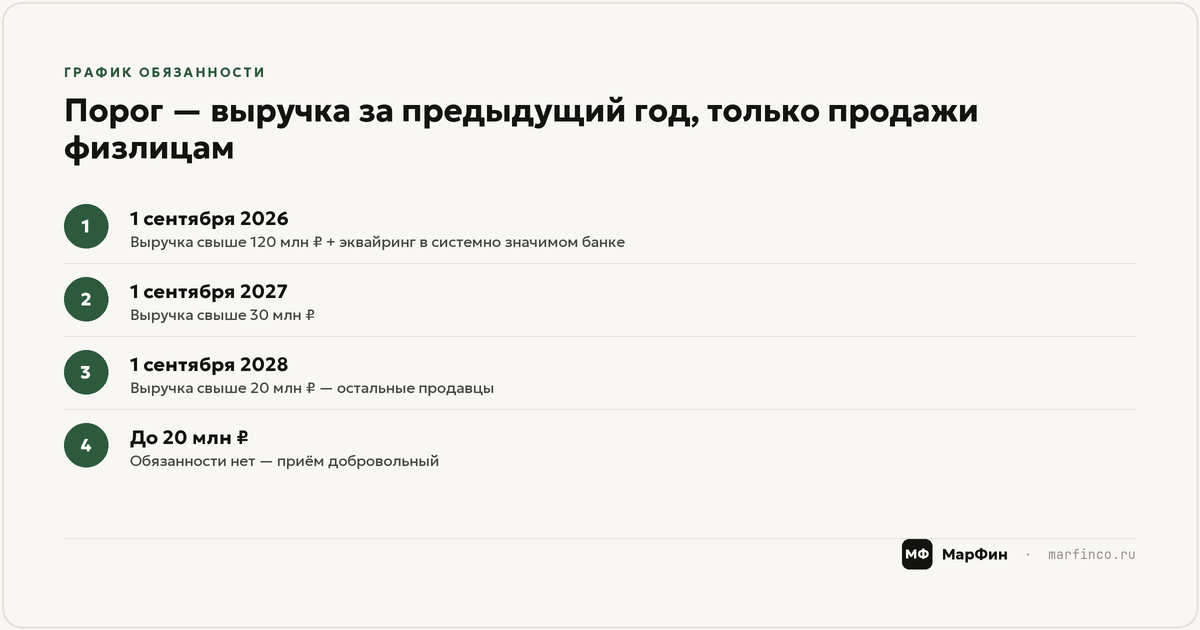
Обязанность принимать цифровой рубль вводится волнами, по двум критериям одновременно — годовой выручке продавца и банку, обслуживающему его эквайринг.
| С какой даты | Порог выручки за предыдущий год | Дополнительное условие |
|---|---|---|
| 1 сентября 2026 | свыше 120 млн ₽ | эквайринг в системно значимом банке |
| 1 сентября 2027 | свыше 30 млн ₽ | обслуживание в банке с универсальной лицензией |
| 1 сентября 2028 | свыше 20 млн ₽ | остальные продавцы |
Практический вывод для малого бизнеса: у большинства есть ещё год-два запаса, и делать что-то срочно этой осенью не нужно. Две важные оговорки. Обязанность касается только продаж физлицам для личных нужд — бизнес, работающий исключительно с юрлицами, под неё не подпадает вовсе. И порог означает именно превышение: выручка ровно 120, 30 или 20 млн ₽ в соответствующую волну не попадает. Платить цифровыми рублями поставщикам или получать их по своим договорам тоже никто не обязывает — это остаётся добровольным.
Обратите внимание и на нижнюю границу: продавцы с выручкой до 20 млн ₽ в графике не значатся вовсе — для микробизнеса приём цифрового рубля так и останется добровольным, пока законодатель не решит иначе.
Ловушка порога: выручка за предыдущий год
У графика есть тонкость, из-за которой обязанность приходит «внезапно»: порог считается по выручке за предыдущий год. Компания, которая в 2027 году вырастет и перешагнёт 30 млн ₽, попадёт под обязанность уже с сентября 2028-го — и узнает об этом не из письма, а из собственной отчётности, если вообще вспомнит проверить.
Поэтому правило простое: планируете рост — заложите проверку порога в годовое планирование. Бизнесу, который балансирует на границе (28–35 млн ₽), стоит смотреть на этот график вместе с остальными порогами налоговой реформы: логика «выручка за прошлый год определяет обязанности в этом» уже знакома упрощенцам по НДС, и календарь обязательств у растущей компании теперь требует регулярной сверки. Держать все такие даты в одном месте — задача, которую решает настройка платёжного календаря: в нём видны не только платежи, но и пороги, после которых состав обязательных платежей меняется.
Что меняется в деньгах: комиссии и скорость
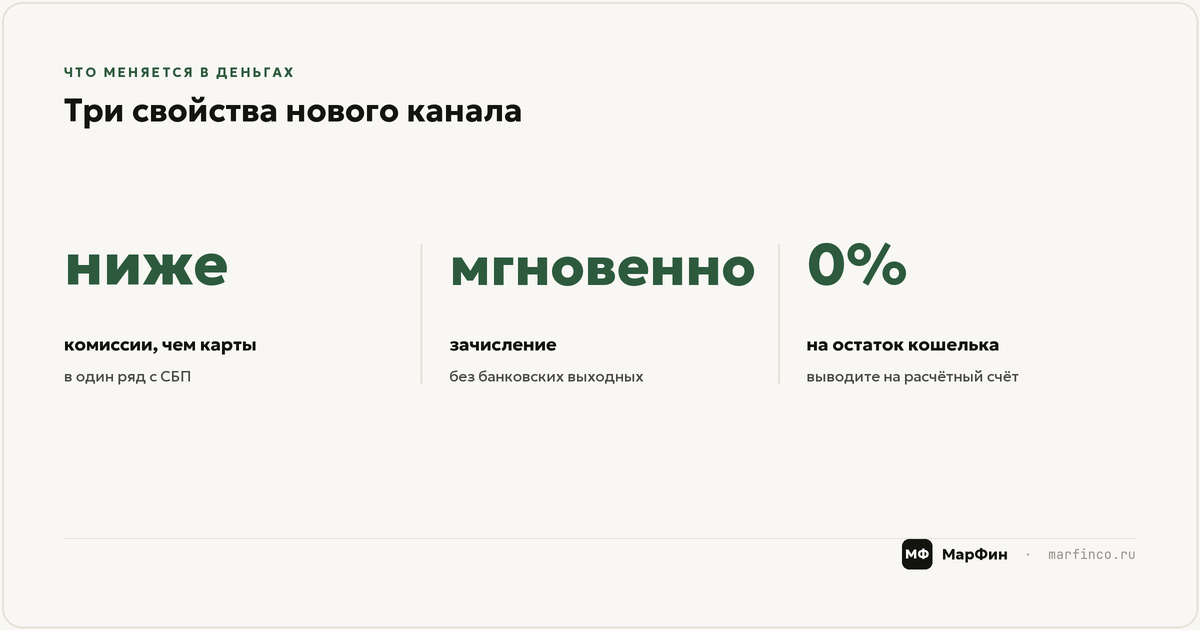
Для бизнеса самый интересный параметр — стоимость приёма. Комиссии за приём цифрового рубля для продавцов установлены ниже типичных ставок карточного эквайринга — по этому параметру цифровой рубль встаёт в один ряд с СБП как более дешёвая альтернатива картам. Масштаб понятен на цифрах: при обороте 5 млн ₽ в месяц каждый процент комиссии стоит бизнесу 600 000 ₽ в год — поэтому переток даже части оплат из «дорогих» карт в «дешёвые» QR-каналы отражается на годовой марже заметно.
Вторая особенность — скорость и окончательность расчётов. Переводы на платформе ЦБ проходят практически мгновенно, без задержек зачисления и банковских выходных, знакомых по обычному эквайрингу. Для компаний с тонкой ликвидностью, где день зачисления выручки имеет значение, это практическое улучшение: меньше «денег в пути» — точнее прогноз кассовых разрывов.
Есть и обратная сторона: на цифровые кошельки не начисляются ни проценты на остаток, ни кэшбэки — платформа ЦБ задумана как средство расчётов, а не сбережений. Деньги, пришедшие в цифровых рублях, разумно регулярно выводить на обычный расчётный счёт, где они могут работать: остаток на кошельке — это «спящая» ликвидность.
Три мифа, которые мешают готовиться спокойно
Вокруг цифрового рубля много тревожных пересказов, и часть решений бизнес принимает не из расчёта, а из страха. Разберём три самых частых мифа.
Миф первый: «всех переведут на цифровой рубль принудительно». Нет. Обязанность касается только приёма: если покупатель хочет заплатить цифровыми рублями, продавец из соответствующей волны должен обеспечить такую возможность. Сам покупатель выбирает форму оплаты свободно — наличные, карта, СБП или цифровой рубль; принудительной конвертации счетов и зарплат в закон не заложено, использование цифрового кошелька для граждан добровольно.
Миф второй: «цифровой рубль заменит безналичные деньги, а старые счета закроют». Тоже нет: это третья форма рубля рядом с двумя существующими, а не вместо них. Расчётные счета, эквайринг, СБП продолжают работать как работали; цифровой рубль добавляется к ним как ещё один канал — по той же логике, по которой в своё время СБП добавился к картам, ничего не отменив.
Миф третий: «для бизнеса это только новые расходы». Как раз наоборот: приём цифрового рубля стоит дешевле карточного эквайринга, обязательных платежей за само подключение не предусмотрено, а основная «инвестиция» — обновление кассового ПО, которое у большинства бизнесов происходит регулярно и так. Реальные расходы возникают только у тех, кто до сих пор не принимает QR-платежи вовсе, — но им подключение окупится снижением комиссий независимо от цифрового рубля.
Что менять технически и в учёте
Хорошая новость: бизнесу, который уже принимает оплату по СБП или QR, отдельное оборудование в большинстве случаев не понадобится. Цифровой рубль работает через универсальный QR-код, и вопрос решается обновлением программного обеспечения кассы и договором с обслуживающим банком. Компаниям без QR-приёма придётся сначала настроить его — и это разумно сделать в любом случае, не дожидаясь обязанности: СБП дешевле карт уже сегодня.
В учёте цифровой рубль отражается как денежные средства: появляется ещё один «счёт» в учётной системе, по которому нужно вести операции и сверки. Основная нагрузка ложится на бухгалтерию в первый месяц-два: настроить проводки, научить кассиров сценарию оплаты, обновить регламент возвратов — возвраты покупателям за оплату цифровыми рублями проходят тоже в цифровых рублях, и этот сценарий стоит прописать заранее, а не изобретать при первом возврате. В управленческом учёте новый кошелёк — просто ещё одна строка в отчёте о движении денежных средств: если ДДС ведётся, цифровой рубль встроится в него за вечер.
Расчёт на примере: что даст переток оплат
Считать эффект стоит консервативно — по собственным цифрам, а не по обещаниям «сэкономите миллионы» из рекламных материалов.
Пример: розничная компания с выручкой 40 млн ₽ в год принимает 70% оплат по картам со средней комиссией эквайринга около 1,8%. Если за пару лет 20% карточных оплат перетекут в цифровой рубль и СБП с комиссией вдвое ниже, экономия составит порядка 50 000–60 000 ₽ в год. Не революция — но и не ноль, особенно с учётом того, что переток будет продолжаться по мере привыкания покупателей, а комиссия — не единственный эффект: мгновенное зачисление сокращает кассовые лаги.
Каркас расчёта для любого бизнеса: доля безналичных оплат × текущая средняя комиссия × реалистичный сценарий перетока. Три цифры, один вечер — и у вас обоснованное решение вместо паники или игнорирования.
И контрпример, чтобы не переоценивать тему: компания, оказывающая услуги юрлицам, — скажем, B2B-агентство с выручкой 35 млн ₽ по безналичным договорам, — может закрыть этот вопрос за минуту. Обязанность распространяется только на продажи физлицам, эквайринга у агентства нет, экономить не на чем: для такого бизнеса цифровой рубль в горизонте пары лет — новость из чужой отрасли, и единственное разумное действие — перепроверить вывод, если появится розничное направление. Расчёт нужен не всем — но решение «нам это не нужно» тоже должно опираться на график и структуру выручки, а не на интуицию.
Что сделать заранее, а что отложить
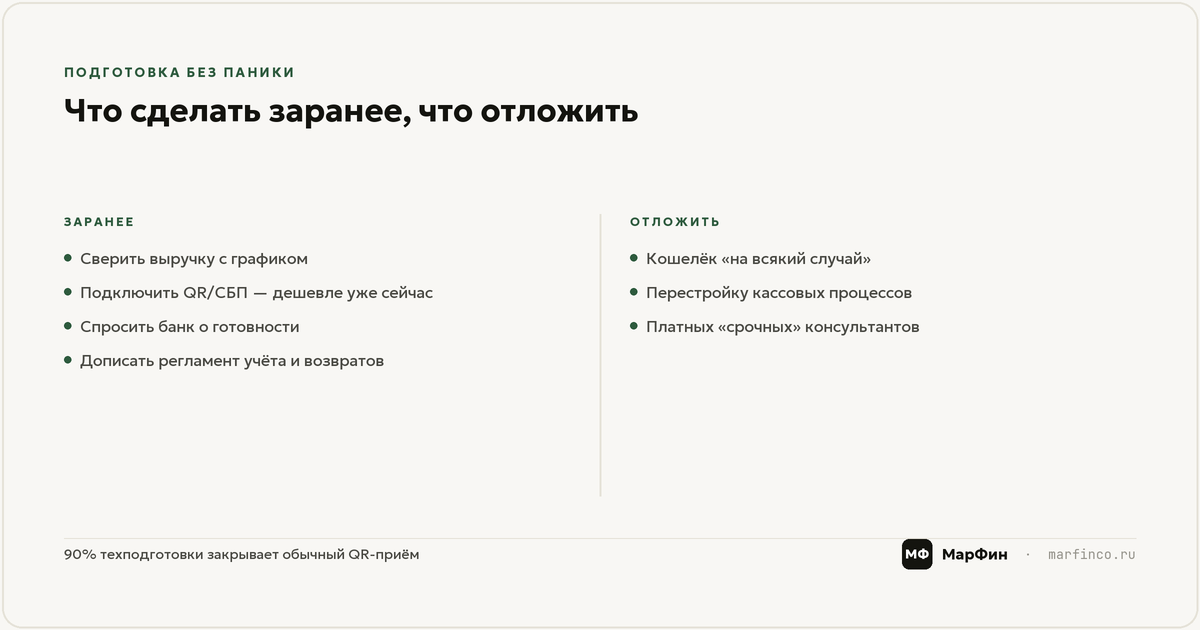
Заранее — четыре пункта, все недорогие. Первое: проверьте свою выручку против графика и поставьте напоминание на сентябрь года, когда порог станет вашим; растущему бизнесу — добавьте проверку порога в годовое планирование. Второе: если ещё не принимаете оплату по QR/СБП — подключите: это снизит комиссии уже сейчас и закроет 90% технической подготовки к цифровому рублю. Третье: спросите свой банк три вещи — поддерживает ли он операции с цифровым рублём, какой тариф установит для вашей категории и потребуется ли обновление кассового ПО; у банков готовность разная, и лучше узнать о неготовности своего за год, а не за неделю до дедлайна. Четвёртое: занесите в регламент бухгалтерии пункт про новый вид денежных средств — проводки, сверки, возвраты, вывод остатков на расчётный счёт.
Отложить можно всё остальное: открывать кошелёк «на всякий случай», перестраивать кассовые процессы и тем более платить консультантам за «срочную подготовку к цифровому рублю» микробизнесу не нужно — до порога 20 млн ₽ обязанность не дотягивается вовсе, а при обороте выше у вас есть чёткая дата из таблицы.
Подготовиться спокойно — дешевле, чем срочно. Если хотите, чтобы новый вид расчётов встал в учёт без авралов — проводки, регламент возвратов, сверки, контроль порогов по выручке, — подключите бухгалтерское сопровождение: настроим учёт под цифровой рубль и СБП, приведём в порядок кассовую дисциплину и предупредим о порогах реформы до того, как они станут обязанностями.
Материал носит информационный характер: параметры внедрения цифрового рубля и тарифы уточняются нормативными актами ЦБ — перед решениями сверяйтесь с актуальными документами Банка России и своим банком. Обновлено: 11 сентября 2026 года.
FAQ
Обязан ли малый бизнес принимать цифровой рубль в 2026 году?
Нет. С 1 сентября 2026 года обязанность действует только для продавцов с выручкой свыше 120 млн ₽ за предыдущий год с эквайрингом в системно значимом банке. Порог 30 млн ₽ наступит 1 сентября 2027-го, 20 млн ₽ — 1 сентября 2028-го. Бизнес с выручкой до 20 млн ₽ в графике обязанности не значится — для него приём остаётся добровольным.
Сколько стоит приём цифрового рубля для бизнеса?
Комиссии для продавцов установлены ниже типичных ставок карточного эквайринга — цифровой рубль по стоимости приёма встаёт в один ряд с СБП. Точный тариф зависит от банка и категории бизнеса, поэтому конкретную ставку запрашивайте у своего банка и сравнивайте с текущей комиссией по картам.
Нужно ли покупать новое оборудование для приёма цифрового рубля?
В большинстве случаев нет. Оплата идёт через универсальный QR-код: если вы уже принимаете СБП или QR-платежи, достаточно обновить кассовое ПО и заключить договор с банком. Отдельный терминал не требуется. Если QR-приёма нет — начните с его подключения, это полезно независимо от цифрового рубля.
Можно ли хранить деньги в цифровых рублях и получать проценты?
Хранить можно, получать проценты — нет: на остатки на цифровых кошельках проценты не начисляются, кэшбэков тоже нет. Платформа задумана для расчётов, а не сбережений, поэтому поступившую выручку разумно регулярно выводить на обычный расчётный счёт, где деньги могут работать.
Как цифровой рубль отражается в учёте?
Как денежные средства — отдельный «счёт» наряду с расчётным счётом и кассой. Понадобится настроить проводки, включить кошелёк в сверки и прописать регламент возвратов: возврат за покупку, оплаченную цифровыми рублями, проходит тоже в цифровых рублях. В управленческом учёте это ещё одна строка в ДДС.
Список литературы
- Федеральный закон от 24.07.2023 № 340-ФЗ и связанные изменения в ГК РФ — правовой статус цифрового рубля как формы безналичных денежных средств.
- Банк России, материалы по цифровому рублю (cbr.ru) — устройство платформы, тарифы для бизнеса, этапы внедрения.
- Федеральный закон № 248-ФЗ (июль 2025) — универсальный платёжный QR-код и поэтапная обязанность продавцов принимать цифровой рубль.
- Материалы МарФин по платёжной инфраструктуре, ДДС и кассовой дисциплине малого бизнеса.
