
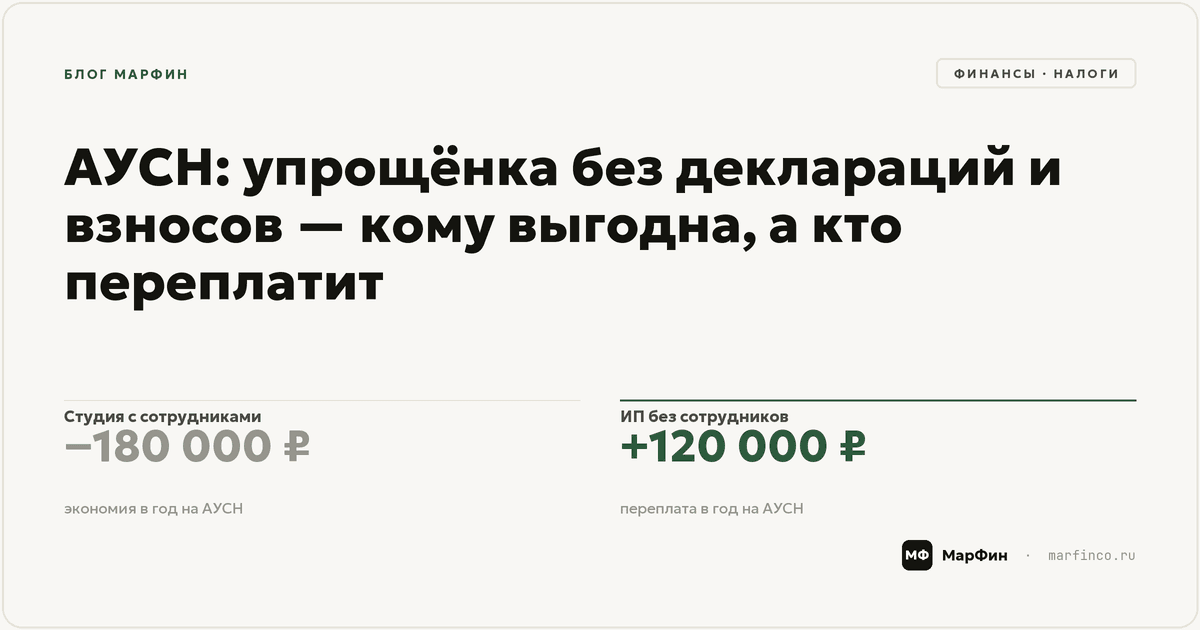
АУСН — автоматизированная упрощённая система налогообложения — это налоговый режим для малого бизнеса с доходом до 60 млн ₽ в год и штатом до 5 человек, на котором налог считает сама ФНС по данным банка и онлайн-кассы. Деклараций нет, страховых взносов за себя и сотрудников нет (остаётся только фиксированный взнос на травматизм — порядка трёх тысяч рублей в год), но ставки выше обычной упрощёнки: 8% с доходов против 6% и 20% с разницы доходов и расходов против 15%. Выгодна АУСН прежде всего бизнесу с сотрудниками и белым фондом оплаты труда — экономия на взносах перекрывает повышенную ставку. ИП без сотрудников с приличным доходом на АУСН почти всегда переплачивает. Ниже — расчёты для четырёх типовых бизнесов и калькулятор, чтобы посчитать свой.
Содержание
- Как устроена АУСН: правила в 60 секунд
- За что платим: 8% и 20% против 6% и 15%
- Главная выгода — взносы: у кого она сработает
- Четыре бизнеса на цифрах: кто выигрывает, кто переплачивает
- Шесть стоп-сигналов: кому АУСН противопоказана
- Как перейти на АУСН: сроки и порядок
- Подводные камни: банк, наличные, утрата права
- FAQ
- Список литературы
Как устроена АУСН: правила в 60 секунд
АУСН запустили как эксперимент в 2022 году в четырёх регионах, а с 2025 года право вводить режим своими законами получили все субъекты РФ — и большинство им воспользовалось, так что к 2026 году АУСН доступна почти по всей стране. Перед переходом стоит один раз проверить, действует ли режим в вашем регионе: перечень ведёт ФНС.
Условия входа: доход не более 60 млн ₽ в год, не более 5 сотрудников, расчётный счёт — только в уполномоченном банке из перечня ФНС, зарплата — только безналично через этот банк. Ставки — 8% с доходов или 20% с разницы доходов и расходов; на объекте «доходы минус расходы» есть минимальный налог — 3% от доходов. Налоговый период — месяц: ФНС сама считает налог по данным движения по счёту, кассы и личного кабинета, а бизнес до 25-го числа следующего месяца оплачивает выставленную сумму.
Главные освобождения, ради которых всё затевалось: не нужно сдавать декларацию, не нужно вести книгу учёта доходов и расходов, не нужно платить страховые взносы — ни фиксированные ИП за себя, ни взносы за сотрудников; остаётся только небольшой фиксированный платёж на травматизм. НДФЛ с зарплат сотрудников исчисляет и удерживает уполномоченный банк, зарплатная отчётность сокращена до минимума.
Что при этом никуда не исчезает: онлайн-касса при расчётах с физлицами, кадровые документы по сотрудникам, обязанности налогового агента (их берёт на себя банк, но ответственность остаётся на бизнесе) и часть персонифицированной отчётности. АУСН отменяет расчёт налогов и взносов — но не отменяет статус работодателя со всеми его обязанностями. Это важно понимать до перехода: «режим без отчётности» в маркетинговых материалах банков на практике означает «режим с минимальной, но не нулевой отчётностью». И ещё одно следствие, ставшее особенно ценным после налоговой реформы: при доходе в пределах лимита на АУСН не возникает НДС — в отличие от обычной УСН, где порог НДС опустился до 20 млн ₽.
За что платим: 8% и 20% против 6% и 15%
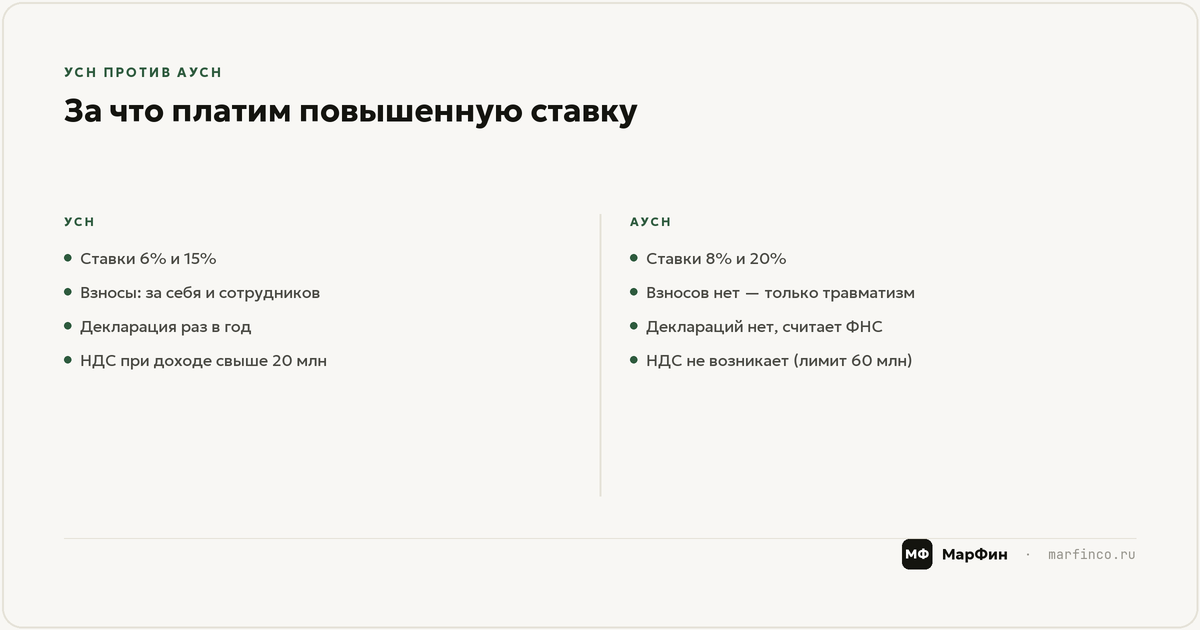
Бесплатным «упрощение» не бывает: за автоматизацию и отмену взносов АУСН берёт повышенной ставкой. Сравним лоб в лоб.
| Параметр | УСН | АУСН |
|---|---|---|
| Ставка «доходы» | 6% | 8% |
| Ставка «доходы − расходы» | 15% (минимальный налог 1% от доходов) | 20% (минимальный налог 3% от доходов) |
| Страховые взносы за сотрудников | 30% (льготы — у приоритетных отраслей МСП) | Нет |
| Фиксированные взносы ИП за себя | Есть + 1% с дохода свыше 300 тыс. ₽ | Нет |
| Уменьшение налога на взносы | Да (до 100% без сотрудников, до 50% с ними) | Уменьшать нечего |
| Декларация | Раз в год | Нет |
| Налоговый период | Год (авансы поквартально) | Месяц |
| НДС при доходе свыше 20 млн ₽ | Возникает | Не возникает (в пределах лимита 60 млн) |
| Лимит дохода | 450 млн ₽ | 60 млн ₽ |
| Сотрудники | До 130 | До 5 |
Два процентных пункта на «доходах» звучат безобидно, но на обороте 20 млн ₽ это 400 000 ₽ в год — сумма, которую должна отбить экономия на взносах и отчётности. Поэтому вопрос «переходить ли на АУСН» не решается по описанию режима — только расчётом на собственных цифрах.
Главная выгода — взносы: у кого она сработает
Экономика выбора между УСН и АУСН — по сути одно уравнение: вы экономите на страховых взносах, но платите повышенную ставку с оборота. Чем больше фонд оплаты труда относительно дохода, тем выгоднее АУСН; чем больше доход при малом штате — тем чаще выигрывает обычная УСН.
У уравнения есть вторая переменная, которую упускают чаще всего: на обычной УСН «доходы» взносы уменьшают сам налог. ИП без сотрудников вычитает их из налога полностью, работодатель — до половины налога. То есть на УСН взносы часто не «дополнительная нагрузка», а замена части налога. На АУСН вычитать нечего — взносов нет, но нет и вычета: сравнивать надо не «налог против налога», а полную нагрузку с обеих сторон.
И третий слой — стоимость рутины. Если бухгалтер на аутсорсе обходится в 15–25 тыс. ₽ в месяц и занят в основном расчётом налогов, взносов и зарплатной отчётностью, на АУСН значительная часть этой работы исчезает — экономия на обслуживании добавляется к налоговой арифметике. Исчезает и риск ошибок в расчётах по взносам — одна из самых частых причин требований из налоговой у малого бизнеса.
Четыре бизнеса на цифрах: кто выигрывает, кто переплачивает
Считаем полную годовую нагрузку — налог плюс взносы — для четырёх типовых профилей. Цифры округлены до тысяч, взносы на травматизм (около 3 тыс. ₽ в год) в расчётах учтены как «≈».
Профиль 1. Студия услуг с сотрудниками: АУСН выигрывает
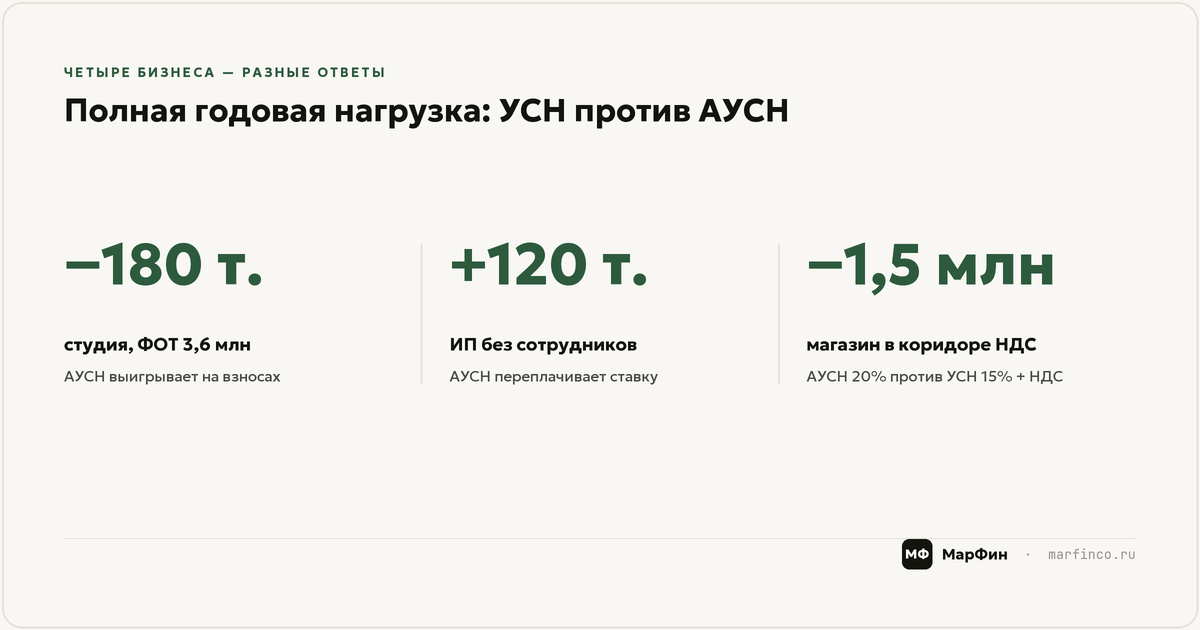
ООО, доход 18 млн ₽ в год, 4 сотрудника, ФОТ 3,6 млн ₽. На УСН «доходы» 6%: налог 1 080 000 ₽, взносы за сотрудников порядка 1 080 000 ₽ (30% от ФОТ), налог уменьшается на взносы максимум наполовину — к уплате 540 000 ₽. Итого нагрузка около 1 620 000 ₽. На АУСН 8%: налог 1 440 000 ₽, взносов нет — итого около 1 443 000 ₽. Выигрыш АУСН — примерно 180 000 ₽ в год, плюс исчезает вся отчётная рутина: декларация, расчёты по взносам, персонифицированная отчётность.
Профиль 2. ИП без сотрудников: АУСН переплачивает
ИП-консультант, доход 6 млн ₽ в год, сотрудников нет. На УСН «доходы» 6%: налог 360 000 ₽; взносы — около 114 000 ₽ (фиксированные ≈ 57 тыс. ₽ плюс 1% с дохода свыше 300 тыс. ₽ — ещё ≈ 57 тыс. ₽), но они полностью вычитаются из налога, так что суммарно к уплате те же 360 000 ₽. На АУСН 8%: налог 480 000 ₽ без каких-либо вычетов. Переплата — 120 000 ₽ в год за удобство «не считать налог», который на УСН «доходы» и так считается за пять минут. Обещание «без взносов» звучит заманчиво ровно до момента, когда вспоминаешь, что взносы и так уменьшали налог.
Профиль 3. Магазин на «доходы минус расходы»: АУСН 20% против УСН 15% с НДС
ООО, розничный магазин: доход 25 млн ₽ в год, учитываемые расходы 20 млн ₽ (включая ФОТ 2,4 млн ₽ четырёх продавцов). На УСН «доходы минус расходы» 15%: взносы за сотрудников 720 000 ₽ уменьшают базу, налог (25 − 20 − 0,72) × 15% = 642 000 ₽, итого с взносами 1 362 000 ₽; плюс НДС 5% «изнутри» выручки — около 1 190 000 ₽ (25 млн × 5/105), если цены поднять не получится. Полная нагрузка — около 2 550 000 ₽. На АУСН «доходы минус расходы» 20%: налог (25 − 20) × 20% = 1 000 000 ₽ (минимальный налог 3% от дохода — 750 000 ₽ — не превышен), взносов нет, НДС нет. Итого около 1 003 000 ₽ — разница больше 1,5 млн ₽ в год, и почти всю её делают отменённые взносы и не возникший НДС, а не сама ставка.
Профиль 4. Селлер в коридоре НДС: АУСН спасает от НДС
ИП, продажи на маркетплейсе, доход 30 млн ₽ в год, 2 сотрудника с ФОТ 1,2 млн ₽. Это коридор 20–60 млн ₽, где на обычной УСН с 2026 года возникает НДС. На УСН «доходы» 6%: налог 1 800 000 ₽, взносы всего около 714 000 ₽ (фиксированные ≈ 57 тыс., 1% с превышения ≈ 297 тыс., за сотрудников 360 тыс.), вычет взносов в пределах половины налога — к уплате 1 086 000 ₽; плюс НДС по ставке 5%: если поднять цены рынок не даёт, это НДС «изнутри» выручки — около 1 430 000 ₽ в год (30 млн × 5/105). Полная нагрузка — около 3 230 000 ₽. На АУСН 8%: налог 2 400 000 ₽, взносов нет, НДС не возникает — итого около 2 403 000 ₽. Выигрыш АУСН — порядка 825 000 ₽ в год, и основную часть его делает не отмена взносов, а отсутствие НДС.
Одна оговорка к арифметике: мы считали по базовым ставкам. Во многих регионах действуют пониженные ставки УСН — вплоть до 1% на «доходах» и 5% на «доходах минус расходах» для отдельных видов деятельности. Если ваш бизнес попадает под региональную льготу, сравнение резко сдвигается в пользу УСН: у АУСН ставки едины по всей стране и не снижаются. Проверить свою региональную ставку — обязательный шаг перед решением.
Четыре профиля — четыре разных ответа, и граница проходит не по отрасли, а по структуре: доля ФОТ в доходе, наличие сотрудников, попадание в коридор НДС, региональные льготы. Посчитайте свой бизнес во всех четырёх вариантах — УСН 6%, УСН 15%, АУСН 8%, АУСН 20% — в нашем калькуляторе: скачайте шаблон-калькулятор УСН vs АУСН, подставьте доход, расходы и ФОТ за последние 12 месяцев — таблица покажет полную нагрузку по каждому режиму и разницу в рублях.
Шесть стоп-сигналов: кому АУСН противопоказана
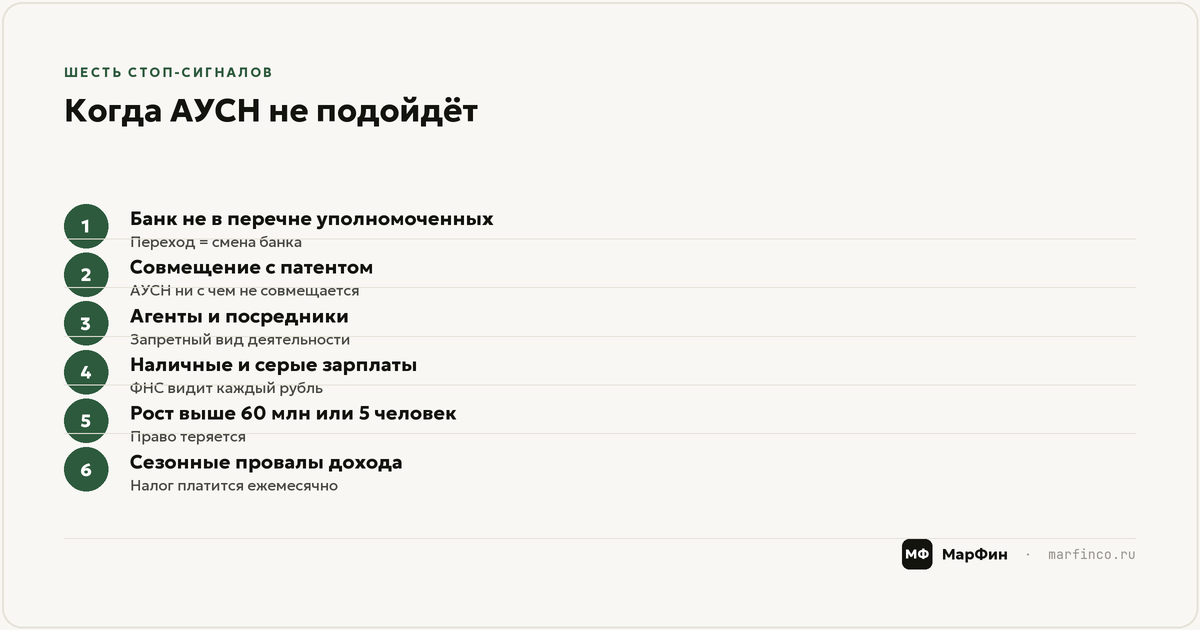
Даже если арифметика сходится, есть ситуации, в которых АУСН не подойдёт технически или окажется ловушкой.
Первый стоп-сигнал — ваш банк не в перечне уполномоченных. Счёт на АУСН может быть только в банке из списка ФНС; если основной счёт в другом банке, переход означает миграцию всех платежей, интеграций и зарплатного проекта. Второй — вы совмещаете режимы: АУСН не совмещается ни с чем, включая патент, что закрывает популярные у ИП связки «УСН + патент». Третий — вид деятельности из запретного списка: посредники, агенты и комиссионеры, ломбарды, производители подакцизных товаров, нотариусы и ряд других категорий на АУСН не допускаются — если работаете по агентской модели, режим не для вас.
Четвёртый — наличные и «серая» зарплата. Модель АУСН предполагает полную прозрачность потоков: зарплата — только через уполномоченный банк, наличная выручка — только через онлайн-кассу. Если в бизнесе есть расчёты, которые «не хочется показывать», автоматический режим, где налоговая видит каждый рубль, обернётся проблемой быстрее, чем любая проверка. Пятый — планы быстрого роста: лимит 60 млн ₽ и 5 сотрудников жёсткие, при превышении право на режим теряется, и компания слетает на общий режим с его НДС и отчётностью. И шестой — доход нестабилен и близок к нулю в отдельные месяцы: налоговый период на АУСН — месяц, платить придётся ежемесячно, что меняет ритм платёжного календаря; для сезонного бизнеса это фактор, который стоит увидеть в календаре платежей заранее, а не обнаружить по факту.
Как перейти на АУСН: сроки и порядок
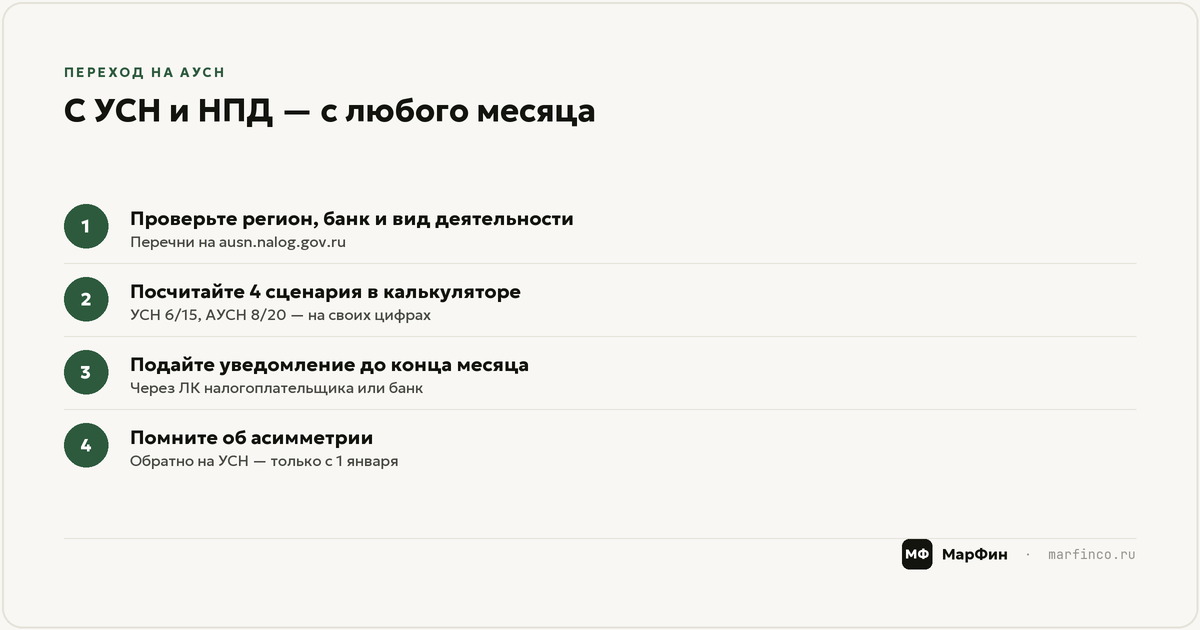
Новые ИП и компании выбирают АУСН при регистрации — уведомление подаётся в течение 30 дней. Для действующего бизнеса главное изменение последних лет: с УСН и с самозанятости (НПД) на АУСН можно перейти с 1-го числа любого месяца, подав уведомление до конца предыдущего, — ждать января больше не нужно. Остальным (например, с общего режима) переход доступен только с 1 января.
Порядок простой: проверить регион и вид деятельности, убедиться, что счёт в уполномоченном банке (или открыть его), подать уведомление через личный кабинет налогоплательщика или банк. Важная асимметрия: обратный путь с АУСН на УСН или общий режим открыт только с начала года. Ошибочный переход фиксируется до 31 декабря — ещё один аргумент считать до, а не после.
И проверьте хронологию с НДС: если ваш доход уже перешагнул порог на обычной УСН, обязанности по НДС до перехода никуда не деваются — как расставаться с ними корректно, лучше решить с налоговым консультантом, а не задним числом. Легальные способы снизить нагрузку и на УСН тоже существуют — мы разбирали их в статье про налоговую оптимизацию после реформы, и выбор режима — только один из инструментов.
Подводные камни: банк, наличные, утрата права
Первый камень — качество данных. Налог считается автоматически по операциям на счёте и кассе, и всё, что банк не смог классифицировать, попадает в доходы или требует ручной разметки в личном кабинете. Возвраты, займы, переводы между своими счетами, ошибочные платежи — за первый месяц-два нужно выработать привычку проверять разметку операций, иначе налог посчитается с «доходов», которые доходами не являются. Типичный пример: вернули поставщику предоплату, он перечислил её обратно — без разметки этот возврат станет «доходом», и с него насчитают 8%. Или собственник пополнил счёт своими деньгами на кассовый разрыв — та же история. Каждая такая ошибка исправима, но только если её заметить до уплаты налога за месяц, поэтому пятиминутная проверка разметки перед 25-м числом должна стать ритуалом.
Второй — маркетплейсы. Связка «АУСН + маркетплейс» стала одной из самых популярных: площадки передают данные о продажах, комиссиях и возвратах напрямую, и учёт селлера почти полностью автоматизируется. Но агентские отчёты площадок стоит сверять с разметкой в личном кабинете АУСН первое время: доходом считается вся выручка от покупателя, а не сумма к перечислению после комиссии — на объекте «доходы» это критично для расчёта.
Третий — утрата права. Превысили 60 млн ₽, наняли шестого сотрудника, открыли счёт в неуполномоченном банке — право на АУСН теряется с начала месяца нарушения, с переходом на общий режим или УСН (при своевременном уведомлении). Следить за приближением к лимитам — обязанность бизнеса, автоматика предупреждать не обязана.
Ну и организационное: АУСН отменяет расчёт налога, но не отменяет управленческий учёт. Налоговая посчитает, сколько вы ей должны, — но не посчитает вашу прибыль, маржу и точку безубыточности. Если вместе с переходом на АУСН хочется навести порядок и в остальных цифрах, бухгалтерское сопровождение закроет разметку операций, кадровые документы и сверки с банком — а заодно проследит за лимитами, чтобы режим не «слетел» внезапно.
Переходить или нет — решается за один вечер с калькулятором. Скачайте шаблон, подставьте свои цифры за 12 месяцев — и если разница окажется существенной, приходите на консультацию по налогам: проверим расчёт на вашей фактуре, учтём региональные ставки и НДС-хронологию, поможем с уведомлением и не дадим потерять на переходе то, что выиграли на режиме.
Материал носит информационный характер и не является налоговой консультацией: параметры АУСН зависят от региона и могут меняться — перед переходом сверьтесь с актуальными нормами и своим налоговым консультантом. Обновлено: 11 сентября 2026 года.
FAQ
АУСН — что это за система налогообложения простыми словами?
Это упрощёнка, на которой налог считает сама налоговая по данным вашего банка и онлайн-кассы. Деклараций и страховых взносов нет, но ставки выше обычной УСН: 8% с доходов или 20% с прибыли. Доступна бизнесу с доходом до 60 млн ₽ в год и штатом до 5 человек со счётом в уполномоченном банке.
Чем АУСН отличается от УСН?
Четыре главных отличия: ставки выше (8%/20% против 6%/15%), взносов нет совсем (на УСН они есть, но уменьшают налог), деклараций и книги учёта нет, налоговый период — месяц вместо года. Лимиты жёстче: 60 млн ₽ дохода и 5 сотрудников против 450 млн ₽ и 130 на УСН. При доходе свыше 20 млн ₽ на УСН возникает НДС, на АУСН в пределах лимита — нет.
Платит ли ИП на АУСН фиксированные взносы за себя?
Нет. На АУСН не платятся ни фиксированные взносы ИП, ни 1% с дохода свыше 300 тыс. ₽, ни взносы за сотрудников — остаётся только фиксированный платёж на травматизм (порядка трёх тысяч рублей в год). Но помните: на УСН «доходы» взносы уменьшали налог, поэтому «экономия» для ИП без сотрудников часто оборачивается переплатой из-за повышенной ставки.
Можно ли перейти на АУСН в середине года?
С УСН и с самозанятости (НПД) — да: с 1-го числа любого месяца, уведомление подаётся до конца предыдущего месяца. Новый бизнес выбирает АУСН при регистрации. С общего режима переход возможен только с 1 января. Обратный переход с АУСН на другие режимы — тоже только с начала года.
Что будет, если превысить лимит 60 млн ₽ или нанять шестого сотрудника?
Право на АУСН теряется с начала месяца, в котором нарушено условие. Дальше — переход на УСН (если успеть с уведомлением) или на общий режим со всей его отчётностью и НДС. Поэтому бизнесу, который растёт к лимитам, стоит планировать «эвакуацию» с режима заранее, а не после превышения.
Кому АУСН выгоднее всего?
Бизнесу с сотрудниками и белым ФОТ (экономия на взносах 30% перекрывает +2% ставки), селлерам маркетплейсов в пределах лимита и компаниям с доходом 20–60 млн ₽, попавшим под НДС на обычной УСН. Невыгодна — ИП без сотрудников с устойчивым доходом: на УСН «доходы» их взносы полностью вычитаются из налога, и АУСН оборачивается чистой переплатой ставки.
Список литературы
- Федеральный закон от 25.02.2022 № 17-ФЗ «О проведении эксперимента по установлению специального налогового режима "Автоматизированная упрощённая система налогообложения"» — ставки, лимиты, порядок перехода и утраты права.
- Налоговый кодекс РФ, глава 26.2 — параметры обычной УСН для сравнения; статья 430 — фиксированные взносы ИП.
- ФНС России, промостраница АУСН (ausn.nalog.gov.ru) — перечень регионов и уполномоченных банков, личный кабинет режима.
- Материалы МарФин по налоговой реформе 2026 года, НДС на УСН и выбору налогового режима.
