
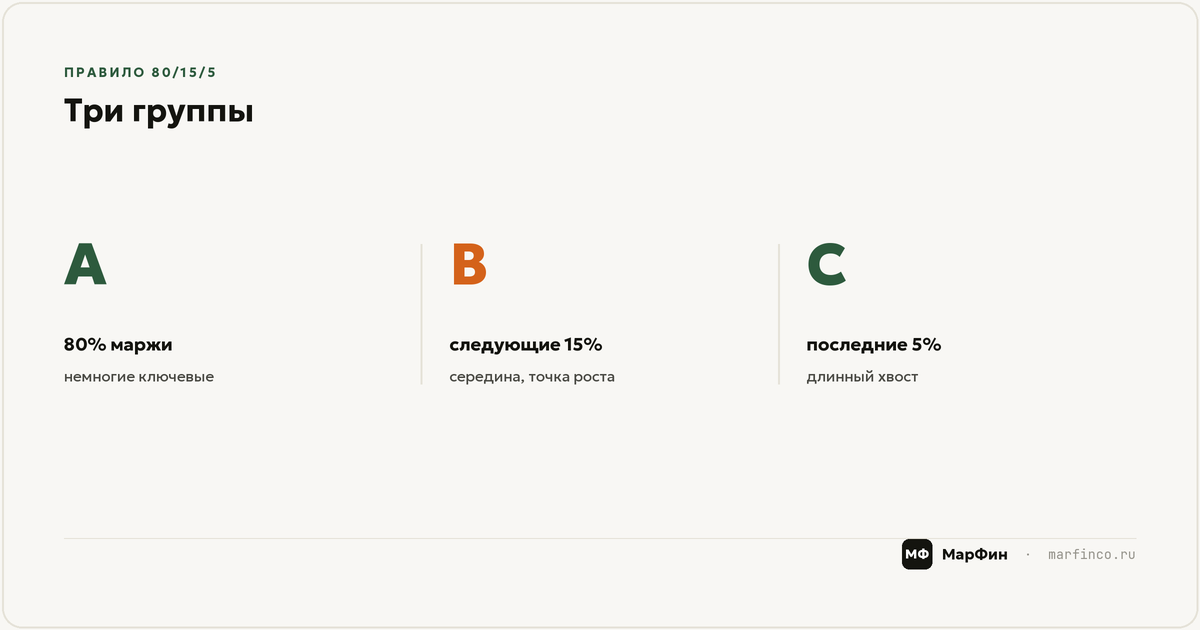
ABC-анализ — это метод, который делит клиентов, товары или каналы на три группы по вкладу в результат: группа A — примерно 20% позиций, которые приносят около 80% выручки или маржи, группа B — следующие 30% позиций с вкладом около 15%, группа C — оставшаяся половина списка, дающая последние 5%. Метод показывает, кто на самом деле кормит бизнес, а кто просто создаёт оборот и загружает команду. Дальше начинаются решения: группу A охранять, группу B растить, группу C упрощать или отпускать. Главный подвох — по какому показателю делить: по выручке или по марже. Разница между этими двумя списками иногда переворачивает представление о собственных клиентах.
Содержание
- Что такое ABC-анализ
- Главная ошибка — считать по обороту: ABC по марже
- Как сделать ABC-анализ в Excel: пошагово
- ABC клиентов для услуг и B2B: что делать с каждой группой
- Риск концентрации: когда клиент группы A опасен
- XYZ-анализ и матрица ABC/XYZ
- Общий вывод
- FAQ
- Список литературы
Что такое ABC-анализ
В основе лежит принцип Парето: небольшая часть причин даёт большую часть результата. В продажах он проявляется с пугающей регулярностью — двадцать процентов клиентов приносят восемьдесят процентов денег, двадцать процентов ассортимента делают почти весь оборот. ABC-анализ превращает это наблюдение в рабочий инструмент: вы сортируете список по вкладу, считаете накопительный итог и проводите две границы.
Классические границы такие: позиции, которые в сумме дают первые 80% результата, — группа A; те, что добирают до 95%, — группа B; последние 5% — группа C. Сами проценты не догма: 75/20/5 или 80/15/5 — рабочие варианты, важна логика деления, а не вторая цифра после запятой. Обычно в группу A попадает 10–25% позиций, в группу C — половина списка и больше.
Анализировать можно что угодно, где есть список и вклад каждого элемента: клиентов, товары и товарные группы, поставщиков, рекламные каналы, даже менеджеров по продажам. Период берите такой, чтобы сгладить случайности: 6–12 месяцев для клиентов и товаров, минимум квартал для каналов. Один удачный месяц не делает клиента группой A, один провальный — группой C.
У метода есть и ограничения, о которых стоит помнить. ABC-анализ — это фотография прошлого периода: он не видит динамику, поэтому перспективный клиент, пришедший три месяца назад, честно попадёт в группу C, а угасающий гигант — в группу A. Новинки ассортимента и новых клиентов разумно анализировать отдельным списком или пометкой, иначе вы будете системно резать точки роста. И ещё: ABC ничего не говорит о стабильности спроса — для этого существует XYZ-анализ, о нём в конце статьи.
Смысл упражнения не в красивой таблице, а в фокусе. Ресурсы — время менеджеров, склад, бюджет на удержание — всегда ограничены, и распределять их равномерно по всему списку означает недодавать лучшим и переплачивать худшим. ABC-анализ отвечает на вопрос, куда смотреть в первую очередь. А вот на что именно смотреть — вопрос отдельный, и здесь совершается главная ошибка.
Главная ошибка — считать по обороту: ABC по марже
(Вячеслав.) Девять из десяти таблиц ABC-анализа, которые я вижу у клиентов, построены по выручке. Это естественно: выручка всегда под рукой, её видно в 1С и в банке. Но бизнес живёт не на выручку, а на маржу — на то, что остаётся после переменных затрат. И список, отсортированный по обороту, отвечает на вопрос «кто приносит больше всего денег через кассу», а не «кто приносит больше всего денег бизнесу». Это разные вопросы с разными ответами.
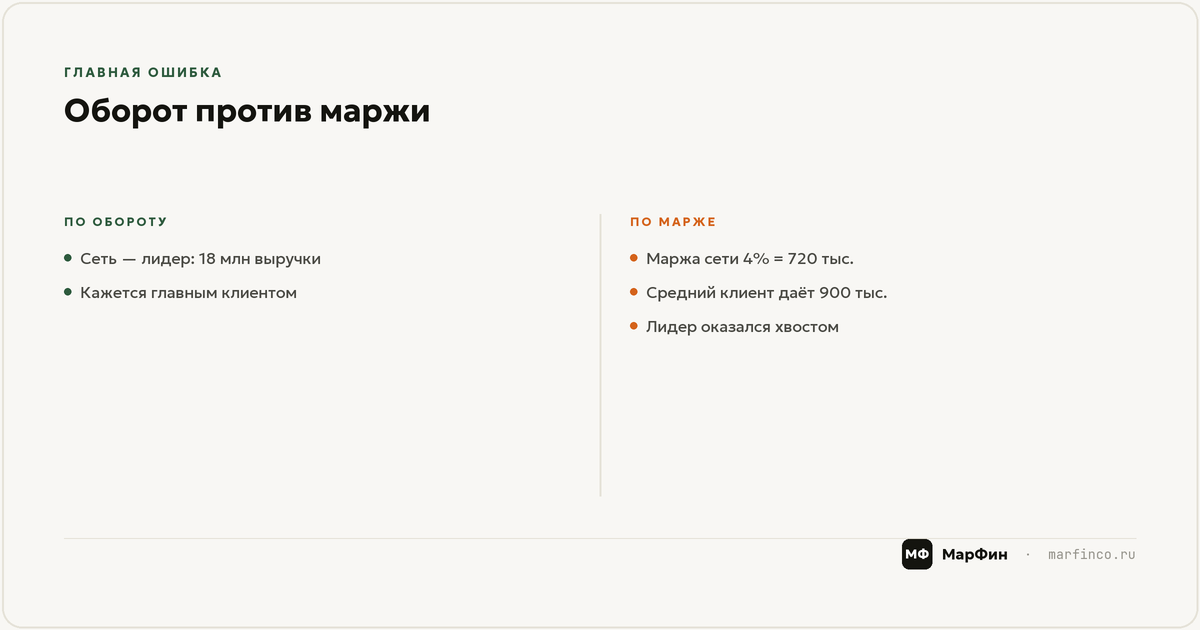
Пример из практики, цифры округлены. Оптовая компания, расходные материалы, около 30 активных клиентов, выручка за год — 60 млн рублей, валовая маржа — 14,4 млн, то есть в среднем 24%. Крупнейший клиент — розничная сеть с выручкой 18 млн в год, 30% всего оборота. В любом ABC по выручке он безоговорочная группа A, менеджеры сдувают с него пылинки. Теперь маржа: сеть выбила скидку за объём, бесплатную доставку до распределительного центра и отсрочку 60 дней. Итоговая маржинальность по этому клиенту — 4%, или 720 тыс. рублей в год. Для сравнения: клиент из середины списка с выручкой 3 млн и маржой 30% приносит 900 тыс. — больше, чем «главный» клиент с оборотом в шесть раз выше. В списке по марже сеть опускается из первой строчки в конец группы B, а если честно посчитать стоимость обслуживания отсрочки и логистики — фактически в C.
Практический вывод: если у вас есть данные о себестоимости, стройте ABC-анализ по марже, а не по обороту. По выручке считайте только тогда, когда маржу восстановить пока нечем, — и держите в голове, что такой список искажён в пользу «оборотистых» позиций. Как правильно посчитать саму маржу и почему прибыль в отчёте не равна деньгам на счёте, мы разбирали отдельно.
Похожая механика — когда большой оборот прячет убыток — регулярно всплывает не только по клиентам, но и по направлениям бизнеса: в кейсе о поиске убыточных направлений видно, как «флагман» компании годами жил за счёт скромного второго направления.
Как сделать ABC-анализ в Excel: пошагово
Никакой специальный софт не нужен: ABC-анализ в Excel или Google Sheets собирается за 30–60 минут. Ниже шаги для клиентов; для товаров всё то же самое, меняется только список.
Шаг 1. Соберите данные
Выгрузите по каждому клиенту выручку и маржу за последние 12 месяцев. Если маржи в учёте нет, начните с выручки, но пометьте себе задачу восстановить себестоимость. Один клиент — одна строка: название в колонке A, маржа в колонке B.
Шаг 2. Отсортируйте по убыванию
Выделите таблицу и отсортируйте по колонке с маржой от большего к меньшему. Лидеры окажутся сверху, хвост — снизу. Уже на этом шаге обычно случается первое открытие: порядок строк не совпадает с привычным рейтингом «важных» клиентов.
Шаг 3. Посчитайте долю каждого
В колонке C посчитайте долю каждого клиента в общей марже: формула для второй строки — =B2/СУММ($B$2:$B$31), и протяните вниз (диапазон подставьте свой). Сумма долей должна дать ровно 100% — это встроенная проверка, что ничего не потерялось.
Шаг 4. Добавьте накопительный итог
В колонке D — накопительная доля: =СУММ($C$2:C2), протянуть вниз. У первой строки накопительный итог равен её доле, у последней — 100%. Именно по этой колонке проводятся границы групп.
Шаг 5. Расставьте границы 80 и 95
В колонке E присвойте группу: =ЕСЛИ(D2<=80%;"A";ЕСЛИ(D2<=95%;"B";"C")). Все, кто в сумме даёт первые 80% маржи, — группа A; кто добирает до 95% — B; остальные — C. Если граница режет крупного клиента пополам — например, накопительный итог перескакивает с 78% сразу на 88%, — отнесите его к группе A: границы служат вам, а не наоборот.
Как выглядит итог на упрощённом примере из шести клиентов (маржа за год, тыс. рублей):
| Клиент | Маржа | Доля | Накопительно | Группа |
|---|---|---|---|---|
| Клиент 1 | 900 | 45% | 45% | A |
| Клиент 2 | 500 | 25% | 70% | A |
| Клиент 3 | 300 | 15% | 85% | B |
| Клиент 4 | 160 | 8% | 93% | B |
| Клиент 5 | 100 | 5% | 98% | C |
| Клиент 6 | 40 | 2% | 100% | C |
Итого маржа — 2 000 тыс. рублей: два клиента из шести дают 70% результата, ещё два добирают до 93%, последняя пара приносит 7% на двоих. На тридцати клиентах картина будет такой же по форме, только контрастнее.
Чтобы не собирать таблицу с нуля, можно скачать шаблон в Excel — внутри листы для клиентов и товаров с готовыми формулами и заполненный пример, без форм и подписок.
ABC клиентов для услуг и B2B: что делать с каждой группой
(Руслан.) Таблица с группами — это диагноз, а лечение — разные действия для разных групп. В услугах и B2B, где клиентов десятки, а не тысячи, ABC-анализ клиентов работает особенно наглядно: за каждой строкой стоит конкретная компания и конкретные отношения.
Группа A: удерживать и не потерять
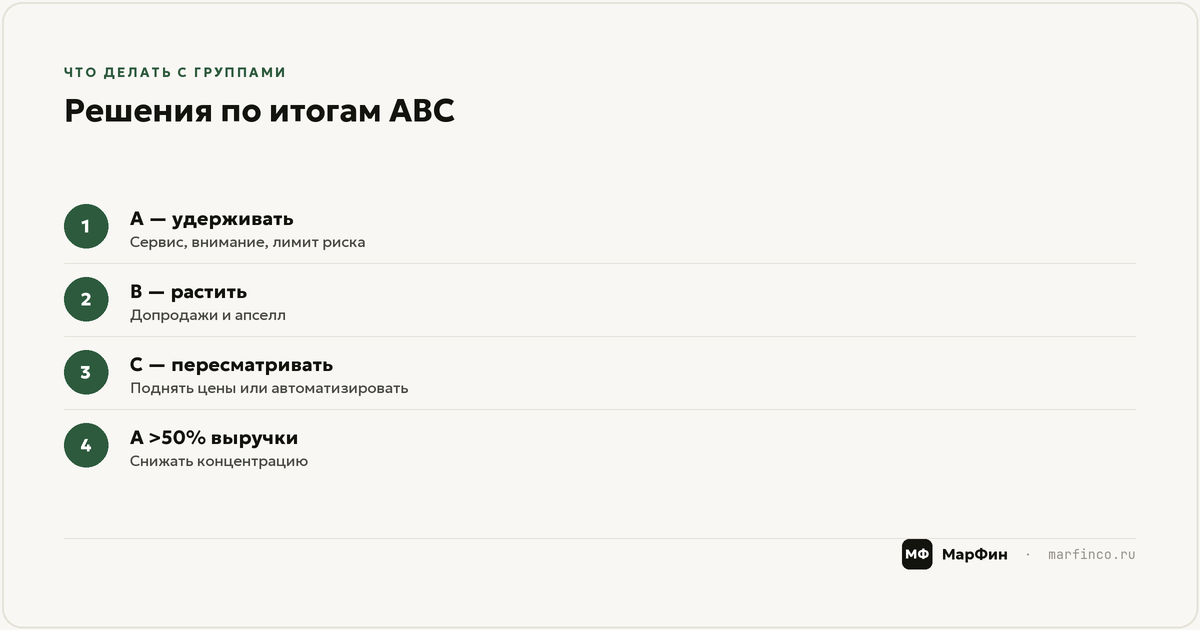
Эти клиенты уже дают вам основную маржу — задача не продать им больше любой ценой, а не потерять. Назначьте каждому персонального менеджера, заведите регулярные встречи не по поводу проблем, а по поводу планов, спрашивайте об их бизнесе раньше, чем они спросят о ваших ценах. Уход одного клиента группы A по последствиям равен уходу двадцати из группы C, поэтому и внимание распределяйте в такой же пропорции. Отдельно проверьте, что качество сервиса для A-клиентов не «как для всех»: у них должны быть приоритетная очередь и короткий путь до руководителя.
Группа B: растить
Это главный источник будущих A-клиентов. У них уже есть доверие к вам, но покупают они меньше, чем могли бы: часть бюджета уходит конкурентам или закрывается своими силами. Работа с группой B — это допродажи и расширение: предложить смежную услугу, перевести с разовых заказов на абонентскую модель, показать, что ещё вы умеете. Рост клиента из B в A обычно стоит в разы дешевле, чем привлечение нового A-клиента с рынка.
Группа C: поднять цены, автоматизировать или отпустить
Половина списка приносит последние 5% маржи — и при этом генерирует львиную долю звонков, правок и мелких счетов. Держать для них тот же уровень сервиса, что и для группы A, — прямой убыток. Варианта три. Поднять цены: часть клиентов уйдёт, оставшиеся станут рентабельными. Автоматизировать: перевести на самообслуживание, типовые пакеты и предоплату, убрав ручной труд. Отпустить: вежливо передать тем, для кого такой клиент — профильный. Что выбрать, показывает расчёт: сколько маржи клиент приносит и сколько ресурсов потребляет — по сути это уже юнит-экономика на уровне отдельного клиента.
Риск концентрации: когда клиент группы A опасен
(Вячеслав.) У медали группы A есть обратная сторона. Если один клиент даёт 50% выручки и больше, у вас не клиент, а работодатель: он диктует цены, сроки и условия оплаты, а его уход означает мгновенный кассовый разрыв и сокращения. Формально это лучший клиент в таблице, фактически — главный риск бизнеса. Тревожный порог начинается раньше: уже при доле 30–40% стоит относиться к ситуации как к концентрации, а не как к удаче.
Что делать, если такой клиент у вас есть. Первое — признать риск и перестать усиливать его: не давать этому клиенту скидок и отсрочек «за объём» сверх уже согласованных, ведь каждая уступка делает зависимость дороже. Второе — закрепить отношения договором: срок, объёмы, порядок расторжения с уведомлением за 2–3 месяца, чтобы уход не был одномоментным. Третье — направить прибыль от этого клиента в привлечение новых: цель не в том, чтобы он платил меньше, а в том, чтобы его доля снижалась за счёт роста остальных.
Отдельный вопрос — стоит ли вообще брать клиента, который сразу станет половиной выручки. Иногда да: крупный контракт может окупить год работы. Но входить в такую сделку нужно с открытыми глазами: посчитать маржу с учётом всех уступок до подписания, не нанимать постоянную команду под один контракт и заранее договориться с собой, какую долю этого клиента в выручке вы считаете предельной. Концентрация опасна не сама по себе, а тогда, когда она случилась незаметно и ей никто не управляет.
И отдельно про деньги: у крупных клиентов группы A почти всегда отсрочка платежа, а значит, именно они формируют основную часть вашей дебиторской задолженности. Следите за дебиторкой группы A внимательнее, чем за любой другой: просрочка на 60 дней от клиента с половиной выручки — это уже не бухгалтерская строка, а угроза зарплате.
XYZ-анализ и матрица ABC/XYZ
(Руслан.) ABC отвечает на вопрос «сколько приносит», но молчит о втором измерении — «насколько стабильно». Для этого есть XYZ-анализ: он делит те же позиции по предсказуемости спроса. Группа X — спрос стабильный, отклонения от среднего в пределах 10%; группа Y — колебания 10–25%, обычно сезонность; группа Z — спрос случайный, отклонения больше 25%. Технически считается коэффициент вариации: стандартное отклонение продаж по месяцам делится на средние продажи.
Если совместить обе оси, получится матрица ABC/XYZ из девяти клеток. Крайние случаи говорят сами за себя. AX — золотой фонд: приносят много и стабильно, для товаров это позиции, которые нельзя допускать до нулевого остатка, для клиентов — ядро бизнеса. AZ — «джекпоты»: приносят много, но непредсказуемо, под них нельзя строить постоянные расходы. CZ — кандидаты на вылет: мало и хаотично, именно отсюда начинают чистку ассортимента.
Когда матрица нужна, а когда избыточна. Нужна — торговле и производству с ассортиментом от сотен позиций, где она напрямую управляет закупками и складом: под AX держим запас, под CZ работаем под заказ. Избыточна — сервисному бизнесу с 20–50 клиентами: на таком списке хватает ABC по марже плюс здравого взгляда на стабильность каждого клиента, а девять клеток превращаются в украшение презентации. Начинайте с ABC; добавляйте XYZ, только когда почувствуете, что решения о запасах и закупках принимаются вслепую.
Общий вывод
(Вячеслав.) ABC-анализ — самый дешёвый финансовый инструмент из существующих: нужны только выгрузка за год и час в Excel. Но работает он лишь при одном условии — считать по марже, а не по обороту. Список по выручке льстит крупным клиентам и прячет тех, кто реально кормит бизнес; список по марже иногда неприятен, зато честен. И не забывайте про обратную сторону: клиент группы A с половиной выручки — это риск, которым нужно управлять, а не повод для гордости.
(Руслан.) А я добавлю: таблица без действий — это просто таблица. Ценность появляется, когда после анализа меняется поведение: с группой A вы начинаете регулярно разговаривать, группе B — осознанно допродавать, группе C — поднимать цены или упрощать сервис. Повторяйте упражнение раз в квартал-полгода: клиенты мигрируют между группами, и эта миграция — отдельный источник инсайтов о том, куда движется бизнес.
Хотите увидеть свои группы A, B и C на реальных цифрах, а не на глазок? В рамках финансовой диагностики бизнеса мы восстановим маржу по клиентам и товарам, построим ABC по марже, покажем риски концентрации и отдадим готовую модель, которую дальше можно обновлять без нас.
FAQ
Что такое ABC-анализ простыми словами?
Это способ разделить клиентов или товары на три группы по вкладу в деньги: A — немногие, кто приносит основную часть (около 80%), B — середина (около 15%), C — длинный хвост с последними 5%. Смысл — перестать относиться ко всем одинаково: лучших удерживать, средних растить, хвост упрощать или отпускать.
По выручке или по марже проводить ABC-анализ?
По марже, если есть данные о себестоимости. Список по выручке показывает, кто создаёт оборот, а не кто приносит прибыль: клиент с большими объёмами и выбитыми скидками может стоять первым по выручке и в хвосте по марже. ABC по выручке допустим как временное решение, пока маржу нечем восстановить.
Как часто делать ABC-анализ?
Раз в квартал или раз в полгода — на данных за скользящие 12 месяцев, чтобы сгладить сезонность. Чаще не нужно: группы не успевают измениться, и анализ превращается в ритуал. Отдельный повод пересчитать — заметное событие: уход крупного клиента, ввод новой линейки, изменение цен.
Что делать с группой C — избавляться?
Не спешить. Сначала посчитать: часть клиентов C становится рентабельной после повышения цен или перевода на предоплату и типовые пакеты. Часть — это новички, которые ещё могут вырасти в B и A. Избавляться стоит от тех, кто стабильно потребляет больше ресурсов, чем приносит маржи, и не реагирует ни на цены, ни на смену формата.
Список литературы
- Ричард Кох, «Принцип 80/20» (Richard Koch, The 80/20 Principle, 1997) — принцип Парето в бизнесе и логика концентрации усилий.
- Пол Фаррис и др., «Ключевые маркетинговые метрики» (Marketing Metrics, 2-е изд., 2010) — метрики клиентской базы, прибыльность клиентов и сегментов.
- Энтони Аткинсон, Роберт Каплан и др., «Управленческий учёт» — расчёт себестоимости и рентабельности по клиентам и продуктам.
- Материалы МарФин по расчёту маржи, юнит-экономике и работе с клиентской базой.

