
Одна из самых обидных ситуаций у собственников: компания прибыльна по отчётам, а денег нет, и приходится брать кредит, хотя клиенты должны вам 2 млн. Причина почти всегда в дебиторке, а точнее — в плохой оборачиваемости дебиторской задолженности. Разберём по порядку: откуда берётся, сколько стоит, как измерить и как лечить.
Содержание
- Как прибыль превращается в пустой счёт
- Откуда берётся дебиторка
- Сколько она вам стоит
- Как измерить: оборачиваемость ДЗ
- Лестница возврата
- Как не копить долги
- FAQ
- Список литературы
Как прибыль превращается в пустой счёт
Прибыль в отчёте о прибылях и убытках считается по методу начисления: вы отгрузили товар или оказали услугу — прибыль зафиксирована, даже если деньги ещё не пришли. Формально вы заработали. Фактически на счёте пусто.
Разрыв возникает ровно в тот момент, когда вы отдали ценность раньше, чем получили деньги. Отгрузили с отсрочкой, сделали работу с постоплатой, дали клиенту «до конца месяца» — и ваша прибыль превратилась в строчку «нам должны». Пока эта строчка растёт, бизнес может показывать отличную рентабельность и одновременно занимать на зарплату — это частный случай истории о том, куда уходит прибыль.
Это и есть ловушка: цифры говорят, что всё хорошо, а платёжеспособность падает. Собственник смотрит на прибыль и не понимает, почему нечем платить. Ответ — деньги есть, но не у вас, а у ваших клиентов.
Откуда берётся дебиторка
Дебиторка растёт незаметно, потому что каждый отдельный случай выглядит безобидно. Крупному клиенту дали отсрочку, чтобы не упустить сделку. Постоянному покупателю пошли навстречу. Новому — сделали работу вперёд, «на доверии». Ни одно из этих решений не кажется ошибкой в моменте.
Проблема в накоплении. Десять клиентов с месячной отсрочкой — это их месячная выручка, замороженная на чужих счетах. А ещё дебиторка удобно прячется: в балансе она стоит в активах наравне с деньгами, хотя на счёте её нет, — она не болит, пока хватает подушки, и обнаруживается только тогда, когда деньги внезапно понадобились все и сразу.
Отдельная категория — просрочка. Часть дебиторки перестаёт быть рабочей отсрочкой и превращается в зависший долг: клиент тянет, обещает, переносит. Именно эта часть опаснее всего, потому что с каждой неделей вероятность вернуть деньги падает.
Сколько она вам стоит
Замороженные деньги — не нейтральный ноль, они стоят вам вполне конкретных сумм. Если клиенты должны 2 млн, а вы из-за этого берёте оборотный кредит по ставке около 20% годовых (ключевая плюс банковская маржа), дебиторка стоит вам 400 тысяч рублей чистого убытка в год — вы платите проценты за то, что вам и так должны.
Даже без кредита цена есть. Эти 2 млн могли работать: закупить товар со скидкой за объём, вложиться в рекламу, положить на депозит. Всё, что они могли принести и не принесли, — это упущенная выгода, и она реальна, просто её не видно в отчётах.
Есть и третья статья — риск невозврата. Часть дебиторки в итоге не вернётся никогда, и чем дольше долг висит, тем эта часть больше. Поэтому дебиторку правильно оценивать как актив с дисконтом: 2 млн на бумаге почти всегда стоят меньше 2 млн в реальности. Понять, сколько именно вам стоит зависшая ДЗ, помогает финансовая диагностика бизнеса — она переводит абстрактный долг в конкретную цифру убытка.
Как измерить: оборачиваемость ДЗ
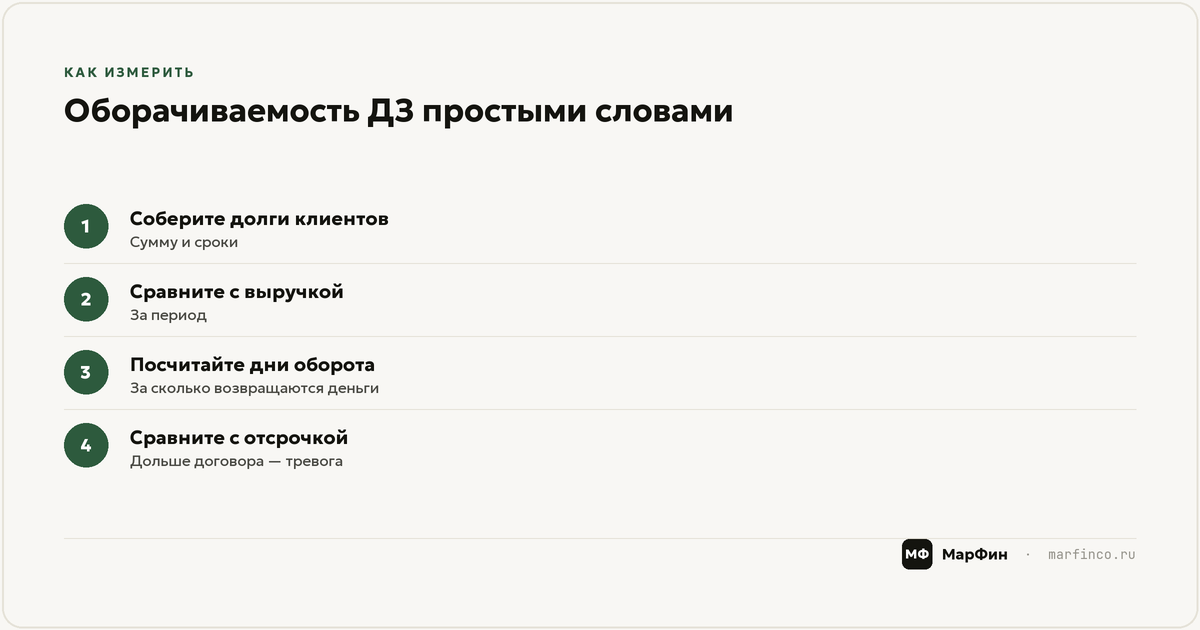
Чтобы управлять дебиторкой, её нужно измерить, и главный показатель здесь — оборачиваемость дебиторской задолженности. Простыми словами это ответ на вопрос: за сколько дней в среднем клиент превращает свой долг в деньги на вашем счёте.
Считается так: среднюю дебиторку за период делите на выручку за тот же период и умножаете на число дней. Получаете период оборота в днях. Если по договорам вы даёте отсрочку в 14 дней, а оборачиваемость показывает 45 — деньги возвращаются больше чем втрое дольше договорного срока: две трети периода оборота приходится на просрочку, и это прямой сигнал к действию.
Универсальной «правильной» цифры нет — норма зависит от отрасли и ваших условий отсрочки. Важнее динамика: если период оборота растёт из месяца в месяц, дебиторка выходит из-под контроля, даже при отличной выручке. Так, у клиента-оптовика с оборотом 80 млн оборачиваемость ДЗ выросла с 21 до 47 дней за полгода — деньги встали, пришлось вводить лимиты и предоплату. Отслеживайте этот показатель так же регулярно, как выручку и прибыль, — он предупреждает о кассовом разрыве заранее.
Лестница возврата
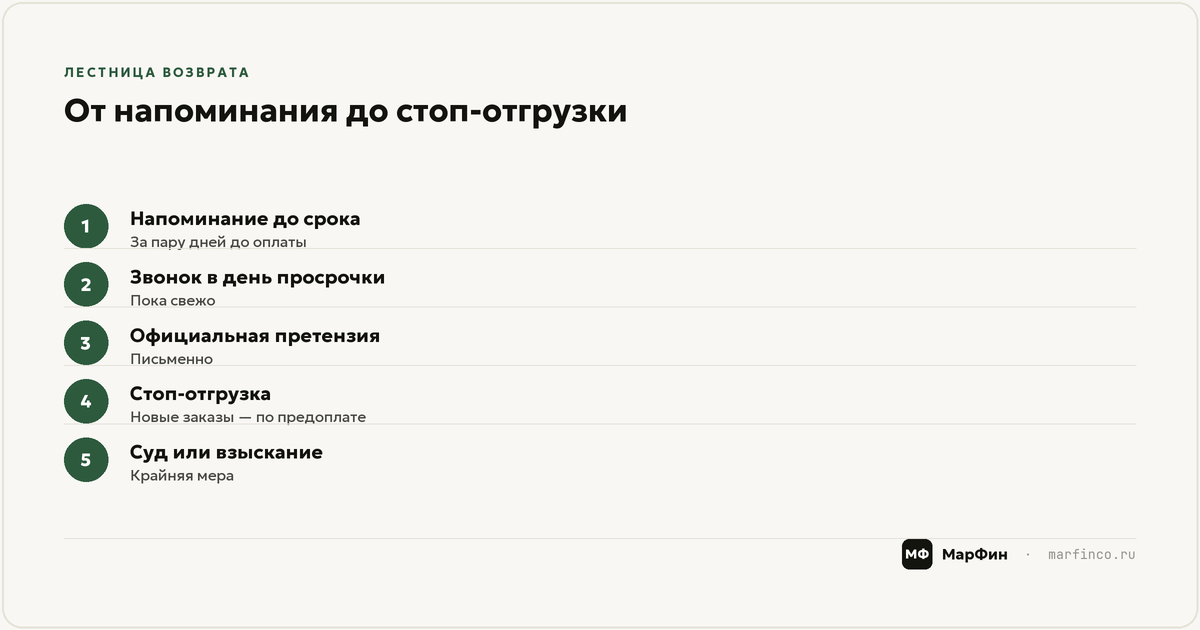
Когда долг завис, паника и суд — не первые шаги. Работает лестница возврата: последовательная эскалация, где каждая следующая ступень жёстче предыдущей. Начинать всегда стоит с мягкого, чтобы не потерять клиента там, где хватило бы напоминания.
Ступень первая — напоминание до срока: короткое сообщение за два-три дня до даты оплаты, дружелюбно и по делу. Ступень вторая — обращение в день просрочки: спокойный вопрос, всё ли в порядке с оплатой. Ступень третья — официальное письмо с указанием суммы, срока и упоминанием договора. Ступень четвёртая — звонок руководителя вашей компании руководителю должника, разговор на уровне первых лиц.
Ступень пятая — стоп-отгрузка: приостановка новых поставок и работ до погашения долга. Это сильный рычаг для действующего клиента, который хочет продолжать сотрудничество. И только последняя ступень — претензия и суд, когда всё остальное не сработало. Выстроить эту лестницу как регламент, а не действовать по настроению, проще, когда дебиторка на виду: её показывают три базовых отчёта собственника — от ДДС до баланса, где зависший долг заметен сразу.
Как не копить долги
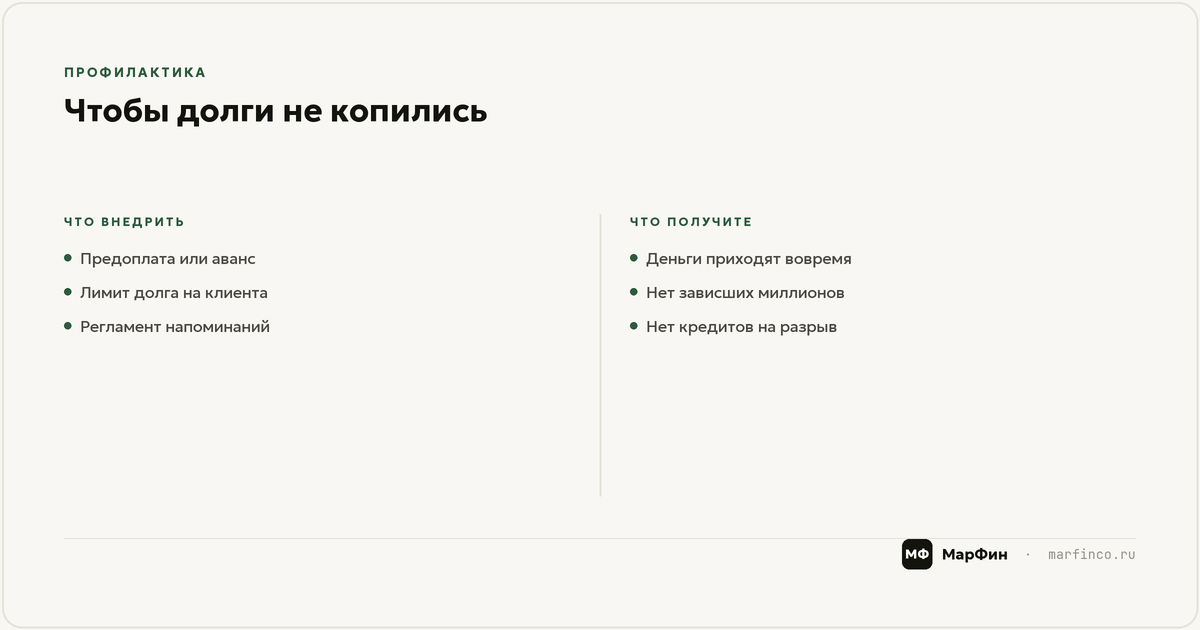
Лечить дебиторку дороже, чем не допускать. Первый инструмент профилактики — предоплата хотя бы частичная: аванс в 30–50% отсекает большинство недобросовестных клиентов ещё до сделки и держит ваш денежный поток здоровым.
Второй — лимиты. Для каждого клиента задайте максимальную сумму отсрочки, за которую вы не выходите. Новому клиенту — минимальный лимит, проверенному — больше, но не безлимитно. Так один крупный неплательщик не утащит за собой весь ваш оборотный капитал.
Третий — регламент. Пропишите, кто и когда напоминает об оплате, на каком дне просрочки включается какая ступень лестницы, кто принимает решение о стоп-отгрузке. Когда это система, а не подвиг конкретного менеджера, дебиторка перестаёт расти незаметно. Вместе предоплата, лимиты и регламент возвращают вам контроль над собственными деньгами — и убирают саму ситуацию «прибыль есть, а денег нет». Если хотите выстроить эту систему под свой бизнес, а не собирать на ходу, настройте платёжный календарь вместе с нами — разберём вашу дебиторку на конкретных цифрах.
FAQ
Какая оборачиваемость дебиторской задолженности считается нормальной?
Единой нормы нет — ориентир задают ваши условия отсрочки. Если по договорам вы даёте 14 дней, а фактический период оборота близок к этой цифре, всё под контролем. Тревожит не абсолютное значение, а рост показателя из месяца в месяц.
Как вернуть долг без суда?
Работает лестница возврата: напоминание до срока, обращение в день просрочки, официальное письмо, разговор на уровне руководителей и стоп-отгрузка. Большинство долгов возвращается на средних ступенях, до претензии, если действовать системно и вовремя.
Нужна ли предоплата, если клиенты постоянные?
Хотя бы частичная предоплата полезна даже с проверенными клиентами — она держит ваш денежный поток здоровым и снижает риск. Для новых клиентов аванс почти обязателен, для постоянных можно смягчить условия, но в рамках заранее заданного лимита.
Как посчитать цену зависших денег?
Сложите три статьи: проценты по кредитам, которые вы берёте из-за нехватки денег, упущенную выгоду от того, что эти суммы не работают, и риск невозврата. Даже грубый расчёт обычно показывает, что дебиторка обходится в десятки процентов годовых от зависшей суммы.
Список литературы
- Гражданский кодекс РФ, ст. 309–310 (исполнение обязательств), ст. 395 (проценты за пользование чужими денежными средствами).
- Гражданский кодекс РФ, ст. 196 и 200 о сроке исковой давности по взысканию задолженности.
- Арбитражный процессуальный кодекс РФ, ст. 4 о претензионном порядке урегулирования споров.
- Информация Банка России о ключевой ставке; по состоянию на 24.07.2026 — 14% годовых.
- Материалы МарФин по диагностике дебиторки и построению регламента возврата, 2026.
