
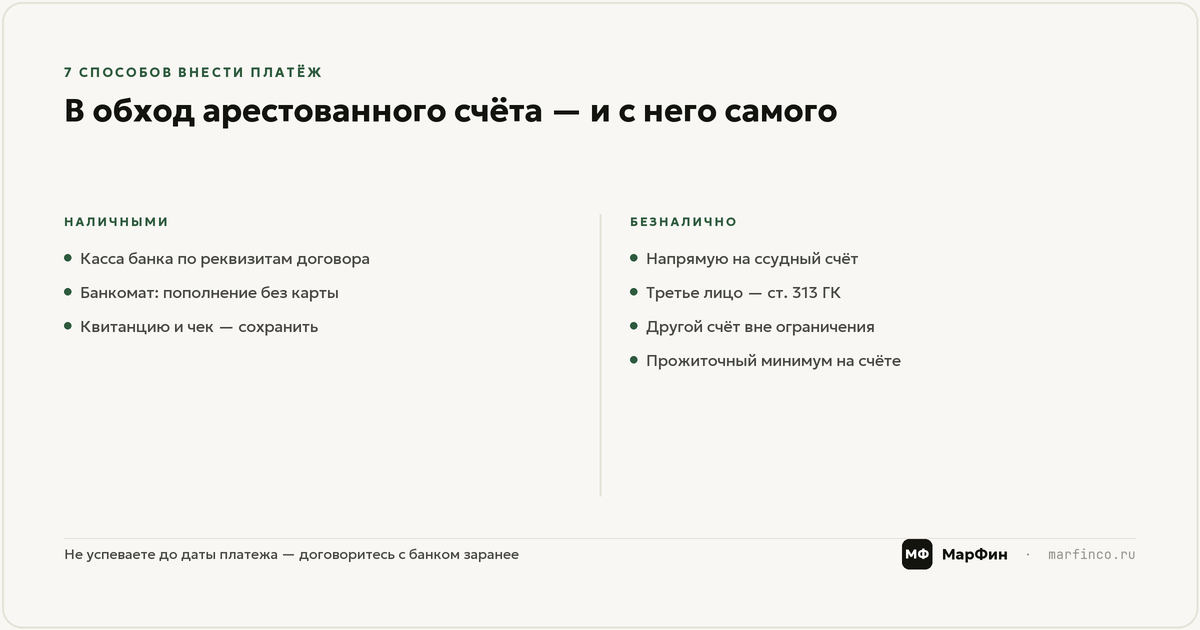
Оплатить кредит при арестованном счёте можно — арест не освобождает от обязанности платить и не закрывает другие каналы оплаты. Рабочие способы: внести наличные через кассу банка по реквизитам кредитного договора, воспользоваться банкоматом с функцией «пополнение без карты», перевести деньги напрямую на ссудный счёт (это внутренний счёт банка, который аресту не подлежит), попросить заплатить третье лицо с правильным назначением платежа, оплатить со счёта, не попавшего под ограничение, или сохранить на арестованном счёте прожиточный минимум и платить из него. Главное — сделать это до даты очередного платежа: банк-кредитор начислит пени и передаст просрочку в кредитную историю независимо от того, по чьей вине не прошло списание.
Содержание
- Деньги есть, а платёж не проходит: как устроен этот парадокс
- Арест, блокировка, приостановление: три разных ситуации
- 7 способов внести платёж, когда счёт под ограничением
- Если заблокирован расчётный счёт ИП или компании
- Что проверить в первый же день
- Как снять ограничение и не поймать его снова
- FAQ
- Список литературы
Деньги есть, а платёж не проходит: как устроен этот парадокс
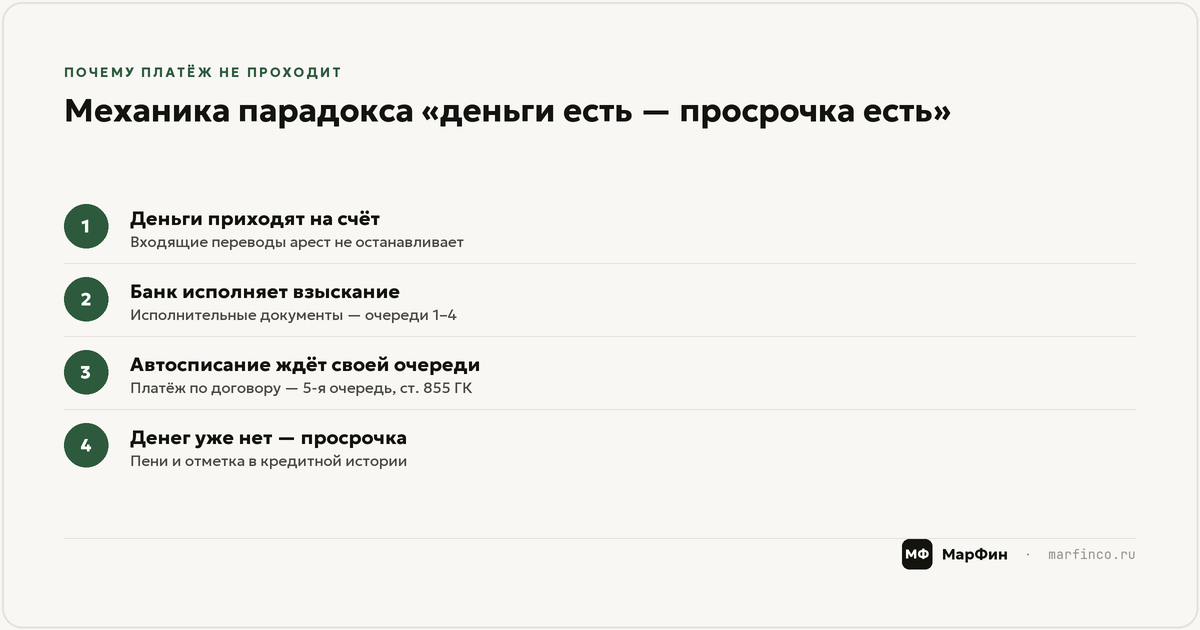
Представьте: завтра очередной платёж по кредиту. Деньги на карте есть, как и каждый месяц. Вы привыкли, что банк сам списывает нужную сумму, поэтому и не беспокоитесь. Но недавно вы не оплатили вовремя штраф, налог или другую задолженность — и на счёт наложили ограничение. Наступает дата платежа, а деньги не списываются. Получается парадокс: деньги на кредит есть, а просрочка по кредиту всё равно появляется.
Механика у парадокса простая, и понимать её стоит до того, как звонить в банк. Арест — это запрет расходных операций: входящие деньги на счёт по-прежнему приходят, но потратить их привычным способом нельзя. Если пристав вынес постановление об обращении взыскания, банк обязан списывать поступающие суммы в пользу взыскателя — и делает это раньше, чем ваше автосписание по кредиту. Требования по исполнительным документам стоят в очереди списаний выше договорных платежей: по статье 855 ГК РФ платёж по кредитному договору — это пятая очередь, после исполнительных листов и платежей в бюджет. Автоплатёж не «сломался» — он просто не дотягивается до денег, которые уходят раньше него.
Отсюда два практических вывода. Первый: ждать, что «как-нибудь спишется», бесполезно — пока действует ограничение, автосписание с этого счёта работать не будет, а пени по кредиту будут накапливаться каждый день. Второй: класть деньги на арестованный счёт в надежде оплатить кредит — худший из вариантов, потому что эти деньги с высокой вероятностью уйдут взыскателю по первому долгу, а кредит так и останется неоплаченным. Платёж нужно провести в обход арестованного счёта — способы ниже.
Арест, блокировка, приостановление: три разных ситуации
В быту всё это называют одним словом «заблокировали», но юридически это три разных режима — и от того, какой именно у вас, зависит, какие способы оплаты доступны.
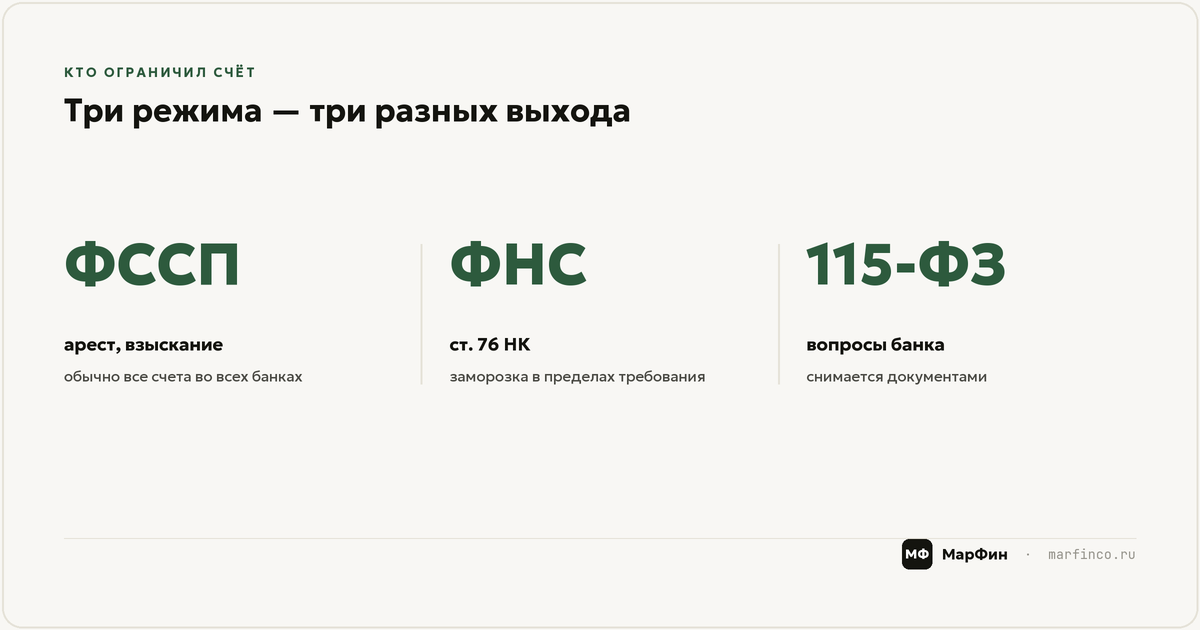
| Кто ограничил | Основание | Что происходит со счётом | Что это значит для оплаты кредита |
|---|---|---|---|
| Судебные приставы (ФССП) | Закон № 229-ФЗ «Об исполнительном производстве» | Арест в пределах суммы долга или списание всех поступлений взыскателю | Автосписание не проходит; платить нужно в обход счёта — касса, ссудный счёт, третье лицо |
| Налоговая (ФНС) | Ст. 76 НК РФ — приостановление операций | Расходные операции заморожены в пределах суммы требования; платежи в бюджет и выплаты выше очереди проходят | Платёж по кредиту — пятая очередь, с этого счёта он не пройдёт |
| Банк по 115-ФЗ | «Антиотмывочный» контроль | Ограничен дистанционный доступ или отдельные операции до предоставления документов | Формально счёт не арестован; чаще всего доступна касса и решается предоставлением документов |
Разница принципиальна. Арест приставов почти всегда накрывает не одну карту, а все счета во всех банках: ФССП рассылает запросы централизованно, и открыть «свежую» карту в соседнем банке — решение на несколько дней, пока её не найдут. Приостановление от налоговой привязано к конкретной сумме требования: всё, что сверх неё, формально остаётся в вашем распоряжении, а платежи в бюджет проходят свободно. Блокировка по 115-ФЗ — вообще не арест, а вопросы банка к операциям: она снимается документами, но до этого момента мешает точно так же.
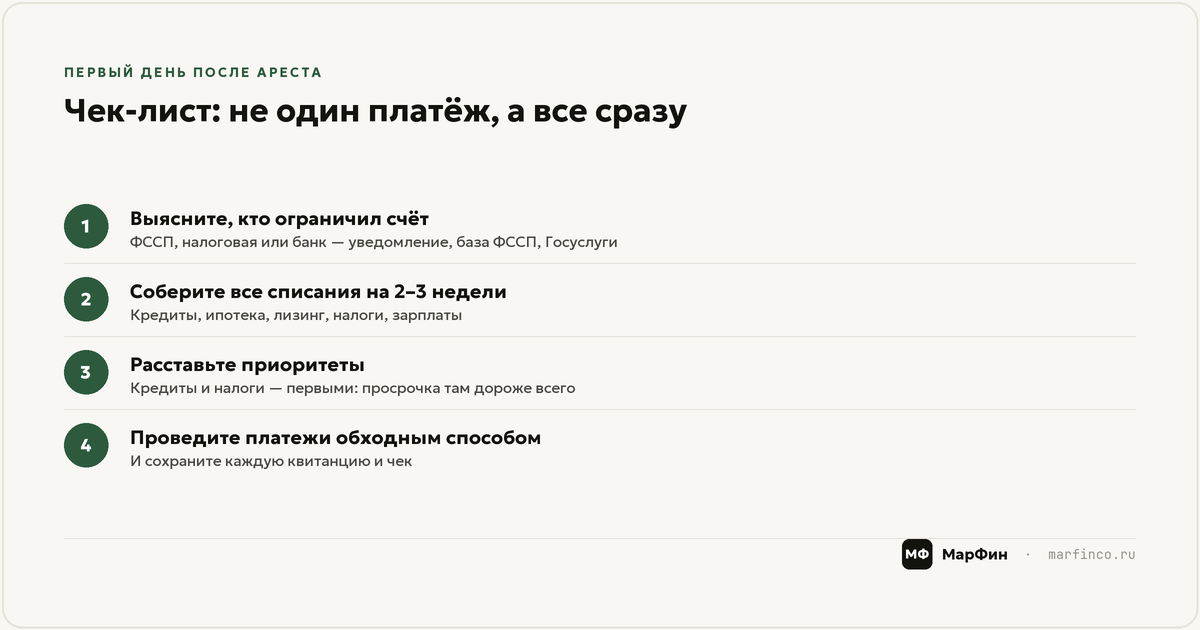
Первым делом выясните, какой из трёх режимов у вас: посмотрите уведомление в банковском приложении, проверьте себя в Банке данных исполнительных производств на сайте ФССП и в личном кабинете на Госуслугах. От ответа зависит и способ оплаты кредита, и то, с кем разговаривать о снятии ограничения.
7 способов внести платёж, когда счёт под ограничением
Заблокированный счёт — ещё не значит, что кредит невозможно оплатить. Способы ниже расставлены от самого надёжного к ситуативным; какой доступен именно по вашему договору, зависит от банка, поэтому первым звонком уточните это у кредитора.
Способ 1. Касса банка по реквизитам кредитного договора
Классика, доступная почти в любом банке с отделениями: приходите к кредитору с паспортом и номером кредитного договора, вносите наличные через кассу с назначением «погашение кредита по договору №…». Один вопрос кассиру при этом обязателен: зачисляются ли деньги напрямую в погашение кредита или транзитом через ваш текущий счёт. Во многих банках касса технически проводит платёж через текущий счёт заёмщика — и если он арестован, деньги уйдут взыскателю раньше, чем банк заберёт платёж по кредиту. Если схема транзитная, просите реквизиты для прямого зачисления (способ 3) или платите третьим лицом. Квитанцию заберите обязательно — это ваше доказательство, что платёж внесён в срок.
Способ 2. Банкомат: «пополнение без карты»
Многие банкоматы принимают наличные в погашение кредита по номеру договора или телефона, без самой карты. Если карта заблокирована физически, ищите в меню опцию «оплата кредита» или «пополнение без карты». Чек сохраните так же, как квитанцию из кассы.
Способ 3. Напрямую на ссудный счёт
Ссудный счёт — это внутренний счёт банка, на котором он учитывает вашу задолженность. Он не принадлежит заёмщику, поэтому арестовать его приставы не могут. Запросите у банка реквизиты для погашения именно ссудного счёта и переводите деньги на них — например, со счёта родственника или из другого банка. Деньги придут в погашение кредита, не касаясь ваших арестованных счетов.
Способ 4. Платёж третьим лицом
Статья 313 ГК РФ разрешает исполнить обязательство за должника третьему лицу — банк обязан принять такой платёж. Супруг, родственник или партнёр переводит деньги по реквизитам вашего кредита со своего счёта. Критично правильно заполнить назначение платежа: «Погашение кредита за [ФИО] по договору №[номер]» — иначе банк может не опознать, чей это платёж. И у самого плательщика не должно быть исполнительных производств: его перевод может застрять по той же причине, что и ваш.
Способ 5. Счёт, не попавший под ограничение
Если ограничение точечное — например, налоговая приостановила операции по одному счёту или банк заблокировал онлайн-доступ по 115-ФЗ, — платёж может пройти с другого вашего счёта или вклада. С арестом от приставов на это рассчитывать не стоит: как правило, он накрывает все счета, включая те, что вы откроете после. Проверьте доступность каждого счёта в приложениях банков, прежде чем полагаться на этот способ.
Способ 6. Сохранить прожиточный минимум на арестованном счёте
Единственный законный способ платить с самого арестованного счёта. Должник-физлицо вправе подать заявление о сохранении прожиточного минимума на одном из счетов — через Госуслуги или напрямую приставу (ч. 5.1 ст. 69 закона № 229-ФЗ). Защищённая сумма каждый месяц остаётся в вашем распоряжении, и тратить её можно на что угодно, включая платёж по кредиту. Ограничения: минимум сохраняется только на одном счёте, а по долгам об алиментах и возмещении вреда защита не действует. Отдельно помните про статью 101 того же закона: социальные выплаты с защитным кодом назначения — детские пособия, выплаты по потере кормильца — взысканию не подлежат вовсе.
Способ 7. Досрочно договориться с банком-кредитором
Если понимаете, что до даты платежа провести деньги не успеете, позвоните кредитору до просрочки, а не после. У банков есть инструменты для таких ситуаций: перенос даты платежа, реструктуризация, кредитные каникулы по закону — при подтверждённом снижении дохода более чем на 30%. Банку выгоднее договориться, чем получить просрочку, — но только пока вы приходите с проблемой заранее, а не объясняете задним числом.
Какой бы способ вы ни выбрали, через один-два дня проверьте в личном кабинете или по горячей линии, что платёж зачислен именно в погашение кредита. Чек без зачисления — это ещё не оплата.
Если заблокирован расчётный счёт ИП или компании
Для собственника бизнеса та же ситуация выглядит жёстче: на расчётном счёте зависают не только платёж по бизнес-кредиту, но и зарплаты, аренда, расчёты с поставщиками. И здесь порядок действий зависит от того, кто ограничил счёт.
Если счёт приостановила налоговая по статье 76 НК РФ, сама причина обычно решается быстрее, чем кажется: чаще всего это несданная декларация или неисполненное требование об уплате. Платежи в бюджет и выплаты первых очередей — алименты, зарплата по исполнительным документам — с такого счёта проходят, а вот платёж по кредиту нет. Быстрейший путь — закрыть причину: сдать декларацию, погасить требование, после чего налоговая обязана отменить приостановление, как правило, не позднее следующего рабочего дня после получения подтверждения. Если дата платежа по кредиту наступает раньше, платите как физлицо любым из способов выше — обязательство перед банком от статуса счёта не зависит.
У ИП есть особенность, которая в обычной жизни выручает, а здесь может подвести: ИП отвечает по долгам всем своим имуществом, и приставы при исполнительном производстве арестуют и расчётный счёт, и личные карты одновременно. Разделение «бизнес-деньги отдельно, личные отдельно» работает в учёте, но не защищает от взыскания. Зато в обратную сторону это тоже работает: погасить бизнес-кредит можно из любых доступных источников — наличными через кассу, платежом третьего лица, с неарестованного вклада.
Чего делать не стоит: гонять выручку через карты родственников и принимать оплату «мимо счёта», чтобы обойти блокировку. Для банка это классические признаки обналичивания — вместо одного ограниченного счёта вы рискуете получить блокировку по 115-ФЗ ещё и у родственников, а себе — отказ в обслуживании и место в межбанковских списках. Ограничение счёта — повод навести порядок в платежах, а не строить обходные схемы. Платёжная дисциплина начинается с учёта денег: если в компании до сих пор нет таблицы, где видно все поступления и выплаты, начните с отчёта о движении денежных средств — требования налоговой и графики кредитов перестанут заставать врасплох, потому что будут видны заранее.
Что проверить в первый же день
Мы привыкли считать финансовой проблемой ситуацию, когда денег не хватает. Но арест счёта создаёт проблему другого типа: деньги есть — просто в нужный момент ими нельзя воспользоваться привычным способом. И решать её нужно не по одному платежу, а по всем сразу.
Если арестовали счета, в тот же день пройдитесь по списку всех регулярных списаний на ближайшие две-три недели: кредиты и ипотека, лизинг, рассрочки, страховые взносы, налоги и авансовые платежи, зарплаты, абонентские платежи за критичные сервисы. По каждому ответьте на три вопроса: с какого счёта он должен уйти, попал ли этот счёт под ограничение и каким резервным способом провести платёж, если попал. Один арест ломает сразу несколько автоплатежей, а замечают обычно только первый — по которому раньше всех приходит СМС о просрочке.
Дальше расставьте приоритеты. Первыми закрывайте платежи, где просрочка стоит дороже всего: кредиты и ипотека бьют по кредитной истории и тянут пени, налоги обрастают штрафами и новыми блокировками, зарплата — это ответственность вплоть до уголовной. Абонентские сервисы и необязательные подписки подождут. Логика здесь та же, что и при любом денежном форс-мажоре: как приоритизировать платежи, когда на всё не хватает, мы подробно разбирали в статье про антикризисное управление.
Такой список удобно вести не в голове и не в заметках, а инструментом, который для этого и придуман: настройка платёжного календаря как раз решает эту задачу системно — все обязательные платежи месяца собраны в одну таблицу с датами, суммами и счетами, и при любом форс-мажоре сразу видно, что горит, а что терпит.
И зафиксируйте всё, что оплатили обходными путями: квитанции, чеки, платёжки третьих лиц. Если банк-кредитор всё-таки начислит пени или отметит просрочку, эти документы — основание требовать перерасчёта и исправления кредитной истории.
Как снять ограничение и не поймать его снова
Оплата кредита в обход счёта — это тактика на один-два платёжных цикла. Стратегически ограничение нужно снимать, и путь зависит от его вида. Долг у приставов — погасить и передать приставу подтверждение: после этого он обязан вынести постановление о снятии ареста, обычно это занимает несколько рабочих дней, ускоряется заявлением через Госуслуги. Требование налоговой — исполнить и убедиться, что решение об отмене приостановления дошло до банка. Вопросы по 115-ФЗ — предоставить документы по запрошенным операциям в срок, который указал банк.
Профилактика скучнее, но дешевле. Большинство арестов у предпринимателей начинается не с крупных долгов, а с мелочи: забытый штраф, налоговое требование, ушедшее в спам, судебный приказ, о котором узнали от банка. Дважды в месяц проверяйте себя в базе ФССП и на Госуслугах, держите актуальный адрес в личных кабинетах налоговой и суда — большинство «внезапных» арестов было анонсировано за недели до списания. А правило про финансовую подушку в объёме двух-трёх месяцев обязательных платежей, которое мы повторяем в каждой статье про кассовые разрывы, здесь получает ещё один аргумент: подушка, лежащая на отдельном счёте или вкладе, — это ваш резервный канал оплаты кредитов на случай, если основной счёт встанет.
Кредит платится, даже когда счёт стоит. Если у бизнеса несколько кредитов, лизинг и налоговый график, а блокировка счёта превращается в цепочку просрочек — эту конструкцию пора отдать профессионалу. Финансовый директор на аутсорсе выстроит платёжную дисциплину под ключ: календарь обязательств, резервные каналы оплаты, контроль требований налоговой и приставов до того, как они превращаются в арест, — и график погашения долгов, при котором такие ситуации больше не повторяются.
Материал носит информационный характер и не является юридической консультацией: порядок оплаты при ограничениях зависит от вида ограничения, банка и условий кредитного договора — доступный способ уточняйте у своего кредитора. Обновлено: 11 сентября 2026 года.
FAQ
Можно ли оплатить кредит деньгами, которые лежат на арестованном счёте?
Как правило, нет. Арест запрещает расходные операции, а при обращении взыскания поступления списываются в пользу взыскателя раньше вашего автоплатежа: платёж по кредитному договору — пятая очередь по ст. 855 ГК РФ. Не пополняйте арестованный счёт «под кредит» — проведите платёж в обход: через кассу, ссудный счёт или третьим лицом.
Как платить ипотеку, если арестованы счета?
Так же, как любой кредит: касса банка по реквизитам договора, банкомат без карты, перевод на ссудный счёт, платёж третьим лицом по ст. 313 ГК РФ. С ипотекой тянуть опаснее всего: просрочки по обеспеченному залогом кредиту быстрее ведут к требованию о досрочном погашении. Если платить нечем и причина — падение дохода, запросите у банка кредитные каникулы до появления просрочки.
Спишут ли приставы деньги, которые я внёс в погашение кредита?
Деньги, зачисленные напрямую на ссудный счёт или в погашение по реквизитам кредитного договора, на арестованных счетах не появляются — списывать приставам нечего. Но уточните в банке схему зачисления: если касса технически проводит платёж через ваш текущий счёт, при аресте деньги заберёт взыскатель. И не кладите деньги на арестованный счёт «под автосписание» — их взыскатель заберёт первыми.
Можно ли сохранить часть денег на арестованном счёте?
Да. Подайте заявление о сохранении прожиточного минимума через Госуслуги или приставу (ч. 5.1 ст. 69 закона № 229-ФЗ) — эта сумма будет ежемесячно оставаться в вашем распоряжении на одном выбранном счёте, и ей можно платить кредит. Защита не действует по алиментам и возмещению вреда. Социальные выплаты со специальным кодом назначения не подлежат взысканию вовсе (ст. 101 закона № 229-ФЗ).
Будет ли просрочка, если платёж не прошёл из-за ареста счёта?
Будет. Обязанность платить по кредиту лежит на заёмщике независимо от состояния его счетов, и банк-кредитор правомерно начислит пени и отразит просрочку в кредитной истории. Арест счёта не форс-мажор с точки зрения кредитного договора. Поэтому единственная рабочая стратегия — провести платёж любым доступным способом до даты списания, сохранив подтверждение.
Список литературы
- Федеральный закон от 02.10.2007 № 229-ФЗ «Об исполнительном производстве» — арест счетов и обращение взыскания (ст. 70, 81), сохранение прожиточного минимума (ч. 5.1 ст. 69), доходы, не подлежащие взысканию (ст. 101).
- Гражданский кодекс РФ, статья 855 — очерёдность списания денежных средств со счёта; статья 313 — исполнение обязательства третьим лицом.
- Налоговый кодекс РФ, статья 76 — приостановление операций по счетам организаций и ИП.
- Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов…» — основания ограничения операций банком.
- Материалы МарФин по платёжной дисциплине, кассовым разрывам и управленческому учёту.
