
Отчёт о движении денежных средств (ДДС) — это таблица, которая показывает, сколько денег пришло в бизнес, сколько ушло и какой остаток образовался на конец периода, с разбивкой по статьям и по трём потокам: операционному, инвестиционному и финансовому. В отличие от банковской выписки, где 400 строк платежей идут сплошным списком, ДДС группирует те же деньги по смыслу — и за 10 минут отвечает на вопрос, кормит ли бизнес сам себя или тихо проедает запас.
Содержание
- Что такое отчёт ДДС и зачем он собственнику
- ДДС — не про прибыль: чем отличается от ОПиУ
- Три потока: операционный, инвестиционный, финансовый
- Собираем ДДС за вечер: из выписки в таблицу за 5 шагов
- Как читать ДДС за 10 минут: чек-лист собственника
- Три красных флага в отчёте ДДС
- Методы составления отчёта о движении денежных средств: прямой или косвенный
- Типичные ошибки ведения ДДС
- FAQ
- Список литературы
Что такое отчёт ДДС и зачем он собственнику
Кажется, что остатка на расчётном счёте достаточно: деньги есть — работаем, денег нет — проблема. Но счёт в банке показывает одну цифру на один момент времени и молчит обо всём остальном. Сегодня на счёте 4 млн, и непонятно: это заработанные деньги, предоплата под невыполненный заказ, транш кредита или всё сразу. Выписка перечисляет платежи, но не объясняет их.
Отчёт ДДС берёт те же самые операции и раскладывает их по категориям: сколько пришло от клиентов, сколько ушло поставщикам, на зарплату, аренду и налоги, сколько взяли и вернули по кредитам, сколько вывели себе. Из хаоса выписки получается структура, в которой видно направление: деньги в бизнесе прибывают или убывают, и за счёт чего именно. По сути это главный финансовый отчёт о движении денежных средств в компании — только собранный для управленца, а не для внешней отчётности.
Собственнику ДДС нужен раньше всех остальных отчётов по одной причине: компании редко закрываются из-за убытков в моменте — они закрываются, когда в конкретную пятницу нечем заплатить зарплату или поставщику. Кассовый разрыв не появляется внезапно: он почти всегда виден в ДДС за несколько недель, если этот отчёт вообще ведётся. Из трёх базовых отчётов собственника — ДДС, ОПиУ и Баланс — именно ДДС проще всего собрать без бухгалтера и быстрее всего окупить.
Если нужен общий обзор всех трёх отчётов и того, как они дополняют друг друга, он есть в отдельном разборе ДДС, ОПиУ и Баланса — здесь же мы разбираем только ДДС и доводим его до готовой таблицы.
Оговорка про термины: в бухгалтерской отчётности есть официальная форма ОДДС, которую сдают по правилам ПБУ 23/2011. В этой статье речь про управленческий ДДС — отчёт для собственника, а не для налоговой: логика общая, но статьи, детализацию и периодичность вы выбираете сами, потому что делаете его для решений.
ДДС — не про прибыль: чем отличается от ОПиУ
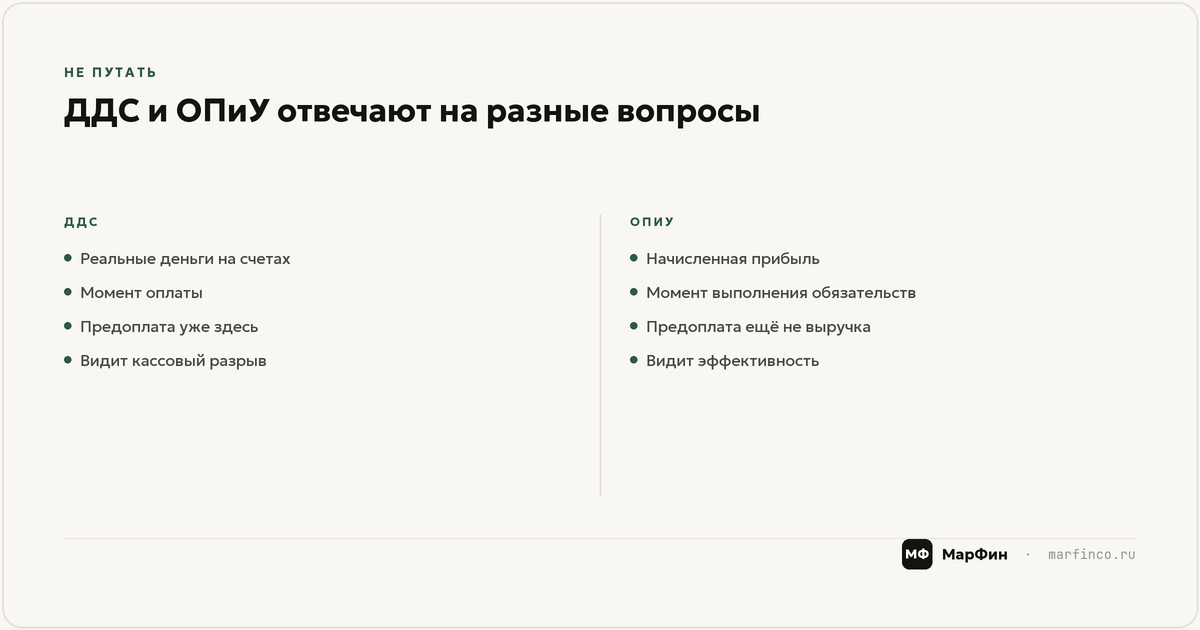
Самое частое заблуждение: «пришло больше, чем ушло, — значит, заработали». Нет. ДДС показывает движение денег, а прибыль считает другой отчёт — ОПиУ (отчёт о прибылях и убытках).
ДДС фиксирует факт: деньги физически пришли на счёт или ушли с него. ОПиУ работает по методу начисления: выручка признаётся, когда вы выполнили обязательства перед клиентом, расход — когда он возник, независимо от оплаты. Получили предоплату 2 млн за проект, который сделаете через три месяца, — в ДДС это плюс 2 млн уже сегодня, в ОПиУ — ноль выручки: вы ещё ничего не заработали.
| Критерий | ДДС | ОПиУ |
|---|---|---|
| Главный вопрос | Куда пришли и ушли деньги | Заработал ли бизнес |
| Момент учёта | Оплата (кассовый метод) | Выполнение обязательств (начисление) |
| Предоплата от клиента | Поступление сразу | Выручки нет, пока не отработали |
| Отгрузка с отсрочкой платежа | Денег нет, пока не оплатили | Выручка признана сразу |
| Амортизация оборудования | Не отражается | Расход каждый месяц |
| От чего спасает | От кассового разрыва | От работы в убыток |
Из-за этой разницы прибыльный месяц может быть провальным по деньгам (отгрузили много, но всё в дебиторке), а убыточный — отличным по кассе (собрали предоплаты). Поэтому ДДС и ОПиУ не заменяют, а дополняют друг друга: первый отвечает за ликвидность, второй — за эффективность.
Как ДДС связан с балансом и ОПиУ
Три отчёта смыкаются в одну систему. Остаток денег на конец месяца из ДДС — это строка «денежные средства» в активе баланса: если цифры расходятся, ошибка либо в разнесении операций, либо в пропущенном счёте. ОПиУ говорит, сколько бизнес заработал, а связка «отчёт ДДС — баланс» показывает, где эта прибыль осела: в деньгах, в дебиторке или на складе.
Поэтому сверка ДДС с балансом — не бухгалтерская формальность, а быстрый тест честности учёта: разошлись остатки — отчёту верить нельзя, и чинить надо сначала его.
Три потока: операционный, инвестиционный, финансовый
Ключевая идея любой формы отчёта о движении денежных средств — деление всех операций на три потока. Без него ДДС остаётся просто аккуратной выпиской. С ним — становится диагностическим инструментом.
Операционный поток
Деньги от основной деятельности. Сюда относятся поступления от клиентов и все регулярные выплаты, которые обслуживают бизнес: закупка товара и сырья, зарплата и взносы, аренда, реклама, связь, налоги с деятельности, банковские комиссии. Это главный поток: он показывает, генерирует ли бизнес деньги сам по себе.
Инвестиционный поток
Деньги, вложенные в развитие или полученные от продажи активов. Покупка оборудования, транспорта, ремонт помещения, разработка сайта или программного продукта, выдача займа другой компании — минус. Продажа старого станка или автомобиля — плюс. У здоровой растущей компании инвестиционный поток обычно отрицательный: бизнес вкладывается.
Финансовый поток
Деньги от внешнего финансирования и расчёты с собственниками. Получение кредита или займа — плюс, погашение тела долга — минус, дивиденды и вывод денег собственником — минус, взнос собственника в бизнес — плюс.
На стыках потоков регулярно возникает путаница, поэтому разберём частые спорные случаи.
| Операция | Куда относить | Почему |
|---|---|---|
| Проценты по кредиту | Операционный | Это регулярная плата за пользование деньгами |
| Тело кредита (получение и погашение) | Финансовый | Это само финансирование, а не расход |
| Лизинговый платёж (финансовая аренда) | Тело — финансовый, проценты — операционный | Как кредит; при операционной аренде весь платёж — операционный |
| Покупка оборудования дороже лимита капитализации | Инвестиционный | Вложение в актив; мелкая техника — операционный расход |
| Дивиденды собственнику | Финансовый | Расчёт с владельцем, а не расход бизнеса |
| Возврат денег клиенту | Операционный (минусом к поступлениям) | Корректировка выручки |
| Перевод между своими счетами | Никуда | Это не поступление и не выплата |
Последняя строка — самая коварная, к ней вернёмся в разделе про ошибки: перевод между собственными счетами и картами — не движение денег бизнеса, а перемещение внутри одного кошелька.
Собираем ДДС за вечер: из выписки в таблицу за 5 шагов
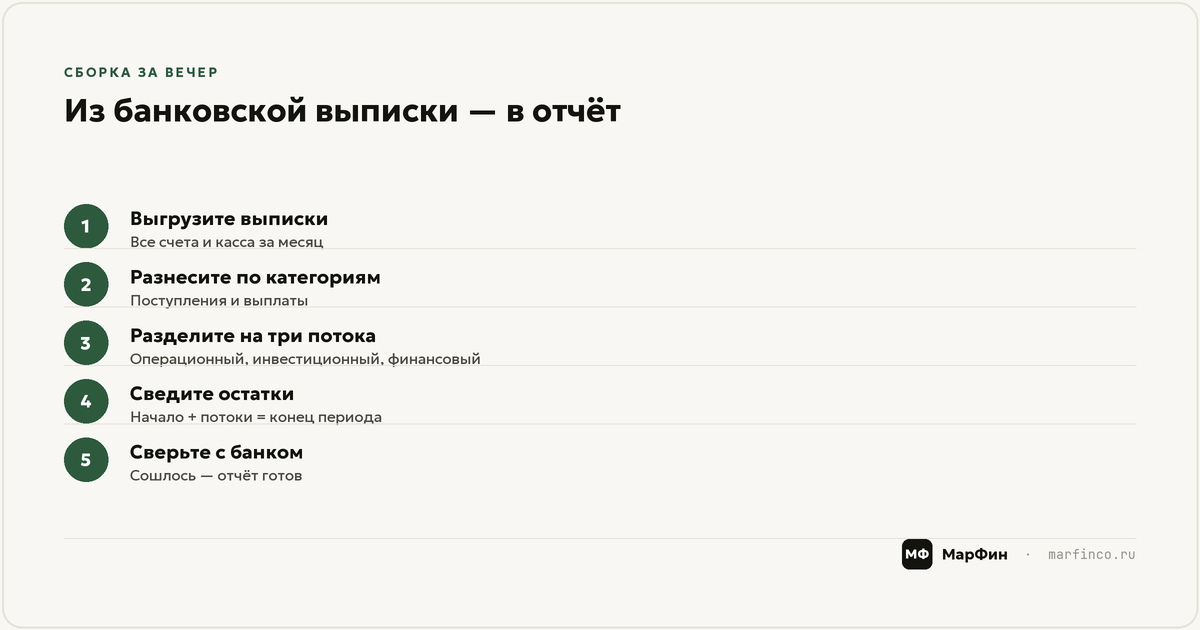
Первую версию отчёта ДДС реально собрать за один вечер на данных прошлого месяца. Понадобятся выписки по всем счетам и таблица — Excel или Google Sheets.
Шаг 1. Выгрузите выписки по всем счетам и кассам
Все расчётные счета, эквайринг, наличная касса, корпоративные карты — за один месяц. Если часть оборота идёт через личную карту, выгрузите и её: деньги бизнеса нужно видеть целиком. Важно: отчёт о движении денежных средств собирается сразу по всем счетам компании, а не по каждому отдельно, — сколько бы их ни было, в отчёте они складываются в одну картину, а сверка в конце идёт по сумме остатков.
Шаг 2. Составьте справочник статей
Не увлекайтесь: на старте достаточно 15–20 статей. Поступления: оплаты клиентов по 2–3 ключевым направлениям, прочие поступления. Выплаты: закупка, зарплата, налоги и взносы, аренда, реклама, логистика, банковские услуги, прочее. Слишком дробный справочник — главная причина, по которой ДДС бросают вести на третьей неделе.
Шаг 3. Разнесите каждую операцию по статье и потоку
Идите по выписке сверху вниз и каждой строке присваивайте два признака: статью и поток (операционный, инвестиционный, финансовый). Переводы между своими счетами помечайте отдельно и в отчёт не включайте. На 300–400 операций уходит 2–3 часа — это самый долгий шаг, но только в первый раз.
Шаг 4. Сведите таблицу
Сгруппируйте операции по статьям внутри потоков, посчитайте итог каждого потока и общий чистый поток за месяц.
Шаг 5. Сверьте остатки
Остаток на начало плюс чистый поток должны дать остаток на конец, совпадающий с фактическими остатками по всем счетам. Не сходится — ищите пропущенную операцию или задвоенный перевод. Эта сверка — встроенный контроль качества ДДС, которого нет у ОПиУ.
Вот готовая форма отчёта ДДС. Шаблон можно скачать в Excel — внутри пустой шаблон с формулами и заполненный пример, никаких форм, подписок и «оставьте почту». Таблица ниже — та же форма для быстрого просмотра; колонки добавляйте по месяцам: рядом с фактом удобно вести и план, чтобы видеть будущие разрывы заранее.
| Строки отчёта ДДС | Январь | Февраль |
|---|---|---|
| Остаток денег на начало месяца | 1 250 000 | 1 010 000 |
| Операционная деятельность | ||
| Поступления от клиентов: направление 1 | 2 800 000 | 3 100 000 |
| Поступления от клиентов: направление 2 | 900 000 | 850 000 |
| Прочие поступления | 30 000 | 0 |
| Закупка товара и сырья | −1 750 000 | −1 600 000 |
| Зарплата и страховые взносы | −950 000 | −950 000 |
| Аренда и коммунальные платежи | −180 000 | −180 000 |
| Реклама и маркетинг | −220 000 | −260 000 |
| Налоги | −310 000 | −120 000 |
| Проценты по кредитам | −45 000 | −45 000 |
| Прочие операционные выплаты | −95 000 | −110 000 |
| Итого операционный поток | 180 000 | 685 000 |
| Инвестиционная деятельность | ||
| Покупка оборудования и активов | −250 000 | 0 |
| Продажа активов | 0 | 0 |
| Итого инвестиционный поток | −250 000 | 0 |
| Финансовая деятельность | ||
| Получение кредитов и займов | 0 | 0 |
| Погашение тела кредитов | −70 000 | −70 000 |
| Дивиденды и выплаты собственнику | −100 000 | −270 000 |
| Итого финансовый поток | −170 000 | −340 000 |
| Чистый денежный поток за месяц | −240 000 | 345 000 |
| Остаток денег на конец месяца | 1 010 000 | 1 355 000 |
Со второго месяца ведение занимает 1–2 часа: справочник готов, типовые операции разносятся по накатанной. Если хочется, чтобы статьи, потоки и правила разнесения были выстроены под ваш бизнес сразу и без переделок, эту работу закрывает постановка управленческого учёта: вы получаете не пустой шаблон, а работающую систему с вашими категориями и регламентом.
Как читать ДДС за 10 минут: чек-лист собственника
Собранный отчёт бесполезен, если на него не смотреть. Регулярное чтение ДДС — это 10 минут раз в неделю. Вот последовательность из 7 проверок.
1. Операционный поток положительный? Это первая и главная строка. Плюс — бизнес кормит себя сам. Минус — разбирайтесь, разовая это история (заплатили годовой налог, закупились впрок) или тенденция. 2. Чистый поток за месяц: плюс или минус? Минус сам по себе не приговор — возможно, вы вложились в оборудование. Но минус должен иметь имя и причину, которую вы можете назвать вслух. 3. За счёт чего образовался остаток на конец? Остаток вырос — хорошо, если за счёт операционки. Тревожно, если за счёт кредита или предоплат под будущие обязательства. 4. Хватит ли остатка на обязательные платежи ближайших 2–4 недель? Зарплата, аренда, налоги, кредиты — сумма известна заранее. Если остаток меньше, у вас есть время найти деньги без паники. 5. Как изменились поступления от клиентов к прошлому месяцу? Падение поступлений видно в ДДС раньше, чем падение выручки в ОПиУ, — клиенты сначала начинают платить медленнее, потом меньше. 6. Какие 3 статьи выплат выросли сильнее всего? Найдите три строки, которые изменились заметнее прочих, и спросите себя почему. 7. Сколько вывели на себя и укладывается ли это в правило? Дивиденды должны быть решением, а не остатком по факту. Если вывод больше операционного потока — вы вынимаете из бизнеса больше, чем он произвёл.
На эти 7 вопросов собственник отвечает сам, без финансового образования. Сложности начинаются на следующем уровне: что делать, когда ответы не нравятся, — реструктурировать платежи, менять условия с поставщиками, пересматривать цены. Здесь малому бизнесу редко нужен штатный финдиректор — с учётом взносов и рабочего места он обходится порядка 3,4 млн ₽ в год, полный расчёт штат против аутсорса мы делали отдельно. Практичный вариант — финансист на аутсорсе, который читает ваш ДДС вместе с вами и переводит цифры в конкретные решения.
Три красных флага в отчёте ДДС
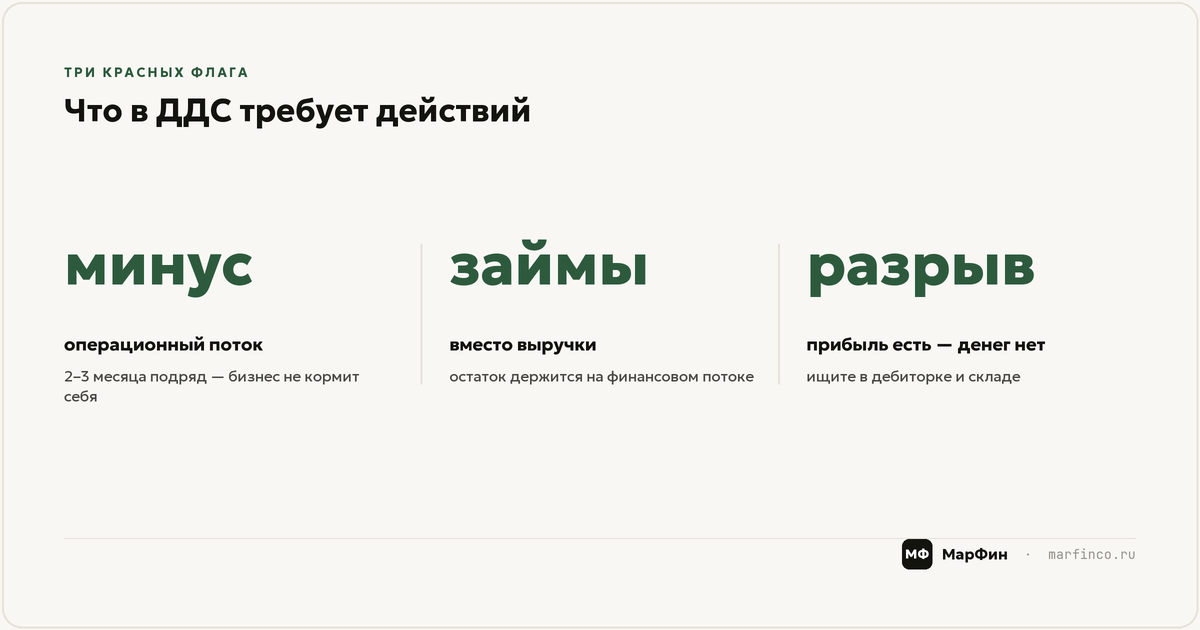
Есть три картины в отчёте ДДС, при которых откладывать разбор нельзя.
Флаг 1. Операционный поток отрицательный 2–3 месяца подряд
Один минусовой месяц случается у всех: сезонность, крупный аванс поставщику, годовой налог. Но три месяца подряд — это уже не случайность, а модель: основная деятельность потребляет деньги вместо того, чтобы их создавать. Пример из практики: клиент-дистрибьютор с оборотом около 40 млн в год держал стабильный остаток на счетах и был спокоен. Когда собрали ДДС, оказалось, что операционный поток три месяца подряд был около −600 тыс., а остаток держался на предоплатах по двум крупным контрактам. Картину увидели примерно за неделю до момента, когда предоплаты закончились бы вместе с деньгами, — успели договориться с поставщиками об отсрочке и пересобрать график платежей. Без отчёта первым сигналом стала бы невозможность заплатить зарплату. Похожая механика — когда проблема прячется за общим оборотом — разобрана в кейсе о поиске убыточных направлений.
Флаг 2. Бизнес живёт на финансовом потоке
Операционный поток около нуля или в минусе, а общий остаток не падает благодаря новым кредитам, займам учредителя или траншам под будущие проекты. Формально деньги есть, фактически бизнес наращивает обязательства, чтобы финансировать текущую жизнь. Чем дольше это длится, тем дороже выход: долг растёт, проценты съедают и без того слабую операционку.
Флаг 3. Прибыль есть, а денег нет
ОПиУ показывает прибыль, а по ДДС деньги месяц за месяцем утекают. Значит, прибыль существует на бумаге, а физически заморожена — чаще всего в дебиторке (клиенты должны и не платят) или в складских запасах (закупили больше, чем продаёте). Этот разрыв виден только при сопоставлении двух отчётов, и именно он объясняет знакомое многим собственникам ощущение «работаем в плюс, а денег вечно нет».
Любой из трёх флагов — повод не для паники, а для диагностики: за каждым стоит причина, которую можно устранить, пока есть запас времени.
Методы составления отчёта о движении денежных средств: прямой или косвенный
В теории существует два метода составления отчёта о движении денежных средств — прямой и косвенный, и этот выбор пугает сильнее, чем должен.
Прямой метод
Тот, что описан в этой статье: берём фактические поступления и выплаты и раскладываем по статьям и потокам. Отчёт читается буквально: «от клиентов пришло столько, на зарплату ушло столько».
Косвенный метод
Идёт с другой стороны: берёт чистую прибыль из ОПиУ и корректирует её на неденежные операции (амортизацию) и изменения дебиторки, кредиторки и запасов, чтобы прийти к тому же денежному потоку. Он отвечает на вопрос «почему прибыль не совпала с деньгами», но требует готового баланса и ОПиУ и заметно сложнее в чтении.
Малому бизнесу нужен прямой метод, и на этом можно закрыть вопрос. Он собирается из одной выписки, не требует других отчётов и понятен без переводчика. Косвенный метод — инструмент аналитиков и аудиторов крупных компаний. Кстати, ПБУ 23/2011 вообще не делит методы на прямой и косвенный, как это делает МСФО (IAS) 7: российский стандарт требует показывать существенные поступления и выплаты развёрнуто, отдельно друг от друга, — а это по сути и есть прямой метод.
ДДС в 1С и сервисах учёта
ДДС в 1С существует: в «1С:Бухгалтерии» и «1С:Управлении нашей фирмой» есть отчёты по движению денег, и если операции аккуратно ведутся со статьями ДДС, отчёт формируется автоматически. Проблема обычно не в программе, а в дисциплине: статьи заведены как попало, половина операций падает в «прочее», и автоматический отчёт показывает мусор. Сервисы управленческого учёта — ПланФакт, Финтабло, Adesk — делают то же самое с автоимпортом банковских выписок. Инструмент вторичен: ДДС в Excel с продуманным справочником полезнее, чем сервис с хаосом в статьях.
Типичные ошибки ведения ДДС
Четыре ошибки встречаются в отчётах малого бизнеса чаще всего — проверьте свой.
Переводы между своими счетами считаются как выручка
Перекинули 500 тыс. с одного расчётного счёта на другой или пополнили корпоративную карту — и в отчёте появилось «поступление». Оборот раздувается, поступления от клиентов теряются на фоне фиктивных, отчёт врёт в большую сторону. Все внутренние переводы должны исключаться из ДДС полностью.
Смешение потоков
Купленный автомобиль записали в операционные расходы — и операционный поток рухнул, хотя с основной деятельностью всё в порядке. Или наоборот: погашение кредита спрятали в операционке, и не видно, что бизнес отдаёт долгам треть заработанного. Без честного деления на три потока ДДС не показывает главного — способен ли бизнес жить на свои.
Дивиденды маскируются под расходы
Собственник забирает деньги «на закупку», «под отчёт», «на хозрасходы» — и операционный поток выглядит хуже, чем есть, а реальный размер изъятий не знает никто, включая самого собственника. Всё, что вы берёте из бизнеса на себя, — отдельная статья финансового потока.
Нерегулярность
Отчёт собрали один раз «посмотреть», второй раз — через полгода, когда прижало. ДДС работает только как регулярная практика: ценность не в одной таблице, а в динамике от месяца к месяцу. Разносить операции раз в неделю по 20 минут проще, чем раз в квартал за целый день, — и именно еженедельный ритм ловит проблемы, пока они стоят дёшево.
Если не хотите вести вручную. Собрать первый ДДС за вечер по этой статье — реально, и мы советуем сделать именно так: даже одна таблица покажет вам бизнес с новой стороны. Но если разносить операции некому, а цифры нужны уже сейчас, начните с финансовой диагностики бизнеса: мы соберём ДДС по вашим выпискам, разложим потоки, покажем красные флаги и передадим готовую модель, которая дальше будет собираться без вашего участия. Приходите с выпиской — уйдёте с отчётом и планом.
FAQ
Чем отчёт ДДС отличается от ОПиУ?
ДДС показывает движение денег по факту оплат: сколько пришло на счета и сколько ушло. ОПиУ показывает прибыль по методу начисления: заработали вы или нет, независимо от того, оплачены ли счета. Предоплата попадает в ДДС сразу, а в ОПиУ — только после выполнения обязательств, поэтому цифры этих отчётов почти никогда не совпадают, и нужны оба.
Можно ли вести отчёт о движении денежных средств в Excel?
Да, для малого бизнеса Excel или Google Sheets — нормальный рабочий инструмент, особенно на старте. Важнее не программа, а три условия: продуманный справочник статей на 15–20 позиций, деление на три потока и ежемесячная сверка расчётного остатка с фактическим. Сервисы и 1С имеет смысл подключать, когда операций становится больше нескольких сотен в месяц.
Как часто обновлять ДДС?
Разносить операции — раз в неделю, это 20–30 минут при готовом справочнике. Сводить и читать отчёт — минимум раз в месяц, при плотном графике платежей — еженедельно. Отчёт, который обновляется раз в квартал, теряет главную функцию: предупреждать о кассовом разрыве заранее, а не объяснять его задним числом.
Что значит отрицательный денежный поток?
За период из бизнеса ушло больше денег, чем пришло, и остаток на счетах уменьшился. Само по себе это не всегда плохо: минус из-за покупки оборудования или досрочного погашения кредита может быть осознанным решением. Тревожный случай — когда отрицательный именно операционный поток и это повторяется 2–3 месяца подряд: основная деятельность не окупает сама себя.
Список литературы
- ПБУ 23/2011 «Отчёт о движении денежных средств», утверждено приказом Минфина России от 02.02.2011 № 11н.
- «Управленческий учёт» Э. Аткинсона, Р. Каплана и др., разделы о денежных потоках и кассовом методе.
- МСФО (IAS) 7 «Отчёт о движении денежных средств» — деление на прямой и косвенный методы представления потоков.
- Материалы МарФин по постановке управленческого учёта и работе с отчётностью собственника.
