
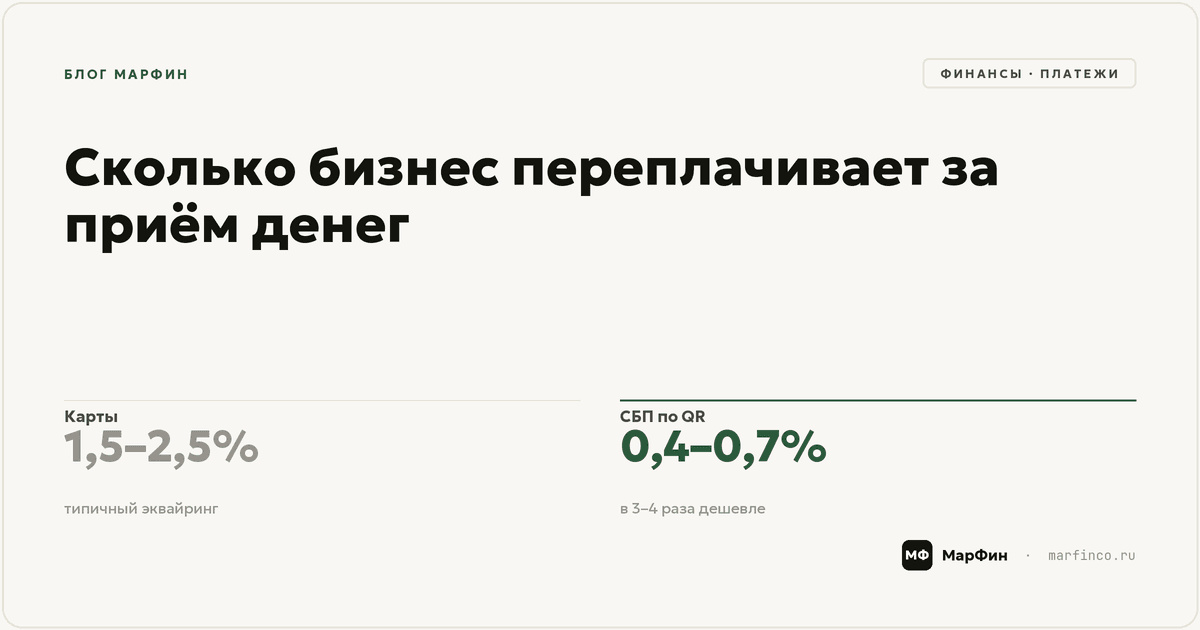
Приём безналичных оплат стоит малому бизнесу заметных денег, и большинство собственников не знают свою цифру. Ориентиры 2026 года: классический торговый эквайринг — обычно 1,5–2,5% с оборота, интернет-эквайринг — 2–3,5%, оплата по QR через СБП — принципиально дешевле, 0,4–0,7% для большинства категорий. Разница между 2% карт и 0,5% СБП — четырёхкратная: на обороте 2 млн ₽ в месяц перевод половины оплат на СБП экономит порядка 180 000 ₽ в год — без смены банка и переговоров о ставках. Ниже — из чего складывается комиссия, живой расчёт на примере кафе, почему покупатели сами не переходят на QR и как посчитать свой потенциал экономии за вечер.
Содержание
- Сколько на самом деле стоит приём платежей
- Кафе считает свою переплату: пример на цифрах
- Почему покупатели не платят через СБП сами
- Что ещё проверить в тарифах
- B2B: счета вместо эквайринга — тоже не бесплатно
- Как посчитать свою цифру за один вечер
- FAQ
- Список литературы
Сколько на самом деле стоит приём платежей
Комиссия карточного эквайринга складывается из межбанковской комиссии (интерчейндж — её получает банк, выпустивший карту покупателя, из неё финансируются кэшбэки), комиссии платёжной системы и маржи банка-эквайера. Отсюда и разброс ставок: категория бизнеса, оборот, средний чек, банк — всё влияет. Типичный диапазон для малого бизнеса — 1,5–2,5% по торговому эквайрингу и 2–3,5% по интернет-эквайрингу.
СБП устроена иначе: перевод идёт со счёта на счёт через систему Банка России, дорогая карточная инфраструктура не задействована — поэтому тарифы для бизнеса 0,4–0,7% с операции, у ряда категорий с потолком комиссии на один платёж. QR-код на кассе или в счёте — это и есть интерфейс СБП для покупателя.
С 1 сентября 2026 года в этом ряду появился и цифровой рубль: комиссии по нему установлены ниже карточных, а приём для крупных продавцов стал обязательным — малому бизнесу очередь по графику до 2028 года. Стратегический вывод простой: QR-инфраструктура, настроенная сегодня под СБП, завтра же станет основой приёма цифрового рубля — это одна инвестиция, а не две.
Кафе считает свою переплату: пример на цифрах
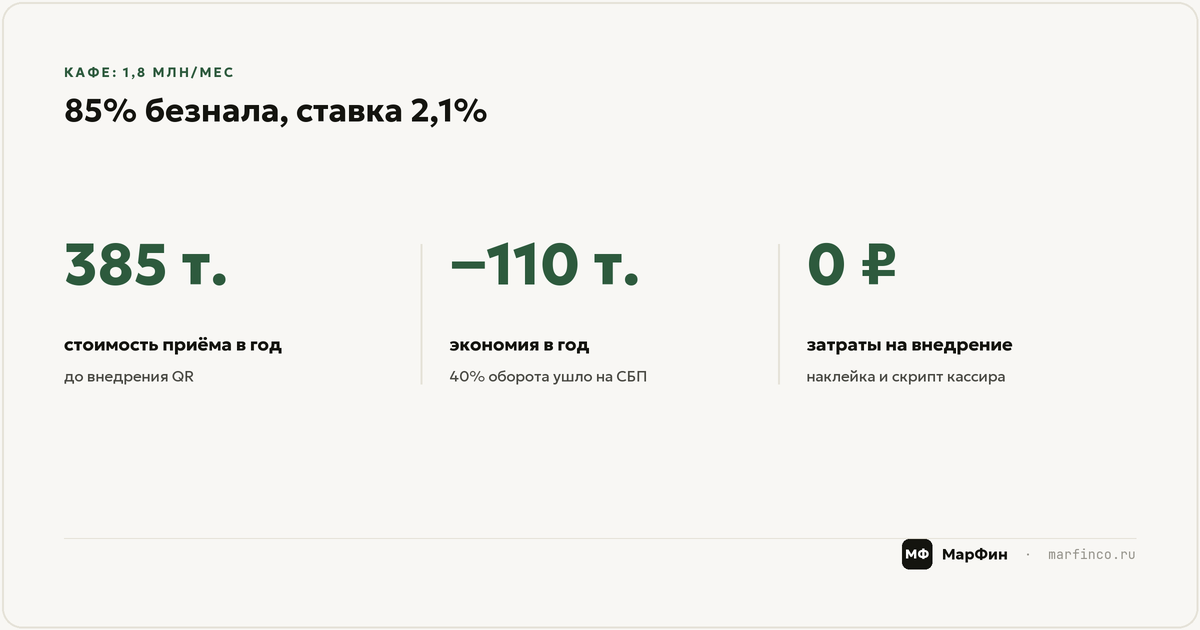
Кафе с выручкой 1,8 млн ₽ в месяц, 85% оплат — безналичные, весь безнал идёт через карточный эквайринг по ставке 2,1%. Годовая стоимость приёма платежей: 1,8 млн × 12 × 85% × 2,1% ≈ 385 000 ₽. Владелец никогда не видел эту сумму одной цифрой — она размазана по ежедневным зачислениям «за минусом комиссии».
Кафе внедряет оплату по QR через СБП: наклейки и табличка на кассе, кассиры обучены предлагать этот способ первым. За три месяца на СБП перетекает 40% безналичных оплат. Новая годовая стоимость приёма: карточная часть ≈ 231 000 ₽, СБП-часть по 0,6% ≈ 44 000 ₽ — итого около 275 000 ₽. Экономия — 110 000 ₽ в год, полученная фактически бесплатно: без смены банка, без нового оборудования, без единого переговорного раунда о ставках.
Масштабируйте на свой оборот: каждый процентный пункт комиссии на 5 млн ₽ месячного безналичного оборота стоит 600 000 ₽ в год. У экономии на приёме платежей редкое свойство — она падает прямо в чистую прибыль, в отличие от роста выручки, из которого прибыль ещё надо извлечь.
Почему покупатели не платят через СБП сами
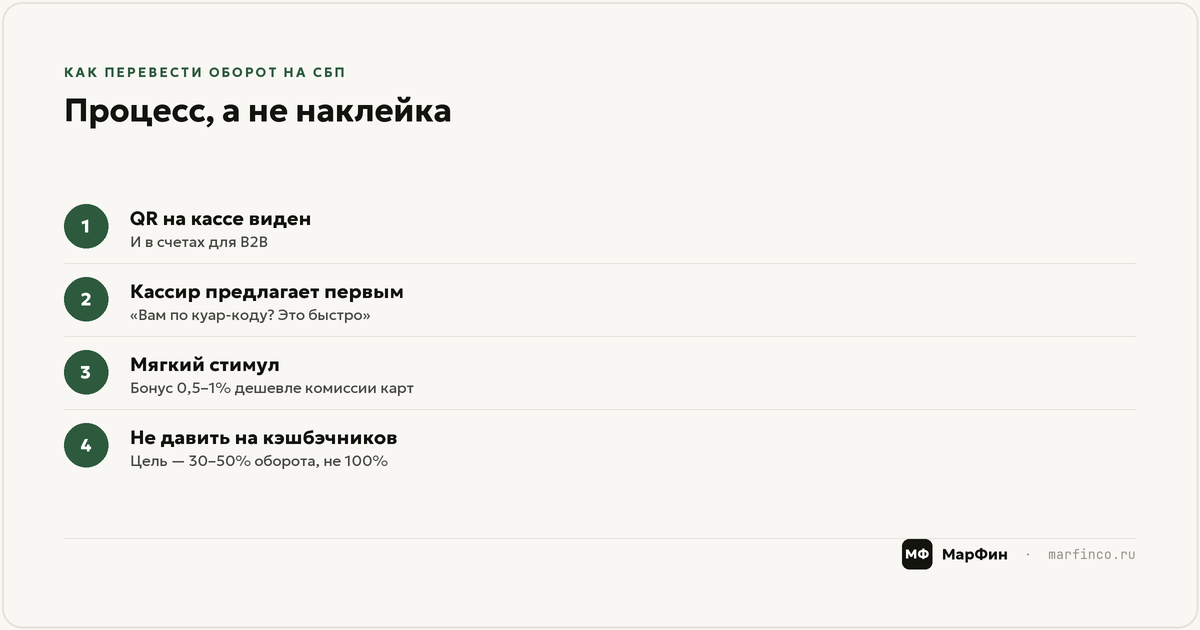
Потому что им никто не предлагает. Покупатель по умолчанию достаёт карту или телефон с картой — это привычка, и сама собой она не меняется. Переток на СБП делается процессом на кассе: кассир предлагает QR первым («вам по куар-коду? это быстро, камерой телефона»), код виден и доступен, оплата занимает те же секунды. Там, где процесс поставлен, на СБП уходит 30–50% оборота; там, где наклейку повесили и забыли, — единицы процентов.
Есть и честное ограничение: часть покупателей ценит кэшбэк по картам и сознательно платит ими — давить на них не стоит, потерянная лояльность дороже комиссии. Поэтому реалистичная цель — не 100% СБП, а переток той части покупателей, которой всё равно как платить: по практике это как раз 30–50% оборота. Некоторые бизнесы подталкивают переток мягкой выгодой — небольшой бонус или скидка при оплате по QR: при разнице комиссий в полтора процентных пункта скидка 0,5–1% всё ещё оставляет бизнес в плюсе.
Что ещё проверить в тарифах
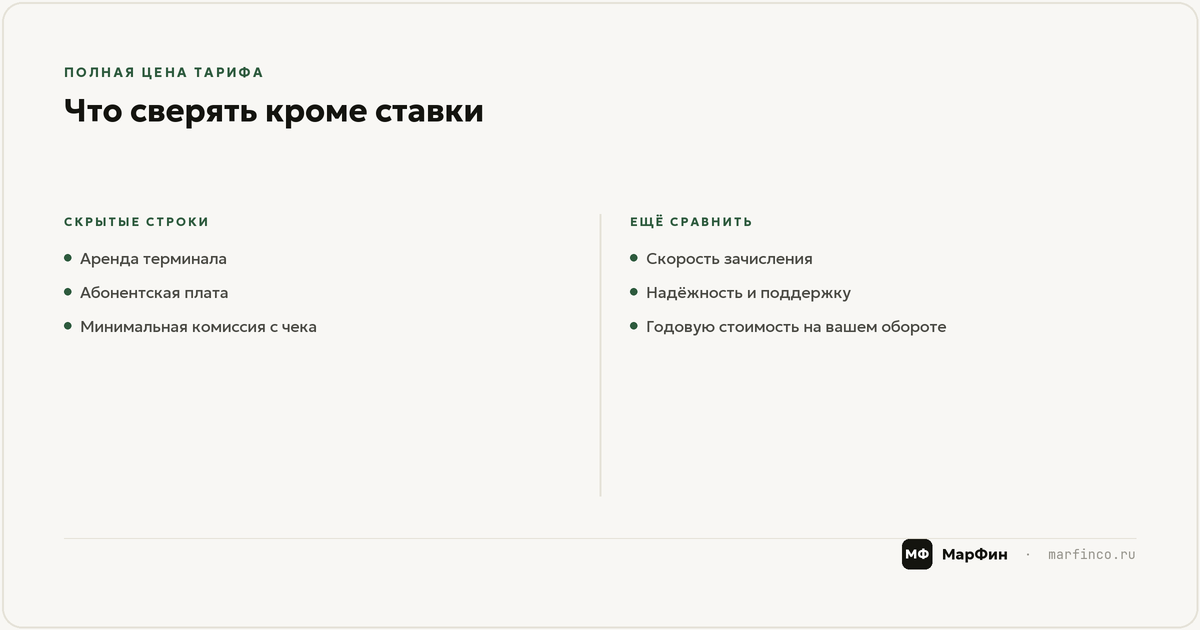
Ставка из рекламы — не вся цена. Скрытые составляющие, которые встречаются в тарифах: аренда терминала, абонентская плата за сервис, комиссия за зачисление, платное ведение счёта, минимальная комиссия на операцию (болезненно при малых чеках). Иногда «низкая ставка» полностью компенсируется этими строками — сравнивать предложения банков нужно по полной годовой стоимости на вашем обороте и профиле чеков, а не по проценту с баннера.
Отдельная строка сравнения — скорость зачисления: задержка выручки на день-два — тоже цена, особенно для бизнеса с ежедневными закупками и тонкой ликвидностью. День зачисления влияет на прогноз денежных остатков в ДДС — и разница «сегодня к вечеру» против «на следующий рабочий день» для кого-то важнее полпроцента ставки.
И предостережение с другой стороны: гнаться за минимальной комиссией в ущерб надёжности — плохая сделка. Сбой приёма оплат в пиковый день стоит дороже месячной экономии на ставке, поэтому экзотические провайдеры с рекордными тарифами заслуживают той же проверки, что любой контрагент: сколько лет на рынке, что с отзывами о зачислениях, как отвечает поддержка вечером в субботу. Оптимум — разумная ставка у надёжного банка плюс СБП для перетока части оборота.
B2B: счета вместо эквайринга — тоже не бесплатно
В B2B своя версия того же вопроса. Оплата по выставленным счетам кажется бесплатной, но у неё есть цена: отсрочки, ручная сверка платежей, дебиторка. А попытки «упростить клиенту оплату» ссылкой на интернет-эквайринг оборачиваются комиссией 2–3% с чеков, где она совершенно не обязательна: для чеков в десятки и сотни тысяч рублей выставление счёта с оплатой по СБП для бизнеса (B2B-переводы по QR) или классической платёжкой почти всегда дешевле. Автоматизацию сверки решает связка банка с учётной системой, а не рост комиссии за «удобную кнопку».
Правило для B2B: интернет-эквайринг — для импульсных и мелких оплат физлиц; всё, что похоже на счёт юрлицу, должно ходить переводами и СБП. Разница на годовом обороте — сотни тысяч рублей.
Как посчитать свою цифру за один вечер
Три шага. Первый: выгрузите из банка отчёт по эквайрингу за последние 3 месяца, сложите все комиссии (включая абонентские и аренду терминалов) и умножьте на четыре — это ваша годовая стоимость приёма платежей одной цифрой. Второй: посчитайте сценарий перетока — сколько бы вы заплатили при переводе 30–40% оборота на СБП по вашему тарифу. Третий: разница между цифрами — ваш потенциал экономии; если он превышает 50–100 тысяч в год, внедрение QR-процесса на кассе окупается за недели.
И проверьте текущее состояние: если СБП формально подключён, но его доля в обороте меньше 20% — проблема в процессе на кассе, а не в покупателях. Это чинится обучением кассиров за один день.
Комиссии — самая тихая статья расходов: её не видно, пока не сложишь за год. Такие утечки — комиссии, тарифы, дублирующиеся сервисы, съедающие маржу по капле, — находит финансовая диагностика: разложим расходы бизнеса по полочкам, покажем, где деньги уходят незаметно, и посчитаем эффект каждого исправления в рублях за год.
FAQ
Какая комиссия за эквайринг в 2026 году?
Торговый эквайринг для малого бизнеса — обычно 1,5–2,5% с оборота, интернет-эквайринг — 2–3,5%. Точная ставка зависит от категории бизнеса, оборота и банка. Оплата по QR через СБП — 0,4–0,7% с потолком комиссии по ряду категорий, и это главный легальный способ снизить стоимость приёма денег.
Что выгоднее: эквайринг или СБП?
По комиссии СБП дешевле в 3–4 раза. Но полностью отказываться от карт не стоит: часть покупателей ценит кэшбэк и платит только картой. Рабочая стратегия — держать оба способа и процессом на кассе переводить на СБП тех, кому всё равно: реалистичная доля СБП — 30–50% оборота.
Как снизить комиссию за эквайринг?
Четыре пути по убыванию эффекта: перевести часть оплат на СБП (самый быстрый), запросить у 2–3 банков предложения на свой оборот и использовать их в переговорах со своим, проверить тариф на скрытые платежи (аренда терминала, абонентская плата), пересмотреть категорию бизнеса в банке — иногда она присвоена неверно и завышает ставку.
Облагается ли комиссия за эквайринг НДС?
Банковские услуги эквайринга НДС не облагаются — комиссия списывается без входящего НДС. В расходах на УСН «доходы минус расходы» и при расчёте прибыли комиссия учитывается. Важный нюанс для УСН «доходы»: доходом считается вся сумма оплаты покупателя до вычета комиссии, а не поступившая на счёт «очищенная» сумма.
Список литературы
- Банк России — тарифы Системы быстрых платежей для торгово-сервисных предприятий, материалы по универсальному QR и цифровому рублю.
- Налоговый кодекс РФ — учёт доходов при УСН (доход до вычета комиссии агента/эквайера).
- Материалы МарФин по стоимости приёма платежей, ДДС и финансовой диагностике расходов.
