
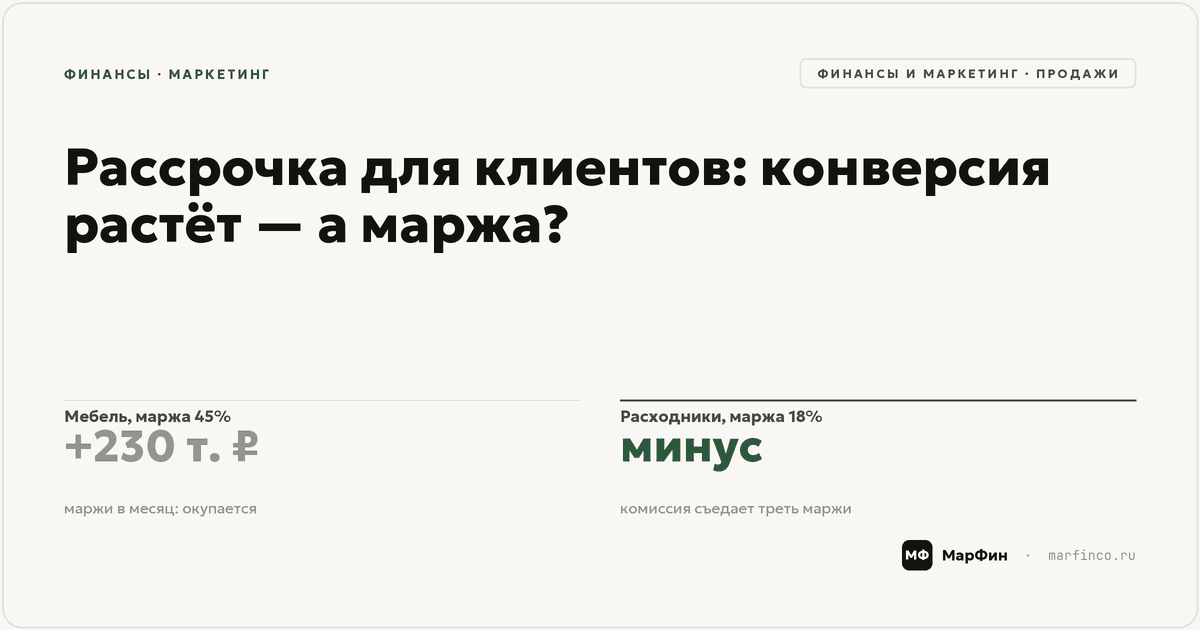
Рассрочка для клиентов (BNPL — buy now, pay later) устроена для бизнеса так: покупатель делит оплату на 2–6 частей, продавец получает всю сумму сразу от сервиса рассрочки, а сервис сам собирает платежи с покупателя и несёт риск его неплатежа. За это сервис берёт с продавца комиссию — заметно выше эквайринговой, обычно несколько процентов с каждой рассрочной покупки. Конверсию и средний чек рассрочка действительно поднимает; вопрос, на который отвечает расчёт, — покрывает ли добавленная маржа комиссию со всех рассрочных покупок, включая те, что состоялись бы и без неё. Ответ зависит от чека и маржинальности: при марже 45% инструмент окупается с запасом, при 18% — почти гарантированно работает в минус. Разбираем обе ситуации на цифрах.
Содержание
- Как работает BNPL со стороны бизнеса
- Две механики роста: конверсия и средний чек
- Ниша, где BNPL окупается: мебель
- Ниша, где та же кнопка работает в минус
- Три условия, когда рассрочку стоит тестировать
- Детали внедрения, которые решают результат
- FAQ
- Список литературы
Как работает BNPL со стороны бизнеса
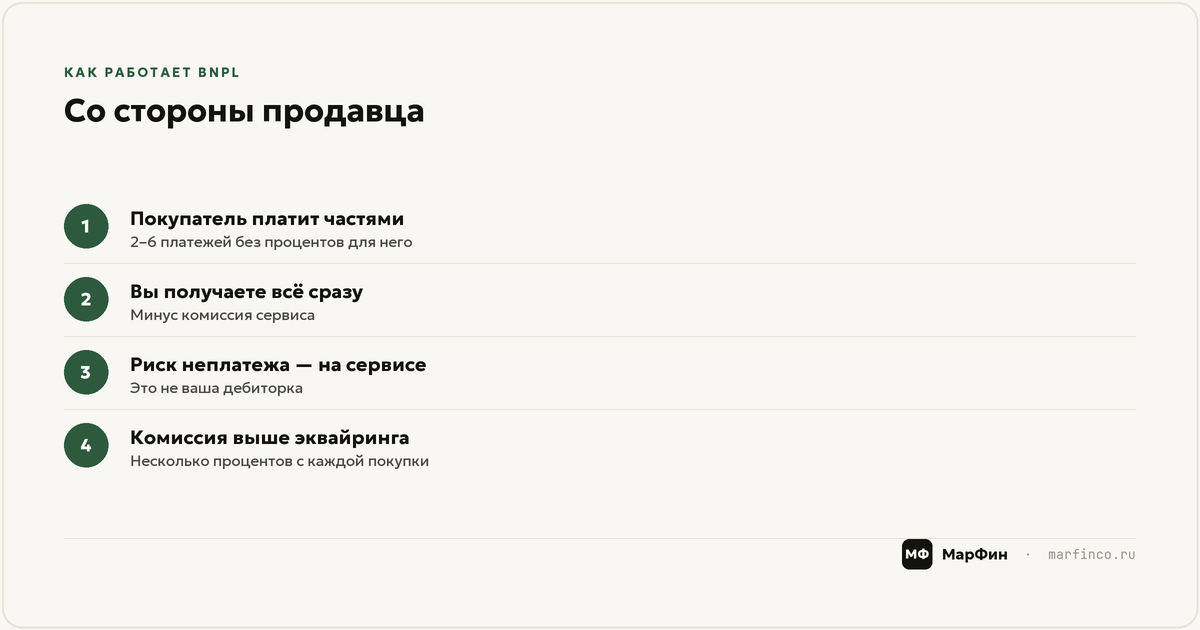
(Вячеслав.) Для покупателя рассрочка выглядит как «оплатить частями» без процентов; проценты в этой схеме платит продавец — в форме комиссии сервису. Деньги продавец получает сразу и полностью (за вычетом комиссии), риск неплатежа покупателя — на сервисе, интеграция — кнопка на сайте или опция на кассе. В этом главное отличие от «рассрочки от магазина», где вы сами ждёте платежей и сами гоняетесь за должниками: BNPL — это покупка роста конверсии за комиссию, без кредитных рисков.
Комиссия зависит от сервиса, ниши, срока рассрочки и оборота — и она предмет торга: запросите условия у 2–3 провайдеров, разброс ставок по одному и тому же бизнесу бывает в разы больше, чем ожидают. Но даже лучшая ставка остаётся в разы выше эквайринговой — поэтому «подключим, хуже не будет» здесь не работает: хуже быть может, и дальше видно почему.
Две механики роста: конверсия и средний чек
(Руслан.) Рассрочка добавляет продажи двумя путями. Первый — конверсия: барьер цены снижается, и часть посетителей, которые ушли бы «подумать», покупают сейчас; эффект сильнее там, где чек ощутим для месячного бюджета покупателя. Второй — средний чек: с рассрочкой покупатели чаще берут более дорогой вариант или добавляют позиции; по опыту ниш одежды, мебели, электроники, образовательных услуг рост среднего чека рассрочных заказов относительно обычных достигает десятков процентов.
Обе механики реальные — и обе имеют встроенную ловушку учёта. Комиссию сервис берёт со всех рассрочных покупок, а добавленную маржу приносят только те, которых без рассрочки не было бы. Покупатель, который и так собирался купить, но выбрал «частями», — это чистый минус комиссии. Поэтому корректный расчёт сравнивает маржу «до» и «после» целиком, а не радуется доле рассрочных заказов: доля — это охват инструмента, а не его вклад.
Ниша, где BNPL окупается: мебель
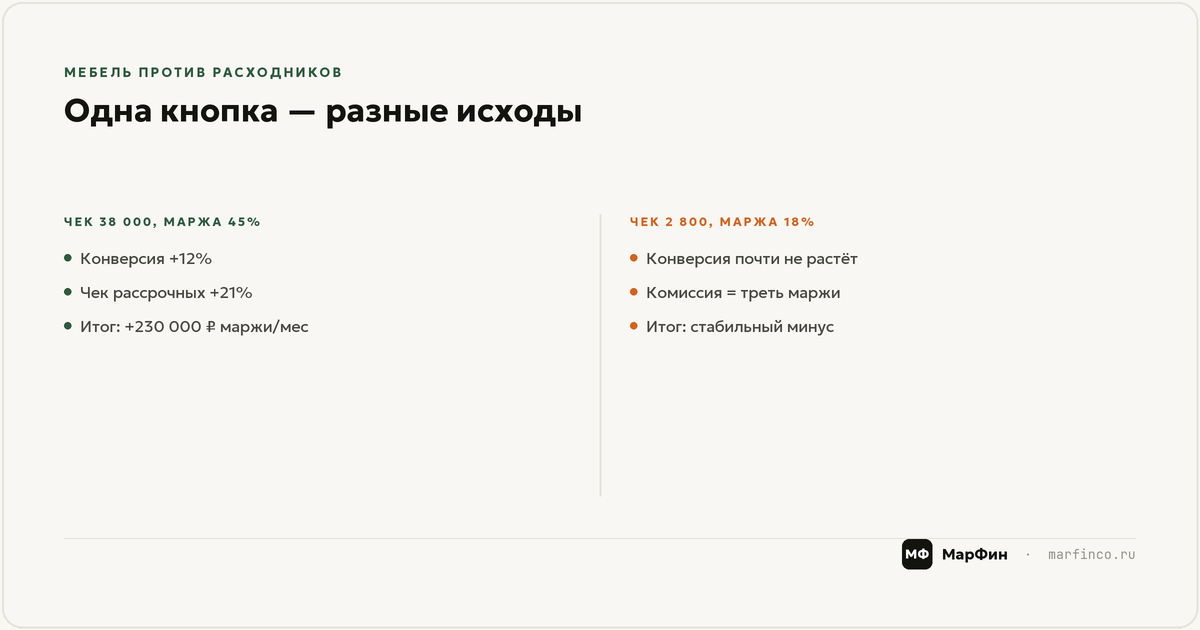
Магазин мебели: средний чек 38 000 ₽, маржинальность 45%. Подключена рассрочка с комиссией 6%. Через три месяца по рассрочке проходит 30% заказов, конверсия сайта выросла на 12%, средний чек рассрочных заказов — 46 000 ₽.
Экономика на базе 100 заказов в месяц. До подключения: маржа ≈ 1,71 млн ₽ (100 × 38 000 × 45%). После: заказов 112 (конверсия +12%), из них 34 по рассрочке с чеком 46 000 ₽. Маржа с обычных 78 заказов ≈ 1,33 млн ₽; маржа с рассрочных ≈ 704 000 ₽ минус комиссия сервиса ≈ 94 000 ₽ (6% от 1,56 млн рассрочного оборота). Итого ≈ 1,94 млн ₽ — плюс 230 000 ₽ маржи в месяц против «до».
Почему сошлось: чек ощутимый (38–46 тыс. — это заметно для месячного бюджета, барьер цены реален), маржа 45% позволяет отдать 6% от цены и остаться в плюсе, и рост конверсии оказался настоящим — новые покупки, а не переток старых. Все три условия — обязательные.
Ниша, где та же кнопка работает в минус
Магазин расходных товаров: средний чек 2 800 ₽, маржинальность 18%. Та же комиссия 6% от чека — это ровно треть всей маржи с покупки: из 504 ₽ маржи сервис забирает 168 ₽. Рассрочку на таком чеке выбирают немногие — 2 800 ₽ не барьер, конверсия почти не меняется: в рассрочку уходят в основном покупатели, которые купили бы и так.
Итог арифметики: добавленных продаж почти нет, а комиссия платится с каждого рассрочного заказа — инструмент стабильно отъедает маржу, не принося взамен ничего, кроме строки «у нас есть оплата частями». Это не дефект сервиса и не ошибка настройки: BNPL просто не для этого профиля чека и маржи. Здесь та же логика, что и со скидками, — любое снижение цены или маржи должно окупаться приростом объёма, и при низкой марже требуемый прирост становится нереалистичным.
Три условия, когда рассрочку стоит тестировать
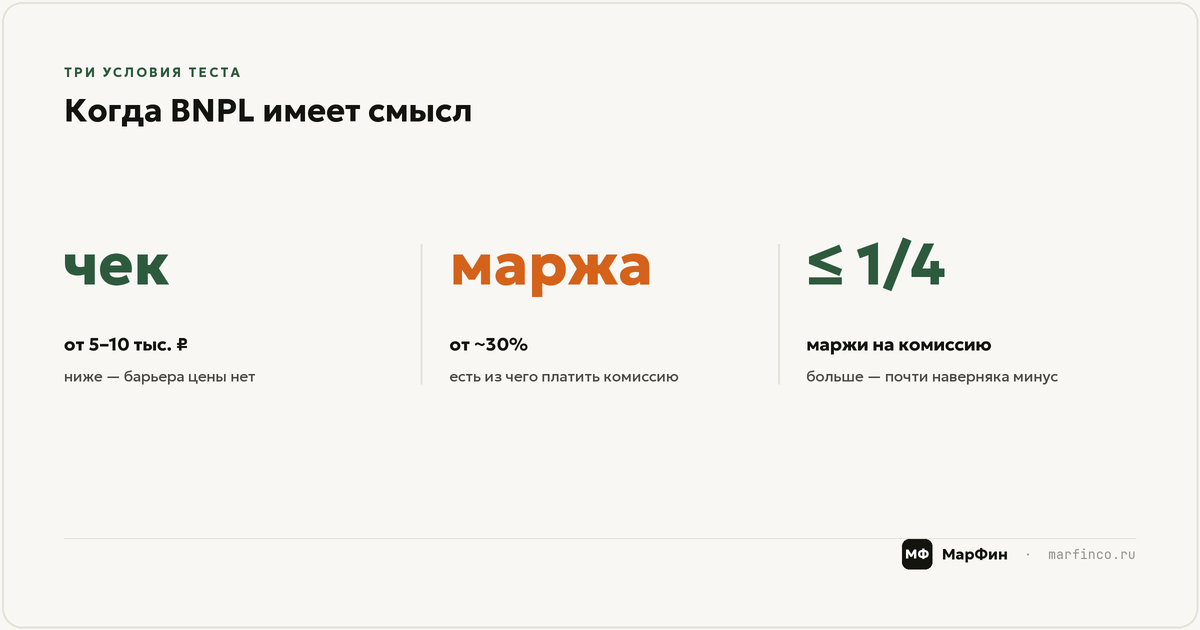
(Вячеслав.) Сведём в правило. BNPL имеет смысл тестировать, если выполняются минимум два из трёх условий, а лучше все три. Первое: чек ощутим для месячного бюджета покупателя — условно от 5–10 тыс. ₽; ниже барьера цены нет, и снимать нечего. Второе: маржинальность позволяет отдать комиссию и остаться в плюсе — ориентир от 30% и выше; экспресс-проверка: если комиссия сервиса съедает больше четверти маржи с одного среднего чека, тест почти наверняка не сойдётся. Третье: в нише есть эластичность спроса по цене — покупатели реально откладывают покупку из-за суммы, а не из-за отсутствия потребности.
Проверить своё соответствие можно за десять минут с калькулятором: маржа с чека в рублях, комиссия с чека в рублях, их отношение. А полный расчёт инкремента — сколько новых продаж должна принести рассрочка, чтобы окупить комиссию со всех, — это упражнение из юнит-экономики: считается один вечер и избавляет от полугода дорогого «теста на живых деньгах».
Детали внедрения, которые решают результат
(Руслан.) Три детали, которые отличают окупившийся тест от слитого. Первая — где показывать рассрочку: цена «от 6 333 ₽ × 6» рядом с полной ценой работает на карточке товара и в рекламе, а не только на чекауте; барьер цены снимается в момент выбора, а не оплаты. Вторая — какие сроки предлагать: короткая рассрочка (2–4 платежа) стоит продавцу дешевле длинной; если 80% покупателей хватает трёх платежей, не платите комиссию за шесть. Третья — учёт инкремента: до подключения зафиксируйте базовые конверсию, чек и маржу за 2–3 месяца, после — сравнивайте целиком, а не «долю заказов через рассрочку»; и раз в квартал пересматривайте условия с провайдером — при выросшем обороте ставка обсуждается.
И предупреждение про отчётность: сервисы рассрочки любят показывать «оборот через BNPL» как метрику успеха. Для вашей экономики это метрика охвата — успех измеряется приростом маржи после комиссии, и только им.
Кнопка «частями» — это не фича, а сделка с процентами: посчитайте её до подключения. Если сомневаетесь, сойдётся ли экономика рассрочки в вашей нише, — закажите мини-аудит бизнеса: посчитаем маржу, инкремент и точку окупаемости комиссии на ваших цифрах и скажем прямо, ваш это инструмент или дорогая мода.
FAQ
Как работает рассрочка для бизнеса и кто платит проценты?
Покупатель делит оплату на 2–6 частей без процентов для себя; продавец получает всю сумму сразу от BNPL-сервиса за вычетом комиссии — фактически проценты платит бизнес. Риск неплатежа покупателя несёт сервис. Комиссия обычно ощутимо выше эквайринговой и зависит от ниши, срока рассрочки и оборота.
Сколько стоит подключить рассрочку для клиентов?
Подключение и интеграция у большинства сервисов бесплатны или недороги — основная цена в комиссии с каждой рассрочной покупки: как правило, несколько процентов от чека, больше на длинных сроках. Запрашивайте условия у 2–3 провайдеров: разброс ставок по одной нише существенный, и торг уместен, особенно при растущем обороте.
Выгодна ли рассрочка продавцу?
Зависит от чека и маржи. Работает при ощутимом чеке (от 5–10 тыс. ₽), марже от ~30% и реальном ценовом барьере в нише — тогда прирост конверсии и среднего чека перекрывает комиссию. При низком чеке и марже до 20% комиссия съедает до трети маржи с покупки, а новых продаж почти не появляется — инструмент работает в минус.
Как посчитать, окупается ли BNPL?
Зафиксируйте базу до подключения: конверсия, средний чек, маржа за 2–3 месяца. После теста сравните общую маржу «после» (с учётом комиссии со всех рассрочных заказов) с базой. Экспресс-фильтр до теста: если комиссия сервиса с одного среднего чека превышает четверть маржи с него — почти наверняка не сойдётся.
Список литературы
- Банк России — материалы о регулировании сервисов рассрочки (BNPL) и защите прав потребителей финансовых услуг.
- Отраслевые обзоры рынка BNPL в России: динамика, ниши, средние чеки.
- Материалы МарФин по юнит-экономике, скидкам и марже, цене привлечения и удержания клиентов.

