
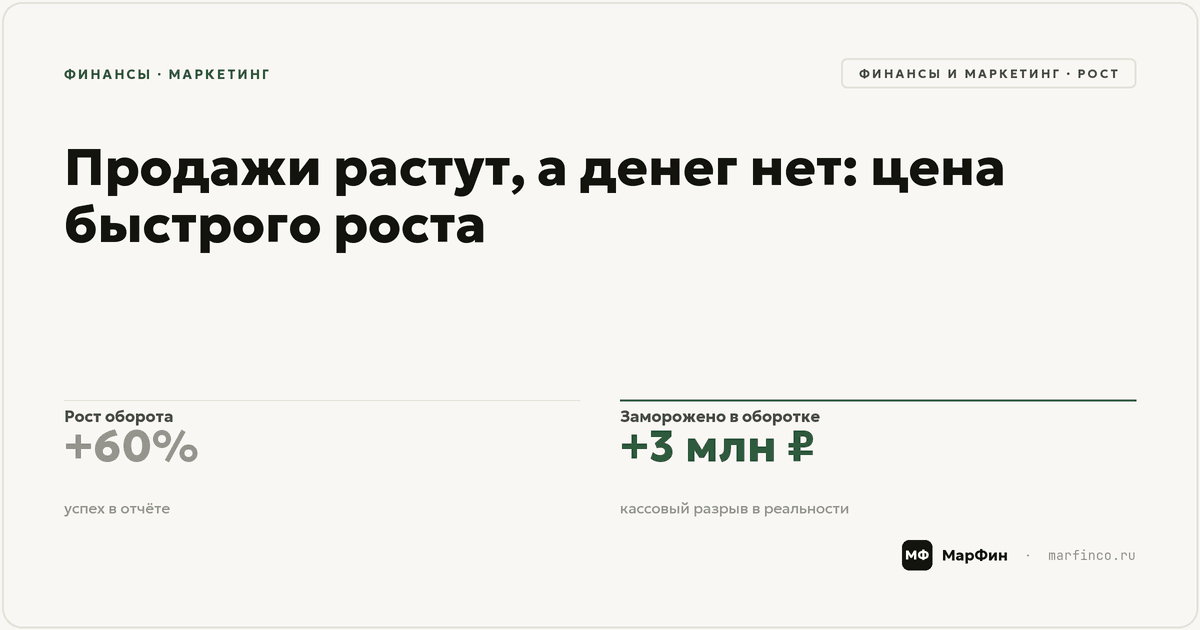
Оборотный капитал — это деньги, постоянно замороженные в операционном цикле бизнеса: в запасах на складе, в дебиторке (отгрузили, но ещё не оплачено) и в авансах поставщикам, за вычетом того, что вы сами должны поставщикам (кредиторки). Простая формула: запасы + дебиторская задолженность − кредиторская задолженность. Главное свойство оборотки, о которое разбиваются растущие компании: она растёт пропорционально оборотам — и деньги на этот рост нужны заранее, до того как новые продажи начнут возвращать выручку. Именно поэтому «продажи выросли на 60%, а денег нет» — не парадокс, а арифметика. Ниже — механика, сквозной расчёт и формула, по которой потребность в оборотке считается до рывка, а не после.
Содержание
- Что такое оборотный капитал простыми словами
- Почему рост продаж требует денег заранее
- Рост на 60%, который создал кассовый разрыв: пример
- Формула потребности в оборотке при росте
- Откуда брать деньги на рост
- Как расти и не разорваться: правила
- FAQ
- Список литературы
Что такое оборотный капитал простыми словами
(Вячеслав.) Представьте деньги компании как воду в системе труб. Часть воды — в баке (остаток на счёте), но заметная часть постоянно находится в самих трубах: товар лежит на складе, отгруженные заказы ждут оплаты, поставщикам уплачены авансы. Эта «вода в трубах» и есть оборотный капитал: она обязательна для работы системы, но недоступна для использования — ею нельзя заплатить зарплату или аренду, пока цикл не провернётся.
Считается оборотка по трём слагаемым. Запасы: всё, что закуплено, но не продано, — сырьё, товар, незавершёнка. Дебиторская задолженность: всё, что отгружено и выполнено, но не оплачено клиентами, плюс авансы, выданные поставщикам. Минус кредиторская задолженность: всё, что вы получили от поставщиков, но ещё не оплатили, — по сути, бесплатное финансирование от них. Чем длиннее ваш цикл «деньги → закупка → продажа → деньги» и чем щедрее отсрочки клиентам, тем больше денег живёт в трубах постоянно.
Почему рост продаж требует денег заранее
(Руслан.) Маркетинг приводит новых клиентов — и первым результатом успеха становится рост расходов: под новые заказы нужно закупить больше товара, произвести больше продукции, нанять людей. Деньги на это уходят сегодня, а выручка от новых продаж придёт через операционный цикл — недели или месяцы, особенно если клиенты платят с отсрочкой.
Пока бизнес растёт медленно, эффект почти незаметен: новый объём ненамного превышает предыдущий, и оборотки хватает. Но при быстром росте — скажем, +50% за квартал — потребность в оборотном капитале растёт пропорционально, а источник её финансирования не появляется автоматически вместе с ростом продаж. Прибыль в отчёте есть, и она растёт; денег нет, и их дефицит тоже растёт. Это состояние знакомо каждому, кто резко масштабировал рекламу или взял крупный контракт: чем успешнее рывок, тем глубже яма.
Рост на 60%, который создал кассовый разрыв: пример
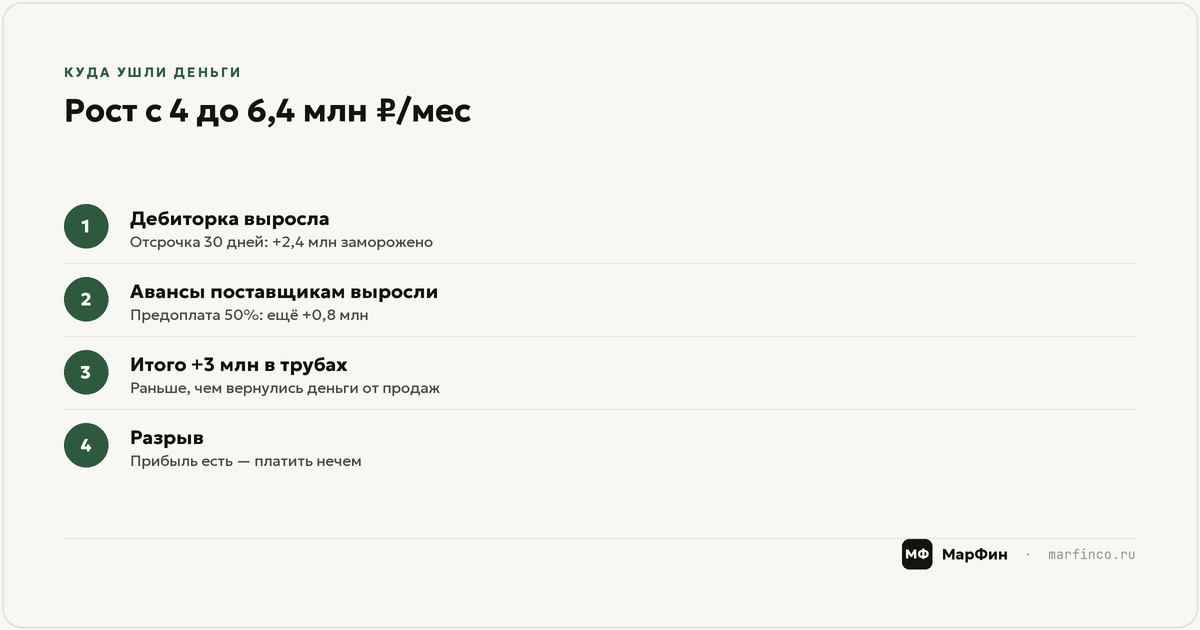
(Вячеслав.) Компания торгует товаром с закупочной стоимостью около 70% от цены продажи, даёт клиентам отсрочку 30 дней и платит поставщикам предоплату 50%. Стабильный оборот — 4 млн ₽ в месяц. После успешного запуска нового канала оборот за два месяца вырастает до 6,4 млн ₽ — рост на 60%, явный успех.
Теперь та же история в деньгах. Дебиторка: при отсрочке 30 дней в ней постоянно заморожен примерно месяц выручки — было 4 млн, стало 6,4 млн: прирост 2,4 млн ₽. Авансы поставщикам: ежемесячная закупка выросла с 2,8 до 4,5 млн ₽ (70% оборота), значит предоплата — с 1,4 до 2,2 млн: прирост ещё около 0,8 млн ₽. Итого рост оборота на 60% потребовал дополнительно заморозить порядка 3 млн ₽ — раньше, чем деньги от новых продаж начали возвращаться. Эти 3 млн и стали кассовым разрывом: компания их не планировала, ориентируясь на растущую прибыль в отчёте.
Контрпример — как выглядит рост без разрыва. Другая компания перед похожим рывком (+45% за счёт нового крупного клиента) сначала считает: для нового объёма понадобится около 900 тыс. ₽ дополнительной оборотки на 2–3 месяца, пока не выстроится цикл платежей. Деньги заранее закрыты кредитной линией, и рост проходит без единой задержки зарплаты. Разница между компаниями не в марже и не в удаче — в одном расчёте, сделанном до, а не после.
Формула потребности в оборотке при росте
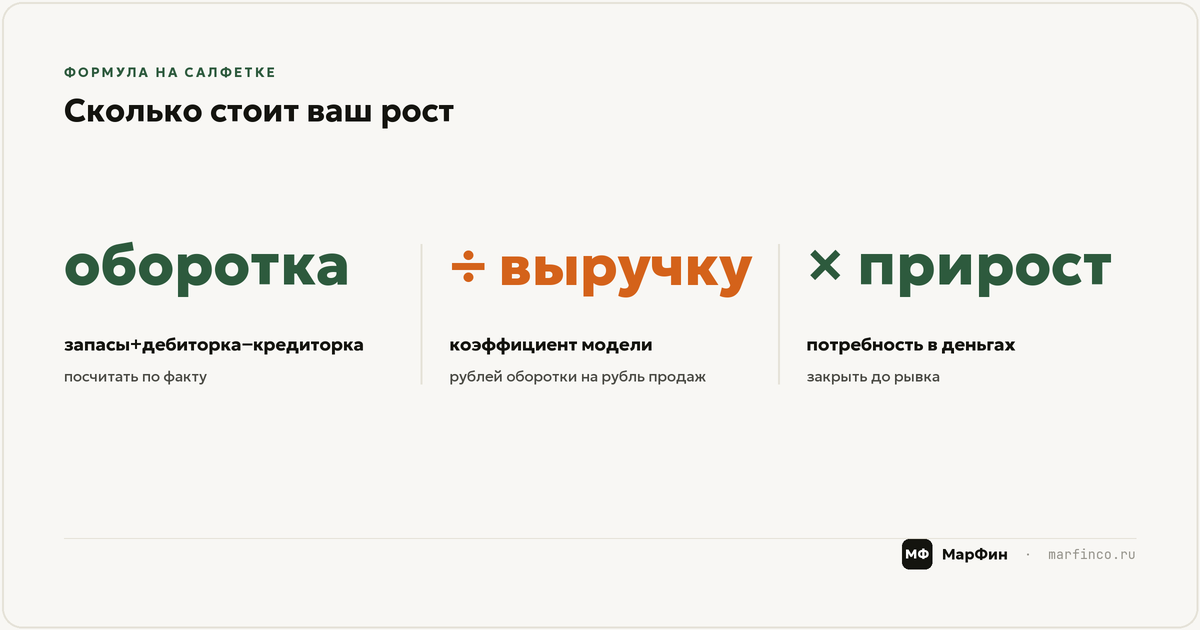
Расчёт на салфетке, доступный без финансиста. Шаг 1: посчитайте текущую оборотку — запасы + дебиторка (включая авансы выданные) − кредиторка, по цифрам из учёта или честной инвентаризации. Шаг 2: разделите её на месячную выручку — получите коэффициент: сколько рублей оборотки держит каждый рубль месячных продаж (в примере выше: (4 млн дебиторки + 1,4 млн авансов) ÷ 4 млн = 1,35). Шаг 3: умножьте планируемый прирост месячной выручки на этот коэффициент — это и есть дополнительная потребность в оборотном капитале (прирост 2,4 млн × 1,35 ≈ 3,2 млн ₽ — сходится с примером).
Коэффициент у каждой модели свой: у розницы с оплатой сразу и отсрочкой от поставщиков он может быть близок к нулю и даже отрицателен (рост сам себя финансирует), у B2B с отсрочками и предоплатами — больше единицы. Свой коэффициент стоит знать наизусть: это цена роста вашей модели. Снижается он тремя рычагами: быстрее оборачивать запасы (как считать и ускорять оборачиваемость — отдельный разбор), короче отсрочки клиентам и длиннее — от поставщиков.
Откуда брать деньги на рост
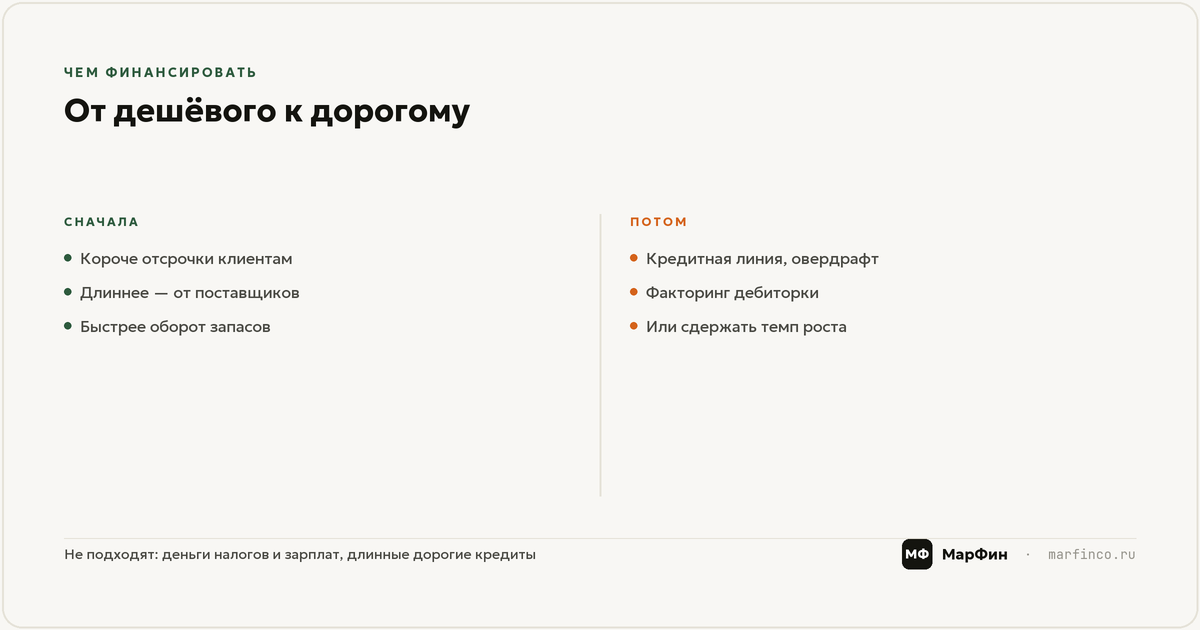
(Вячеслав.) Если своих денег на прирост оборотки не хватает, варианты такие — в порядке убывания предпочтительности. Пересмотр условий цикла: сократить отсрочки клиентам (или ввести предоплату для новых), удлинить отсрочку от поставщиков, сократить страховые запасы — это снижает саму потребность, бесплатно. Краткосрочная кредитная линия или овердрафт: правильный инструмент именно для оборотки — покрывает временной разрыв между расходами на рост и возвратом денег; важно, что это финансирование разрыва, а не убытков. Факторинг: продажа дебиторки банку — превращает отсрочку клиента в живые деньги за комиссию; хорош при росте за счёт крупных клиентов с длинными отсрочками, о работе с которой мы писали в разборе про дебиторку. И сознательное сдерживание темпа: если ни свои, ни заёмные не закрывают потребность — иногда безопаснее расти на 30% в квартал вместо 60%, чем взять заказ, который бизнес физически не может профинансировать.
Чего делать не стоит: финансировать оборотку из денег, отложенных на налоги и зарплаты (самый частый путь к разрыву), и брать под неё длинные дорогие кредиты «на всякий случай» — оборотка требует гибких коротких инструментов.
Как расти и не разорваться: правила
(Руслан.) Правило первое: маркетинг и финансы планируют рост вместе. Запуск нового канала, акция, выход на маркетплейс — каждый план продаж сопровождается расчётом «сколько оборотки потребует этот объём и откуда она возьмётся». Маркетолог, который приносит +60% продаж без этого расчёта, приносит компании кассовый разрыв с доставкой.
Правило второе: прибыль — не ликвидность. Растущая прибыль в отчёте и растущий дефицит денег на счёте сосуществуют месяцами — контролировать нужно обе линии, и кассовый разрыв виден заранее именно в платёжном календаре, а не в отчёте о прибылях.
Правило третье: источники финансирования договариваются до рывка. Кредитная линия, согласованная в спокойный месяц, стоит дешевле и нервов, и денег, чем экстренный займ в момент, когда нечем платить поставщику.
Рост — это инвестиция, и у неё есть цена в оборотке. Хотите знать свою цену роста до следующего рывка — закажите настройку платёжного календаря: посчитаем ваш коэффициент оборотки, встроим в календарь сценарий роста и покажем, при каком темпе бизнес растёт на свои, а при каком — пора договариваться с банком.
FAQ
Что такое оборотный капитал простыми словами?
Это деньги, постоянно замороженные в работе бизнеса: в запасах, в отгруженных но неоплаченных заказах (дебиторке) и в авансах поставщикам, за вычетом ваших долгов поставщикам (кредиторки). Формула: запасы + дебиторка − кредиторка. Эти деньги обязательны для работы, но недоступны для трат — ими нельзя заплатить зарплату, пока цикл не провернётся.
Почему при росте продаж не хватает денег?
Потому что рост сначала требует денег и только потом возвращает их: под новые заказы нужно закупить больше, произвести больше, дать больше отсрочек — а выручка от этих продаж придёт через операционный цикл. Потребность в оборотном капитале растёт пропорционально обороту, и если её не профинансировать заранее, успешный рост создаёт кассовый разрыв.
Как рассчитать потребность в оборотном капитале?
Посчитайте текущую оборотку (запасы + дебиторка − кредиторка), разделите на месячную выручку — получите коэффициент вашей модели. Планируемый прирост месячной выручки, умноженный на этот коэффициент, — дополнительная потребность в деньгах, которую нужно закрыть до рывка: своими средствами, кредитной линией или пересмотром условий с клиентами и поставщиками.
Чем финансировать оборотный капитал?
Сначала бесплатными рычагами: короче отсрочки клиентам, длиннее отсрочки от поставщиков, быстрее оборот запасов. Затем короткими гибкими инструментами: кредитная линия, овердрафт, факторинг дебиторки. Длинные кредиты и деньги, отложенные на налоги и зарплату, для оборотки не подходят — первые дороги и негибки, вторые создают разрыв в другом месте.
Список литературы
- «Финансовый менеджмент» Ю. Бригхэма и М. Эрхардта — управление оборотным капиталом и операционным циклом.
- «Управленческий учёт» Э. Аткинсона, Р. Каплана и др. — рабочий капитал и денежный цикл.
- Материалы МарФин по кассовым разрывам, дебиторке, оборачиваемости запасов и платёжному календарю.

