
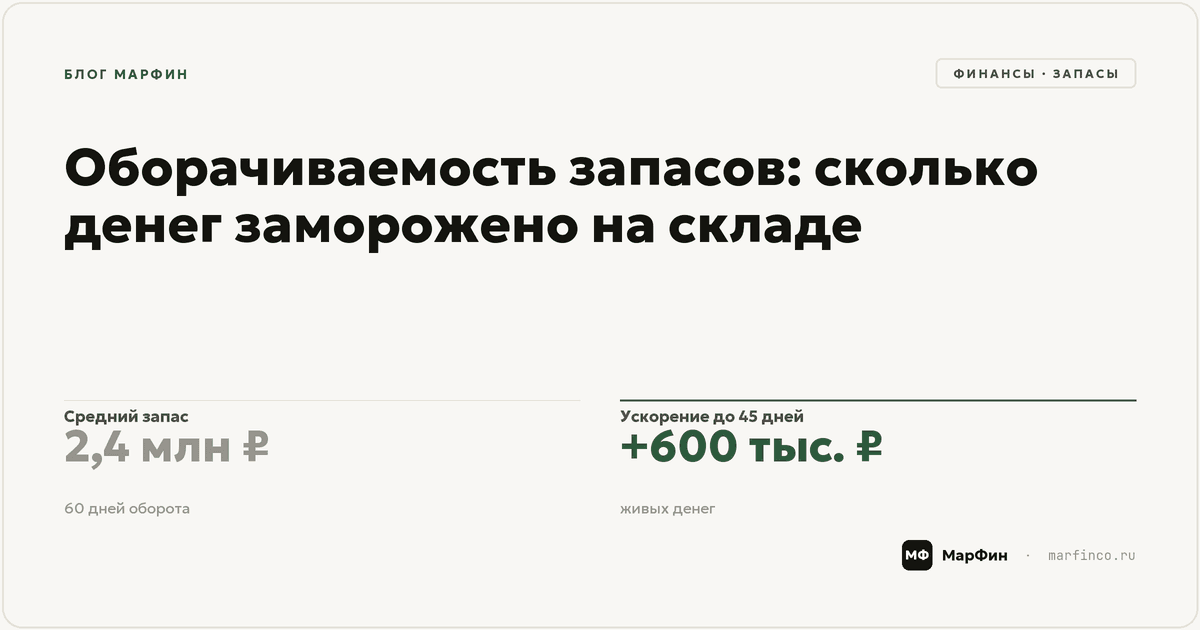
Оборачиваемость запасов — это показатель того, как быстро деньги, вложенные в товар на складе, возвращаются в бизнес через продажи. Считается двумя способами: коэффициент оборачиваемости = себестоимость проданных товаров за период / средний запас (сколько раз за период склад «прокрутился»), и оборачиваемость в днях = количество дней в периоде / коэффициент (сколько дней товар в среднем лежит до продажи). Чем медленнее оборот, тем больше живых денег бизнеса заморожено в коробках — и тем чаще при нормальной прибыли на счетах пусто.
Содержание
- Что такое оборачиваемость запасов
- Формулы оборачиваемости запасов: коэффициент и дни
- Переводим коэффициент в рубли: сквозной пример
- Нормы оборачиваемости по отраслям
- Симптом, причина, действие: таблица решений
- Связь с деньгами: куда смотреть дальше
- FAQ
- Список литературы
Что такое оборачиваемость запасов
Склад — это не товар, а деньги, которым временно придали форму товара. Вы заплатили поставщику, и с этого момента каждая коробка на полке — замороженная купюра: она не платит зарплату, не гасит аренду и не приносит процентов. Разморозка происходит только в момент продажи. Оборачиваемость измеряет длину этого цикла — от денег через товар обратно к деньгам.
Собственнику этот показатель нужен по трём причинам. Первая — он объясняет знакомый парадокс «прибыль есть, денег нет»: прибыль в отчёте начислена, а деньги лежат на складе в виде закупленного впрок товара. Вторая — он показывает скрытый резерв: ускорение оборота высвобождает деньги без кредитов, инвесторов и роста продаж, просто из собственного склада. Третья — он ловит проблемы ассортимента раньше отчёта о прибыли: неликвид сначала замедляет оборот и только через месяцы становится убытком от распродажи.
Замедление оборота — типичная причина, по которой у растущего бизнеса не хватает денег на текущие платежи: закупки идут под будущие продажи, а платить по счетам нужно сегодня. Если склад пухнет, а остатки на счетах тают, кассовый разрыв — вопрос времени, и лучше увидеть его заранее.
Формулы оборачиваемости запасов: коэффициент и дни
Все формулы даём текстом — их легко перенести в свою таблицу.
Коэффициент оборачиваемости: сколько раз обернулся склад
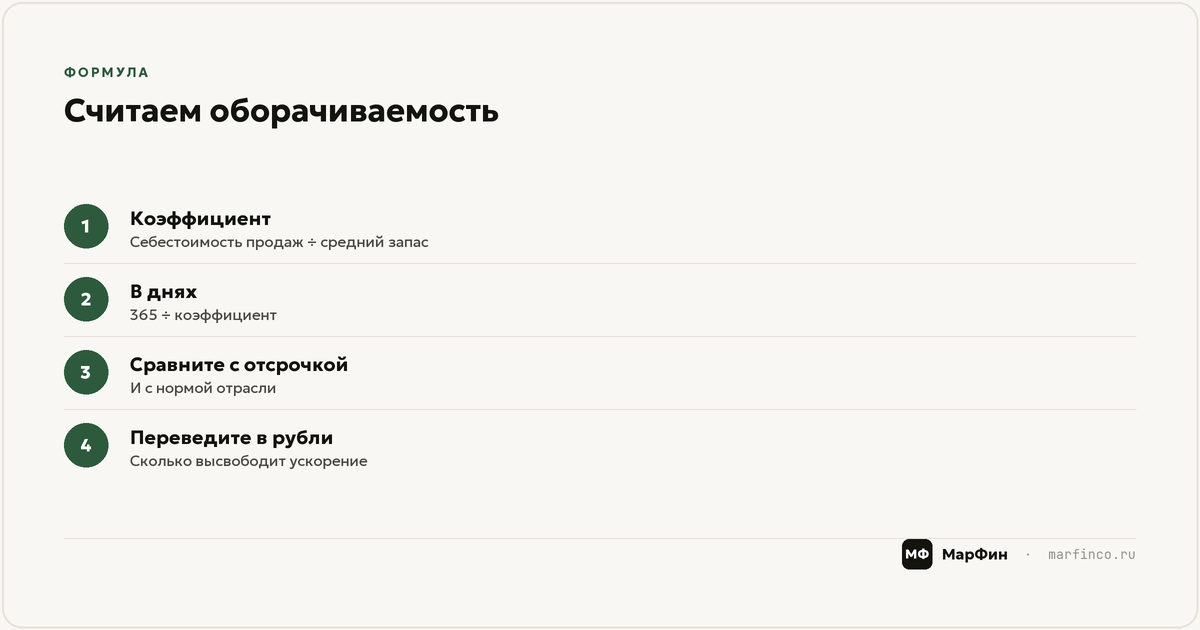
Основная формула: коэффициент оборачиваемости = себестоимость проданных товаров за период / средний запас за период. Средний запас = (запас на начало периода + запас на конец) / 2; если остатки скачут, точнее брать среднее по месяцам. И числитель, и знаменатель — в закупочных ценах: мы сравниваем деньги, вложенные в товар, с деньгами, которые через продажи вернулись.
Есть вариант расчёта по выручке: оборачиваемость = выручка / средний запас. Он завышает коэффициент на величину наценки, поэтому для управления складом корректнее считать по себестоимости. Расчёт по выручке уместен, когда вы сравниваете себя с чужими данными, посчитанными так же, или когда учёт не позволяет быстро получить себестоимость продаж. Главное — не смешивать: выберите одну базу и держитесь её.
Оборачиваемость в днях: сколько лежит товар
Оборачиваемость в днях = количество дней периода / коэффициент оборачиваемости. Эквивалентная запись: средний запас × количество дней периода / себестоимость продаж за период. Считать можно за любой период — месяц, квартал, год: для месяца берите 30 дней и месячную себестоимость продаж, для года — 360 или 365 и годовую. Важно лишь, чтобы числитель и знаменатель относились к одному и тому же периоду, а от месяца к месяцу методика не менялась. Дни — самый наглядный формат: «товар лежит 60 дней» понятнее, чем «коэффициент 6», и его удобно сравнивать со сроками оплаты поставщикам: если поставщик даёт отсрочку 30 дней, а товар оборачивается за 60, вы 30 дней финансируете склад из своих денег.
Где брать цифры
В управленческом учёте — из отчётов по складу и себестоимости продаж. Если управленческих данных нет, грубую оценку даёт бухгалтерская отчётность: запасы — строка 1210 баланса (для среднего берите значения на начало и конец года), себестоимость продаж — строка 2120 отчёта о финансовых результатах. Оценка по балансу получается приблизительной — годовые точки не видят сезонности, а в строку 1210 попадают и материалы с незавершёнкой, — но для первого замера этого достаточно.
Если цифры приходится выковыривать из бухгалтерии с боем, это само по себе диагноз: считать оборачиваемость раз в месяц должно быть делом пяти минут. Такие отчёты появляются вместе с постановкой управленческого учёта — дальше показатель обновляется без ручной археологии.
Переводим коэффициент в рубли: сквозной пример
Коэффициент сам по себе решений не принимает. Сила показателя раскрывается, когда вы переводите его в рубли, замороженные на складе, — и в рубли, которые можно высвободить.
Возьмём розничный магазин. Годовая себестоимость продаж — 14,4 млн ₽, средний запас на складе и в зале — 2,4 млн ₽. Коэффициент оборачиваемости = 14,4 млн / 2,4 млн = 6 раз в год. В днях: 360 / 6 = 60 дней. Проверка через дневную себестоимость: продажи «съедают» со склада 14,4 млн / 360 = 40 тыс. ₽ в день, запас 2,4 млн — это как раз 60 дней торговли.
Теперь главный расчёт. Допустим, магазин ускоряет оборот с 60 до 45 дней — чистит неликвид, урезает партии по медленным позициям, точнее заказывает ходовые. Необходимый запас при том же объёме продаж = 40 тыс. ₽ × 45 дней = 1,8 млн ₽ (то же самое: 2,4 млн × 45 / 60). Разница 2,4 млн − 1,8 млн = 600 тыс. ₽ — это живые деньги, которые один раз высвобождаются из склада и возвращаются на счёт. Не прибыль, не оборот — свободные деньги, которыми можно погасить дорогой кредит, закрыть долги поставщикам или пережить низкий сезон без займов.
У замороженных денег есть и прямая цена. Если склад финансируется кредитной линией под ~20% годовых (ключевая ставка плюс маржа банка), лишние 600 тыс. ₽ запаса обходятся в 120 тыс. ₽ процентов в год — эта сумма тихо вычитается из прибыли, не появляясь ни в одной товарной наценке. Даже когда склад куплен на свои, деньги в нём имеют альтернативную стоимость: они могли бы гасить дорогие долги или лежать на депозите. Поэтому ускорение оборота — один из немногих способов улучшить финансовое положение, не продавая больше.
Работает и обратная арифметика, и она отрезвляет сильнее: замедление оборота с 60 до 75 дней при тех же продажах потребует запаса 3 млн ₽ — бизнесу придётся где-то найти дополнительные 600 тыс. и вморозить их в полки. Именно так «немного подстраховались с закупкой» превращается в пустой расчётный счёт при нормальной прибыли.
Пример из практики: магазин непродовольственных товаров с запасом 5,2 млн ₽ и оборачиваемостью 110 дней жаловался не на склад, а на вечную нехватку денег. Разбор остатков показал классику: четверть запаса не продавалась дольше полугода. После ABC-анализа, распродажи неликвида со скидками и урезания партий по хвостовым позициям оборот за 4 месяца ускорился до 78 дней, а запас снизился до 3,7 млн ₽ — из склада высвободилось около 1,5 млн живых денег, которыми закрыли овердрафт и долг поставщику. Продажи при этом не упали: из матрицы ушло то, что и так не продавалось.
Нормы оборачиваемости по отраслям
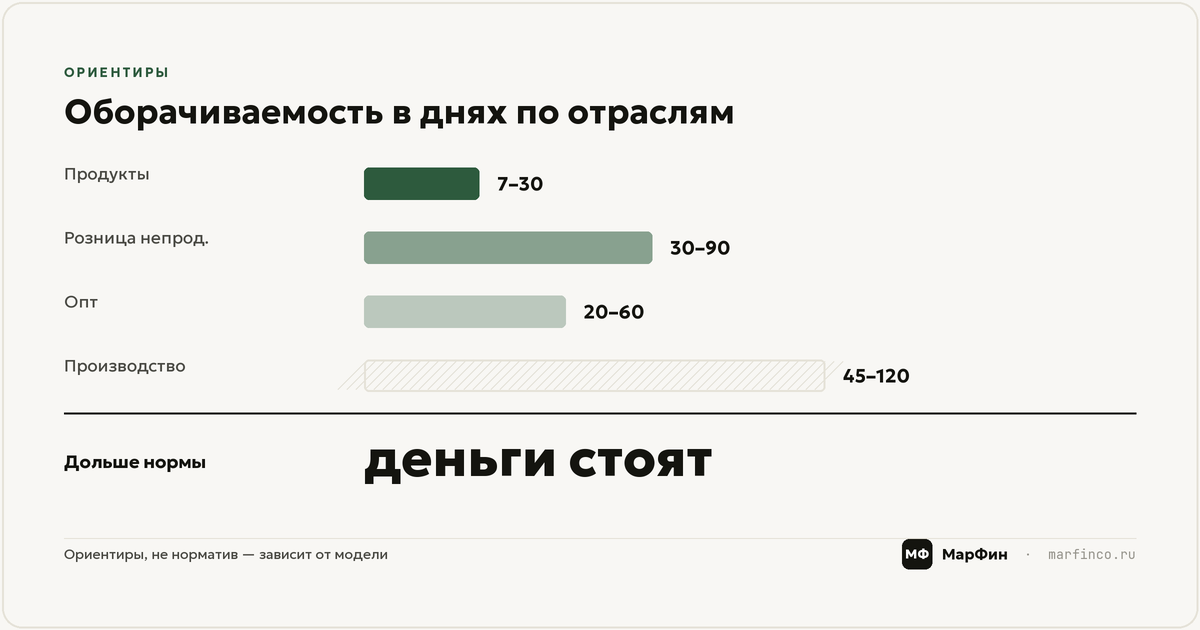
Единой нормы оборачиваемости не существует: молоко и мебель не могут оборачиваться одинаково. Ориентиры ниже — усреднённые диапазоны для малого бизнеса из практики, а не стандарты: сравнивать себя правильнее всего с собственной динамикой и с прямыми конкурентами своего формата.
| Ниша | Ориентир оборачиваемости, дней |
|---|---|
| Розница, продукты питания | 7–30 |
| Розница, непродовольственные товары | 45–90 |
| Оптовая торговля | 30–60 |
| Производство (по сырью и готовой продукции) | 45–90 |
| Продажи на маркетплейсах | 30–60 |
Для продаж на маркетплейсах у медленного оборота есть дополнительный штраф: площадки берут плату за хранение на своих складах и учитывают оборачиваемость в ранжировании, поэтому залежавшийся товар не просто морозит деньги, а ещё и дорожает в обслуживании и теряет показы. Селлеру стоит считать оборачиваемость по каждому складу и SKU отдельно — средняя цифра по кабинету маскирует позиции, которые пора выводить распродажей.
Читать таблицу стоит так: попадание в диапазон — не индульгенция, а выход за него — не приговор. Ювелирный магазин с оборотом 180 дней может быть здоровым, а продуктовый с 25 днями — проблемным из-за списаний. Важнее два сигнала: ваш оборот стабильно медленнее, чем у сопоставимых конкурентов, или он замедляется от квартала к кварталу без роста продаж. Оба — повод разбирать склад по позициям.
И ещё одна оговорка: оборачиваемость всегда анализируют вместе с наличием товара. Разогнать оборот до рекордного легко — достаточно держать полупустой склад и терять продажи из-за дефицита ходовых позиций. Целевая картина — быстрый оборот при уровне сервиса, который не отдаёт выручку конкурентам.
Симптом, причина, действие: таблица решений
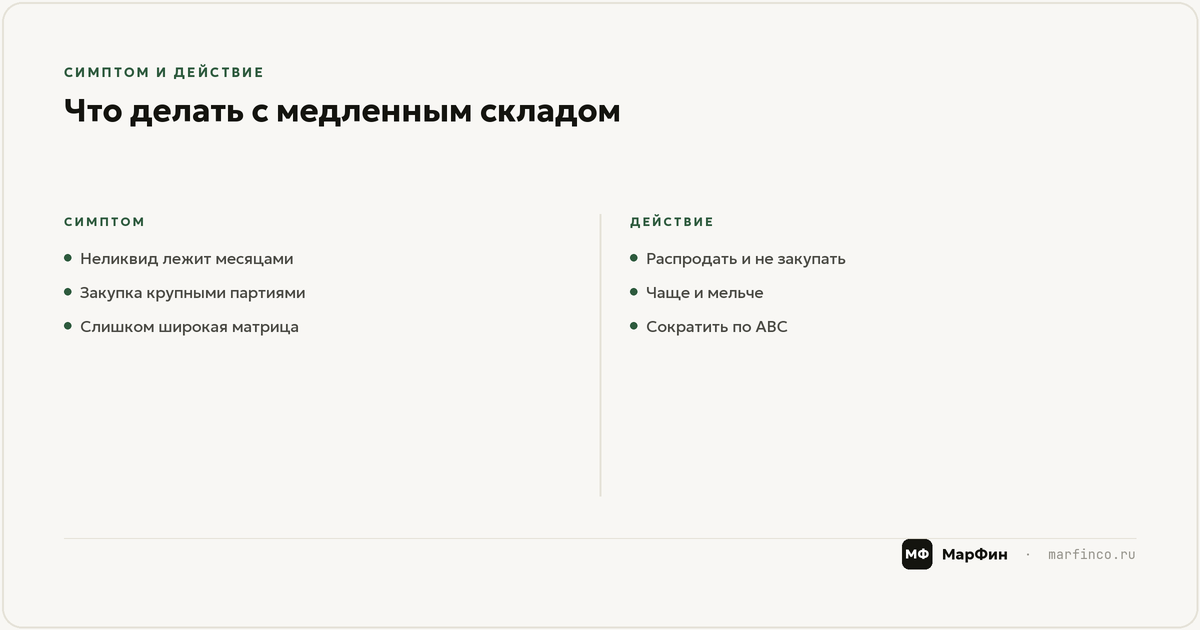
Медленный оборот — это диагноз всего склада, но лечится он попозиционно. Четыре типовых сценария:
| Симптом | Вероятная причина | Действие |
|---|---|---|
| Оборот замедляется, часть позиций без продаж 3–6 месяцев | Неликвид: закупили то, что не продаётся | ABC/XYZ-анализ, распродажа со скидкой, возврат поставщику; убыток признать сейчас — дешевле, чем хранить его год |
| Оборот медленный при ходовом ассортименте | Слишком крупные партии закупки «ради цены» | Пересчитать выгоду: скидка за объём против стоимости заморозки денег и хранения; чаще заказывать меньшими партиями |
| Ходовые позиции оборачиваются быстро, общий оборот медленный | Раздутая ассортиментная матрица: длинный хвост редких позиций | Сократить матрицу, хвостовые позиции перевести под заказ вместо склада |
| Оборот скачет по сезонам, после пика склад забит | Сезонность без плана распродаж | Планировать закупку от прогноза сезона, заранее назначать дату и глубину распродажи остатков |
Общий принцип для всех четырёх строк: смотреть не средний коэффициент по складу, а оборачиваемость по товарным группам и топовым позициям. Средняя цифра прячет проблему — быстрые позиции маскируют мёртвый груз, и склад выглядит приличнее, чем есть.
Связь с деньгами: куда смотреть дальше
Оборачиваемость запасов — не изолированная метрика, а часть общей картины: где именно оседает заработанная прибыль. Склад — один из четырёх типовых «карманов», в которые она утекает; полный маршрут поиска мы разобрали в статье куда уходит прибыль.
Второй по частоте карман — расчёты с клиентами: товар продан, прибыль начислена, а деньги висят дебиторкой. Склад и дебиторка складываются: 60 дней оборота запасов плюс 30 дней отсрочки клиентам означают, что деньги возвращаются в бизнес через 90 дней после оплаты поставщику — и весь этот цикл кто-то должен финансировать.
Поэтому рабочий ритм такой: раз в месяц считать оборачиваемость в днях по складу в целом и по ключевым группам, смотреть динамику к прошлым периодам, а при замедлении — разбирать позиции по таблице из предыдущего раздела. Одного показателя достаточно, чтобы начать: он быстро считается и напрямую конвертируется в рубли.
Посчитайте свою оборачиваемость сегодня — годовая себестоимость продаж, средний запас, две формулы из этой статьи. Если получилось заметно хуже ориентиров, оборот замедляется или просто непонятно, где в бизнесе застряли деньги, — закажите финансовую диагностику бизнеса: посчитаем оборачиваемость по группам, найдём замороженные деньги на складе и в дебиторке и отдадим план, как вернуть их на счёт без падения продаж.
FAQ
Как рассчитать оборачиваемость запасов по балансу?
Возьмите строку 1210 «Запасы» баланса на начало и конец года и посчитайте среднее, затем разделите на него строку 2120 «Себестоимость продаж» отчёта о финансовых результатах — получите коэффициент за год. Оборачиваемость в днях = 360 / коэффициент — весь расчёт в статье ведём от года в 360 дней, так удобнее для ровного счёта. Оценка будет грубой: годовые точки не учитывают сезонность, а в запасах сидят и материалы с незавершённым производством, поэтому для управления складом лучше считать по данным управленческого учёта помесячно.
Какой коэффициент оборачиваемости запасов считается нормальным?
Универсальной нормы нет — она зависит от ниши, формата и логистического плеча: продуктовая розница оборачивается за 7–30 дней, непродовольственная — за 45–90, опт — за 30–60. Полезнее двух сравнений нет: с собственной динамикой (оборот не должен замедляться без роста продаж) и с конкурентами своего формата.
Как считать оборачиваемость в днях?
Разделите количество дней периода на коэффициент оборачиваемости: при коэффициенте 6 за год это 360 / 6 = 60 дней. Эквивалентный способ: средний запас × дни периода / себестоимость продаж за период. Цифра означает, сколько дней в среднем деньги лежат в товаре до продажи — её удобно сравнивать с отсрочкой от поставщика, чтобы понять, сколько дней склада вы финансируете из своих денег.
По себестоимости или по выручке считать оборачиваемость товарного запаса?
Для управления складом — по себестоимости: запас на складе учтён в закупочных ценах, и сравнивать его с выручкой в продажных ценах — значит завышать оборот на величину наценки. Расчёт по выручке допустим для сравнения с внешними данными, посчитанными так же. Ключевое правило — считать одинаково от месяца к месяцу, иначе динамика теряет смысл.
Список литературы
- ФСБУ 5/2019 «Запасы», утверждён приказом Минфина России от 15.11.2019 № 180н.
- Приказ Минфина России от 02.07.2010 № 66н «О формах бухгалтерской отчётности организаций» — строки 1210 баланса и 2120 отчёта о финансовых результатах.
- Дж. Шрайбфедер, «Эффективное управление запасами» — пополнение, неликвиды и уровень сервиса.
- Материалы МарФин по управленческому учёту и финансовой диагностике малого бизнеса.
