
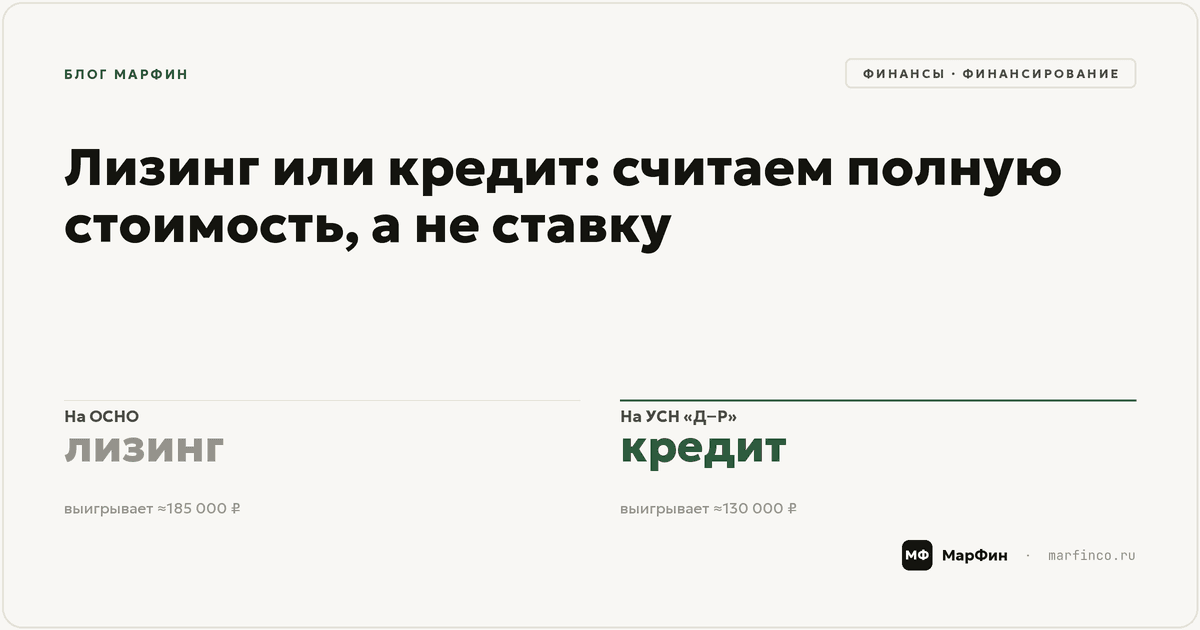
Выбор между лизингом и кредитом решается не ставкой из рекламы, а расчётом полной стоимости владения с учётом налогов — и ответ зависит прежде всего от вашего режима налогообложения. Коротко: на ОСНО лизинг часто выигрывает за счёт быстрого списания платежей в расходы, вычета НДС и ускоренной амортизации; на УСН «доходы минус расходы» типовая сделка чаще выгоднее в кредит; на УСН «доходы» и АУСН налоговых преимуществ у лизинга нет вовсе — сравнение идёт лоб в лоб по суммарной стоимости договоров. Ниже — механика различий, два сквозных расчёта на одной сделке и калькулятор, чтобы посчитать свою.
Содержание
- Чем лизинг отличается от кредита по сути
- Почему сравнение по ставке — главная ошибка
- Налоговая сторона: всё решает режим налогообложения
- Сквозной расчёт: оборудование за 3 млн на ОСНО
- Тот же расчёт на УСН: выигрывает уже кредит
- Третий фактор: денежный поток и график платежей
- Что ещё учесть, кроме денег
- FAQ
- Список литературы
Чем лизинг отличается от кредита по сути
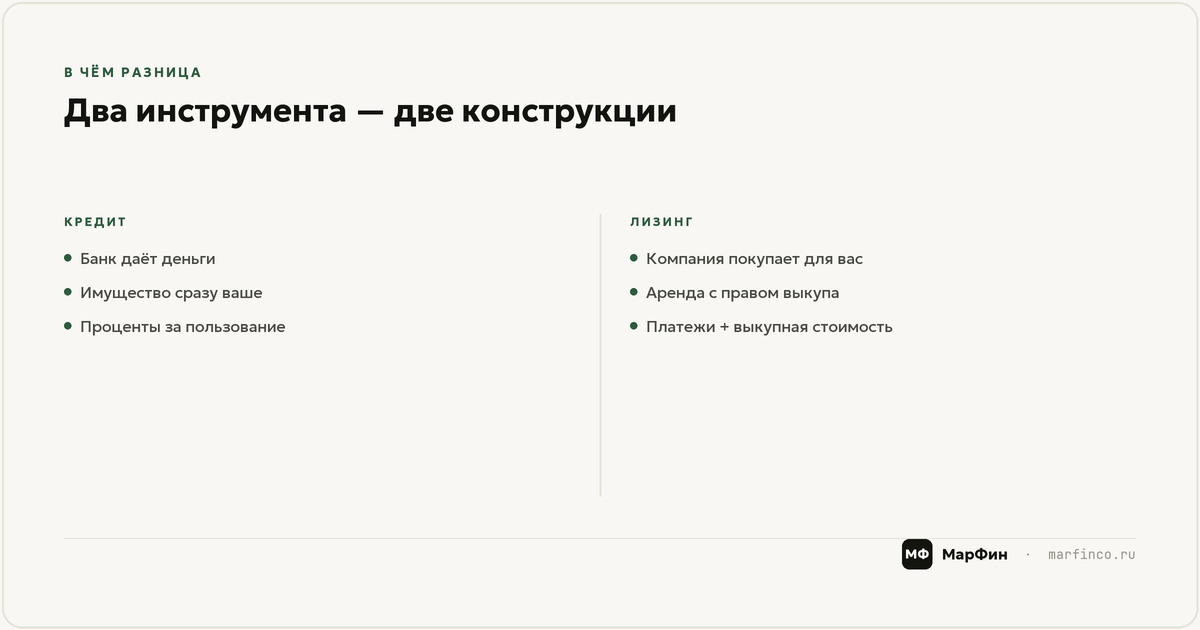
Кредит — это деньги: банк выдаёт сумму, вы покупаете имущество, оно сразу ваше (обычно в залоге у банка до погашения), вы платите проценты за пользование деньгами. Лизинг — это аренда с правом выкупа: лизинговая компания покупает имущество для вас и на себя, вы пользуетесь им и платите лизинговые платежи, а в конце срока выкупаете по остаточной стоимости или возвращаете.
Из этой разницы растёт всё остальное. Собственность: при кредите актив ваш с первого дня, при лизинге — лизингодателя до выкупа (при серьёзных просрочках предмет лизинга изымается проще и быстрее, чем реализуется банковский залог). Требования к заёмщику: лизинговые компании часто лояльнее банков к молодому бизнесу — их риск закрыт владением предметом. Скорость: типовые лизинговые сделки по авто и техника оформляются быстрее кредитных. Сервис: страховку, регистрацию, иногда обслуживание лизингодатель берёт на себя — это удобство, зашитое в цену договора.
Почему сравнение по ставке — главная ошибка
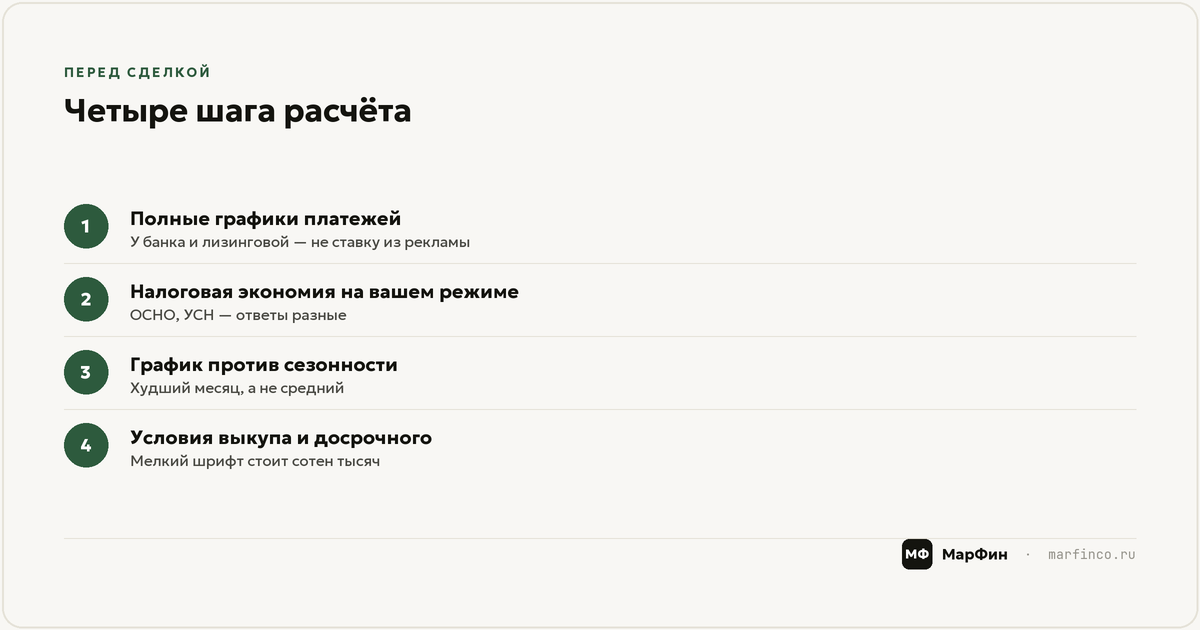
Кредит рекламируется ставкой, лизинг — «удорожанием в процентах в год», и эти цифры несравнимы напрямую: удорожание считается от полной стоимости предмета, ставка — от остатка долга, который уменьшается. Единственный корректный способ сравнения — полная сумма всех платежей по каждому варианту за весь срок: аванс + все платежи + выкупная стоимость для лизинга; аванс + тело + все проценты и комиссии для кредита. Обе цифры есть в графиках платежей, которые обязаны выдать и банк, и лизинговая компания до подписания.
Но и полная сумма платежей — ещё не ответ: дальше включаются налоги, и они способны развернуть сравнение на противоположное. Поэтому считать нужно тройку: платежи → налоговая экономия каждого варианта → чистая стоимость владения. Именно так устроен калькулятор сравнения лизинга и кредита — подставьте свои цифры и режим, получите чистую стоимость обоих вариантов.
Налоговая сторона: всё решает режим налогообложения
На ОСНО лизинг действительно силён: лизинговые платежи относятся на расходы по мере оплаты, НДС с каждого платежа принимается к вычету, а по предмету лизинга доступна ускоренная амортизация с коэффициентом до 3 (кроме имущества 1–2 амортизационных групп). При кредитной покупке в расходы идут амортизация, растянутая на срок полезного использования, и проценты — тело кредита расходом не является. Налоговый эффект лизинга на ОСНО быстрее и больше.
На УСН «доходы минус расходы» картина меняется: стоимость купленного в кредит основного средства списывается в расходы уже в год покупки (равными долями по кварталам), плюс проценты по мере уплаты — то есть кредитная покупка даёт налоговый эффект быстрее лизинга, у которого расходы растянуты платежами на весь срок. На УСН «доходы» и АУСН расходы на налог не влияют вовсе — налоговых аргументов нет ни у одного варианта, остаётся чистое сравнение стоимости договоров и сервиса.
Вывод, который отсекает половину рекламных обещаний: «лизинг выгоднее по налогам» — правда только для ОСНО. Механический перенос этой логики на упрощёнку — самая дорогая ошибка в этой теме. Налоговый режим вообще определяет экономику крупных решений сильнее, чем кажется, — мы показывали это и на выборе между УСН и автоупрощёнкой: одна и та же операция на разных режимах стоит по-разному.
Сквозной расчёт: оборудование за 3 млн на ОСНО
Компания на общей системе берёт оборудование за 3 млн ₽ (суммы без НДС — сам НДС к вычету принимается в обоих вариантах, разница лишь в моменте). Кредит: аванс из своих 600 тыс. ₽, заём 2,4 млн на 3 года, переплата процентов около 700 тыс. ₽. Лизинг: аванс те же 600 тыс. ₽, договор на 3 года, удорожание около 850 тыс. ₽. На бумаге лизинг дороже на 150 тыс. ₽.
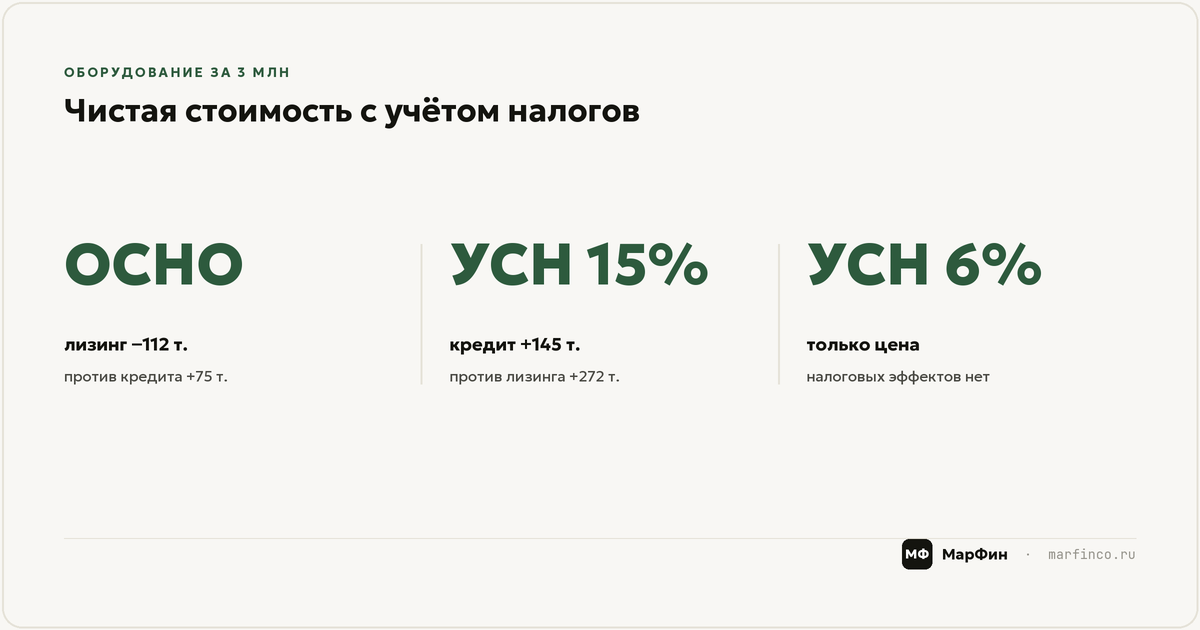
Теперь налоги. При лизинге все платежи — 3,85 млн ₽ с учётом аванса — уходят в расходы за 3 года: при ставке налога на прибыль 25% это порядка 960 тыс. ₽ экономии за срок договора. При кредите за те же 3 года в расходы попадают амортизация (при сроке полезного использования 5 лет — примерно 1,8 млн) плюс 700 тыс. процентов: экономия около 625 тыс. ₽. Разница налоговых эффектов — порядка 335 тыс. ₽ в пользу лизинга — с запасом перекрывает 150 тыс. разницы в платежах. Чистая стоимость владения: кредит ≈ 75 тыс. ₽, лизинг ≈ −110 тыс. ₽ (налоговая экономия превысила удорожание). На ОСНО в этой сделке лизинг выигрывает примерно 185 тыс. ₽.
Тот же расчёт на УСН: выигрывает уже кредит
Та же сделка у компании на УСН «доходы минус расходы» 15%. Кредит: в расходы идут 3 млн стоимости оборудования — уже в год покупки — плюс 700 тыс. процентов по мере уплаты; налоговая экономия ≈ 555 тыс. ₽, и основная часть достаётся бизнесу быстро. Лизинг: в расходах 3,85 млн платежей, растянутых на 3 года; экономия ≈ 577 тыс. ₽. Разница налоговых эффектов — всего около 20 тыс. ₽ в пользу лизинга, и она не перекрывает 150 тыс. разницы в стоимости договоров. Итог: на упрощёнке «доходы минус расходы» типовая сделка выгоднее в кредит примерно на 130 тыс. ₽ — вопреки рекламной арифметике, перенесённой с ОСНО.
И третий случай — без налоговой математики вовсе. ИП на УСН «доходы» покупает автомобиль для бизнеса за 2,5 млн ₽: расходы на налог не влияют, сравнение честное, лоб в лоб. При текущих ставках предложение банка по залоговому автокредиту оказывается на 180 тыс. ₽ дешевле лизингового договора с сопоставимым авансом — кредит просто выгоднее, если ИП готов сам заниматься страховкой и постановкой на учёт, которые лизинговая компания обычно берёт на себя. Удобство сервиса — реальная ценность, но у неё есть цена, и теперь она видна: 180 тысяч.
Третий фактор: денежный поток и график платежей
Для бизнеса с неровной выручкой график платежей может быть важнее пары процентов разницы в стоимости. Лизинговые компании охотнее банков соглашаются на индивидуальные графики — сезонные, ступенчатые, с увеличенным авансом и сниженными платежами: договор, платежи по которому совпадают с сезонностью поступлений, снижает риск кассового разрыва. А разрыв, закрытый экстренным дорогим займом, легко съедает всю экономию, выигранную на ставке.
Поэтому сравнивайте предложения не только по итоговой сумме, но и по тому, как каждый график ляжет на ваш платёжный календарь в худший месяц года, а не в средний. Ежемесячный платёж 150 тысяч при выручке, которая зимой падает вдвое, — это встроенный в сделку кассовый разрыв, какой бы выгодной ни была ставка.
Что ещё учесть, кроме денег
Четыре нефинансовых пункта, которые влияют на решение. Выкупная стоимость в лизинге: символическая она или существенная — меняет и платежи, и сумму выкупа в конце; проверьте, что в расчёте полной стоимости она учтена. Страховка: в лизинге обычно каско на весь срок через лизингодателя — удобно, но сравните с ценой самостоятельного страхования при кредите. Досрочное погашение: условия и комиссии в обоих вариантах — бизнес с планами на рост часто гасит досрочно, и здесь договоры сильно различаются. Изъятие при проблемах: предмет лизинга при просрочках изымается быстрее, чем банк реализует залог, — при этом уплаченные платежи не возвращаются; честно оцените устойчивость своих денежных потоков до подписания.
И общий принцип: лизинг и кредит — не «хороший и плохой» инструменты, а два способа финансирования с разной экономикой для разных ситуаций. Ответ даёт не баннер, а расчёт полной стоимости владения с учётом налогов — он занимает пару часов и экономит сотни тысяч на одной сделке.
Пара часов расчёта против сотен тысяч переплаты — хорошая сделка. Скачайте калькулятор и прогоните свою: если сделка крупная или финансирование сложное — несколько предметов, субсидированные программы, валютные риски, — закажите финансовую модель: посчитаем варианты финансирования на вашей фактуре, впишем платежи в денежный поток и покажем, какой вариант ваш бизнес переживает даже в плохой сценарий.
Материал носит информационный характер и не является налоговой консультацией: параметры сделок и налоговые эффекты зависят от условий договора и вашего учёта. Обновлено: 11 сентября 2026 года.
FAQ
Что выгоднее для бизнеса: лизинг или кредит?
Зависит от налогового режима. На ОСНО чаще выигрывает лизинг: платежи в расходы по мере оплаты, вычет НДС, ускоренная амортизация. На УСН «доходы минус расходы» типовая сделка чаще выгоднее в кредит — стоимость покупки списывается уже в год приобретения. На УСН «доходы» и АУСН налоговых аргументов нет — сравнивайте полную стоимость договоров.
Чем лизинг отличается от кредита простыми словами?
Кредит — вам дают деньги, вы покупаете имущество, и оно сразу ваше. Лизинг — лизинговая компания покупает имущество для вас, вы пользуетесь и платите за это, а в конце выкупаете по остаточной стоимости. Отсюда разница в собственности, налогах, скорости оформления и последствиях просрочек.
Какие налоговые преимущества у лизинга?
На ОСНО: лизинговые платежи полностью относятся на расходы по мере оплаты, НДС с платежей принимается к вычету, доступна ускоренная амортизация с коэффициентом до 3 (кроме 1–2 амортизационных групп). На УСН «доходы минус расходы» преимущество почти исчезает, на УСН «доходы» и АУСН — отсутствует.
Может ли ИП взять лизинг?
Да, лизинг доступен ИП наравне с компаниями, и требования лизинговых компаний часто мягче банковских — их риск закрыт владением предметом. Но налоговую выгоду ИП на УСН «доходы» лизинг не даёт, поэтому сравнивать нужно только полную стоимость: нередко залоговый кредит оказывается дешевле.
Как правильно сравнить лизинг и кредит?
Запросите полные графики платежей у банка и лизинговой компании, сложите все платежи каждого варианта (аванс, платежи, выкуп, комиссии, страховка), посчитайте налоговую экономию каждого варианта на вашем режиме и сравните чистую стоимость владения. Ставка из рекламы и «удорожание в год» — несравнимые между собой цифры, по ним решение не принимается.
Список литературы
- Федеральный закон от 29.10.1998 № 164-ФЗ «О финансовой аренде (лизинге)» — права сторон, выкуп, изъятие предмета лизинга.
- Налоговый кодекс РФ — учёт лизинговых платежей и амортизация (гл. 25), ускоренный коэффициент до 3; списание основных средств на УСН (ст. 346.16).
- Материалы МарФин по финансированию покупок, платёжному календарю и финансовому моделированию сделок.
