
«Сколько тратить на рекламу» — вопрос, на котором маркетинг и финансы спорят чаще всего, и обычно спорят вслепую. Маркетолог смотрит на долю рекламных расходов — ДРР, то есть какую часть выручки съедает продвижение, — и хочет наливать бюджет, пока канал приносит продажи. Финансист смотрит на ту же цифру и спрашивает, что остаётся после неё. Правильная сумма живёт ровно на стыке двух взглядов: Руслан разбирает её со стороны маркетинга, Вячеслав — со стороны финансов, и сходятся они в одной цифре — целевой ДРР.
Содержание
- Как маркетолог смотрит на бюджет: ДРР
- Почему финансист не верит одной ДРР
- ДРР и маржа: почему это граница, а не цель
- Целевая ДРР: считаем допустимую долю
- Примеры целевой ДРР для разных моделей
- Как ДРР зависит от LTV и маржи
- Три сценария: недоинвест, норма, слив
- Пограничные случаи и мини-чек-лист
- Общий вывод: как договориться маркетингу и финансам
- FAQ
- Список литературы
Как маркетолог смотрит на бюджет: ДРР
(Руслан.) Начну с языка, на котором говорит реклама. Доля рекламных расходов — это отношение затрат на продвижение к выручке, которую эта реклама принесла. Потратили 200 тыс. рублей, получили выручки на 2 млн — ДРР 10%. Показатель удобен тем, что он относительный: не важно, большой у вас бюджет или маленький, вы всегда видите, сколько копеек рекламы приходится на каждый рубль продаж.
Маркетолог любит ДРР, потому что по нему легко сравнивать каналы и следить за динамикой. Если по одному источнику доля расходов 15%, а по другому 35% — при прочих равных первый эффективнее. Правда, за самой долей всегда стоит цена привлечения: прежде чем сравнивать каналы по ДРР, полезно свести их по цене лида — иначе вы сравниваете итог, не понимая, из чего он складывается.
Но у ДРР есть слабое место. Сам по себе он не говорит, хорошо это или плохо. 10% — это много или мало? На этот вопрос реклама ответить не может. Здесь и начинается разговор с финансами.
Почему финансист не верит одной ДРР
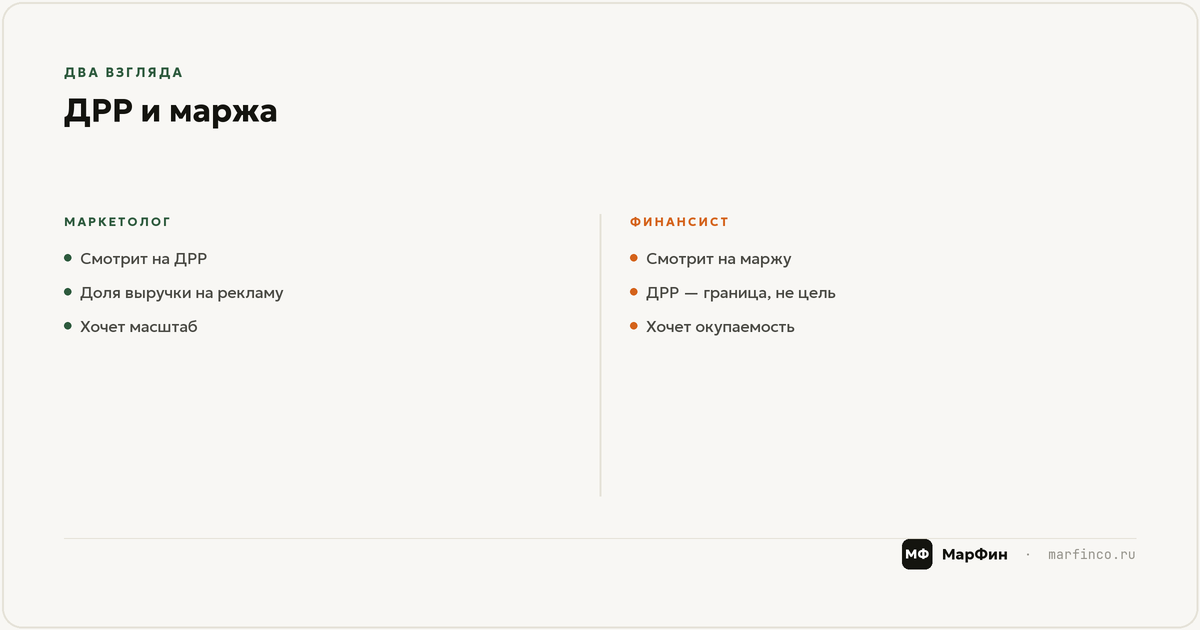
(Вячеслав.) Мне ДРР нравится как индикатор, но я никогда не принимаю по нему решений в одиночку. Причина простая: доля рекламных расходов считается от выручки, а прибыль живёт не в выручке, а в марже. Два бизнеса с одинаковой ДРР в 20% могут находиться в противоположных ситуациях — один в плюсе, другой в глубоком минусе.
Разберём на пальцах. Если ваша валовая маржа 70%, то 20% на рекламу вы переживёте легко: после себестоимости и рекламы остаётся достаточно на всё остальное и на прибыль. А если маржа 25%, те же 20% ДРР почти обнуляют заработок — на аренду, зарплаты и налоги остаются крохи. Именно поэтому долю расходов имеет смысл смотреть не отдельно, а рядом с прибылью — так, как мы разбираем это в статье о том, как считать эффективность рекламы в деньгах, а не в процентах выручки.
Поэтому фраза «нормальная ДРР — 10%» не значит ничего, пока я не знаю вашу экономику. Одному бизнесу и 30% по силам, другому и 7% смертельны. ДРР без маржи — это скорость без указания, куда вы едете: к обрыву или в гору.
ДРР и маржа: почему это граница, а не цель
(Вячеслав.) Ключевая мысль, которую мы проговариваем с каждым клиентом: у ДРР есть предел, и задаёт его маржа. Реклама не может съедать больше, чем остаётся после себестоимости, иначе каждая продажа делает вас беднее. Значит, из маржинальности вырастает предельно допустимая доля расходов — граница, за которой рост оборота уже не радует, а пугает. Подробно этот расчёт от маржи мы разбираем в отдельной статье про бюджет на рекламу от маржи.
(Руслан.) И вот тут важно не перепутать границу с целью. Маркетинг иногда воспринимает предельную ДРР как разрешение тратить: раз можно до 30%, будем держать 30. Это ошибка. Предельная доля — не мишень, в которую надо попасть, а красная линия, за которой начинаются убытки.
Здоровая логика обратная: вы стремитесь к минимальной ДРР, при которой ещё сохраняется нужный объём продаж, а верхнюю границу держите в голове как красную линию. Между «сколько я могу потратить» и «сколько мне выгодно тратить» обычно лежит приличная дистанция, и вся работа маркетолога — не приближаться к красной линии без крайней нужды.
Целевая ДРР: считаем допустимую долю
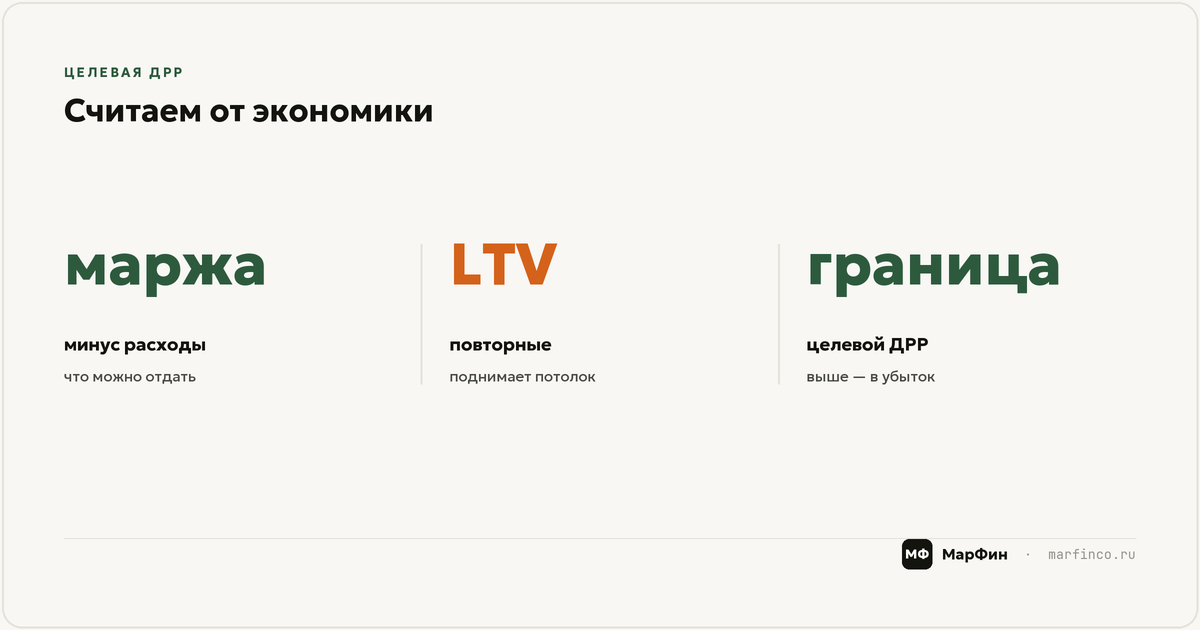
(Вячеслав.) Теперь сама цифра, в которой мы встречаемся. Целевая ДРР считается от маржи с поправкой на прибыль, которую вы хотите оставить. Логика такая: из 100 рублей выручки вычитаем переменную себестоимость — получаем валовую маржу. Из этой маржи нужно покрыть постоянные расходы и заложить прибыль. То, что остаётся сверху, — и есть максимум, который бизнес может отдать рекламе, не уходя в минус.
Допустим, валовая маржа 60 рублей со 100. Постоянные расходы и желаемая прибыль забирают 35. Значит, на привлечение остаётся 25 рублей — предельная ДРР 25%. Целевую вы ставите ниже, с запасом: например, 18–20%, чтобы был воздух на колебания рынка. Сколько именно можно отдавать на привлечение в разных ситуациях, мы разбираем в статье о том, сколько можно тратить на рекламу.
(Руслан.) От себя добавлю: считать целевую ДРР надо не по бизнесу в целом, а по каждому каналу и продукту. У флагманского товара с высокой маржой допустимая доля одна, у товара-ловушки — другая. Усреднённая цифра прячет и убыточные каналы, и недокормленные точки роста.
Примеры целевой ДРР для разных моделей
(Вячеслав.) Чтобы цифры не висели в воздухе, разберём целевую ДРР на трёх типовых моделях — они ведут себя по-разному.
Высокий чек, редкая покупка. Кухни, окна, натяжные потолки: чек 100 тыс. рублей, маржа 30%, покупают раз в несколько лет. Повторной выручки почти нет, поэтому вся экономика держится на первой сделке. Из 30 рублей маржи со 100 нужно оставить на постоянные расходы и прибыль — на привлечение остаётся 12–15%. Дисциплина здесь жёсткая: перебор по ДРР сразу съедает прибыль, отыграть его на повторных покупках не выйдет.
Низкий чек, частая покупка. Кофейня или доставка еды: чек 500 рублей, маржа 60%, клиент возвращается 2 раза в неделю. По первой продаже маржа всего 300 рублей, но за год клиент приносит десятки тысяч. Поэтому на привлечение первого заказа можно отдавать намного больше — целевая ДРР по первому чеку доходит до 50–70%, а иногда первая продажа идёт в ноль, потому что зарабатываете вы на потоке повторных.
Средний чек, подписка или продление. Сервис за 3 тыс. рублей в месяц, маржа 70%, клиент остаётся в среднем 10 месяцев. Считать ДРР по первому платежу бессмысленно — ориентир задаёт вся выручка за срок жизни. Здесь целевая доля от первого чека может заметно превышать 100%, если окупаемость наступает на третий-четвёртый месяц.
Вывод один: чем длиннее жизнь клиента, тем выше ДРР вы можете позволить себе на входе. А значит, за долей расходов всегда стоит другая цифра — LTV.
Как ДРР зависит от LTV и маржи
(Руслан.) Именно поэтому спорить о допустимой ДРР, не зная пожизненной ценности клиента, бессмысленно. Пока вы считаете возврат по первой сделке, вы всегда будете тратить слишком осторожно. Как собрать эту цифру из чека, частоты и срока жизни, мы подробно разбираем в статье про LTV — сколько на самом деле стоит клиент.
(Вячеслав.) Покажу связь на числах. Интернет-магазин: средний чек 5 тыс. рублей, маржа 40% — с одной продажи остаётся 2 тыс. рублей. Если считать ДРР по разовой сделке, предельная доля — те же 40%, выше уже убыток. Но если клиент за год покупает 3 раза, его LTV по марже — 6 тыс. рублей. Теперь на привлечение можно отдать не 40% первого чека, а вплоть до всей будущей маржи, и первая продажа может идти даже в ноль, если вторая и третья приносят прибыль.
Отсюда правило: целевая ДРР по первой продаже тем выше, чем больше LTV и чем надёжнее клиент возвращается. Низкая маржа не приговор, если жизнь клиента длинная. И наоборот — высокая маржа при разовых покупках требует держать долю расходов в узде.
Три сценария: недоинвест, норма, слив
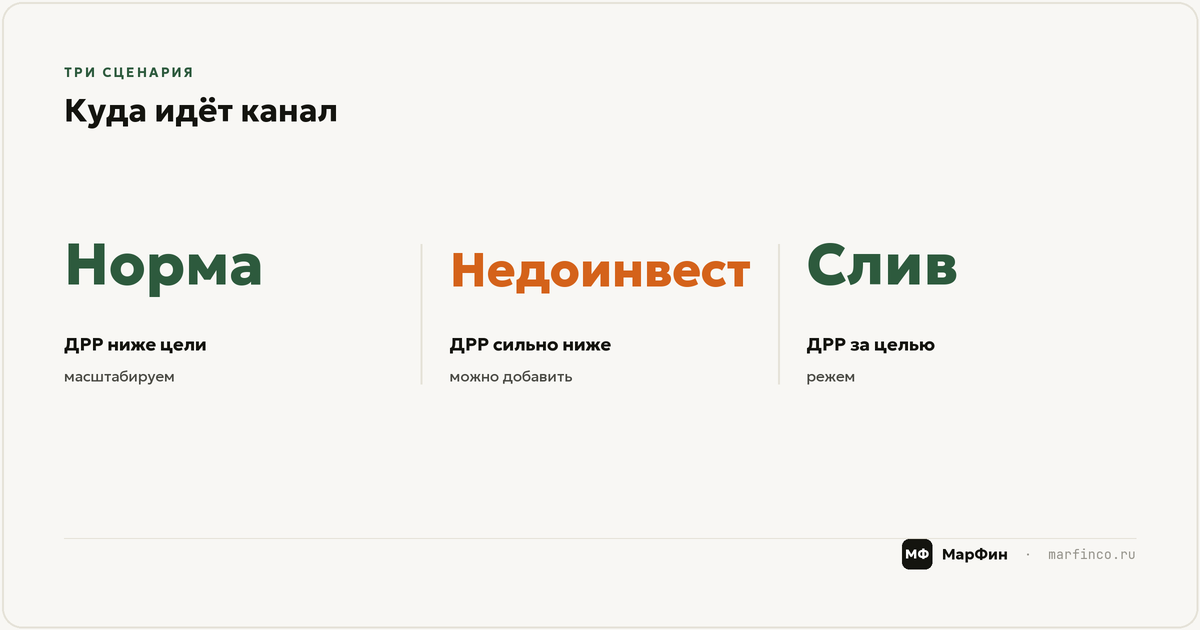
(Руслан.) Когда целевая цифра известна, любой рекламный бюджет попадает в один из трёх сценариев. Их полезно держать перед глазами, чтобы вовремя ловить перекос.
Недоинвест: фактическая ДРР заметно ниже целевой. На первый взгляд повод для радости — реклама дешёвая. На деле это часто значит, что вы недобираете продажи и оставляете деньги конкурентам. Канал окупается с запасом, а вы боитесь налить в него бюджет. Здесь маркетолог прав, когда просит больше.
Норма: фактическая ДРР держится около целевой, объём продаж растёт, прибыль на месте. Это рабочее состояние, в котором бюджет масштабируют аккуратно, следя, чтобы доля не поползла вверх при увеличении вложений.
Слив: фактическая ДРР перевалила за границу. Реклама съедает больше, чем приносит прибыли, — каждый новый рубль оборота делает вас беднее. Причин две: либо канал упёрся в потолок аудитории и стоимость привлечения взлетела, либо в воронке течёт и до продажи доходит слишком мало заявок. Отличить один сценарий от другого без цифр невозможно, поэтому без связки данных о расходах и выручке ДРР по каналам считается наугад.
Пограничные случаи и мини-чек-лист
(Руслан.) Три сценария описывают норму, но в жизни хватает пограничных случаев, где правило «ниже целевой — хорошо» ломается.
Тесты новых каналов. На старте ДРР почти всегда выше целевой: алгоритмы учатся, ставки не оптимизированы. Это не слив, а плата за данные — оценивать канал имеет смысл через несколько недель, а не в первую.
Инвестиции в узнаваемость. Охватная реклама поднимает долю расходов сегодня, а продажи приносит через недели и месяцы. Если считать её ДРР по прямым продажам за тот же период, она всегда будет выглядеть провальной.
Налоги на рекламу. С 2025 года часть рекламных расходов облагается дополнительно, и фактические затраты выше, чем цифра в рекламном кабинете. Считайте ДРР по полной стоимости — прикинуть её удобно через калькулятор рекламы с учётом налогов, иначе доля окажется занижена, а прибыль — переоценена.
Короткий мини-чек-лист, чтобы держать ДРР под контролем:
- знаете свою валовую маржу и предельную ДРР от неё;
- целевую долю ставите ниже предельной, с запасом на колебания;
- считаете ДРР по каналам и продуктам, а не в среднем по бизнесу;
- сверяете допустимую долю с LTV, а не только с маржой одной сделки;
- учитываете в расходах налоги и комиссии, а не только ставку в кабинете;
- раз в месяц сравниваете фактическую ДРР с целевой и ловите перекос.
Общий вывод: как договориться маркетингу и финансам
(Вячеслав.) Спор «сколько тратить на рекламу» решается не громкостью, а одной согласованной цифрой. Финансы дают границу — предельную долю расходов от маржи. Маркетинг работает внутри неё, стремясь к минимальной ДРР при нужном объёме продаж. Как только оба смотрят на целевую долю, а не на абстрактные «10% из интернета», разговор превращается из перетягивания каната в арифметику.
(Руслан.) И последнее. ДРР — это компас, а не приговор. Он показывает направление, но не отменяет здравого смысла: сезонность, тесты новых каналов, инвестиции в узнаваемость временно поднимают долю расходов, и это нормально, если вы понимаете зачем. Плохо не когда ДРР высокая, а когда никто в компании не знает, какой она должна быть.
Запишитесь на бесплатный разбор — посчитаем вашу целевую ДРР на реальных цифрах и покажем, в каком из трёх сценариев вы сейчас.
FAQ
Какая ДРР считается нормальной?
Универсальной нормы нет: допустимая доля рекламных расходов зависит от вашей маржи. При марже 70% и ДРР 20% — комфортно, а при марже 25% те же 20% почти обнуляют прибыль. Ориентируйтесь на целевую ДРР, посчитанную от вашей экономики.
Чем ДРР отличается от ROMI?
ДРР показывает, какую долю выручки съедает реклама, и удобна для контроля расходов. ROMI показывает возврат вложений в процентах прибыли. ДРР и ROMI дополняют друг друга: первая считается от выручки, второй — от прибыли, поэтому смотреть их лучше вместе.
Как посчитать целевую ДРР?
Из выручки вычтите переменную себестоимость — получите валовую маржу. Из маржи заложите постоянные расходы и желаемую прибыль. Остаток и есть предельная доля на рекламу; целевую ставьте ниже, с запасом на колебания и с оглядкой на LTV.
Почему нельзя смотреть только на ДРР?
Потому что ДРР считается от выручки, а прибыль зависит от маржи. Одинаковая ДРР у двух компаний может означать плюс у одной и убыток у другой. Без маржи доля рекламных расходов — это скорость без направления.
Список литературы
- Дэвид Скок, «SaaS Metrics» (David Skok, For Entrepreneurs, 2013) — юнит-экономика, стоимость привлечения и границы масштабирования.
- Пол Фаррис и др., «Ключевые маркетинговые метрики» (Marketing Metrics, 2-е изд., 2010) — ДРР, ROMI и окупаемость рекламы.
- Нескучные финансы — материалы о марже и связке рекламных расходов с прибылью, 2024.
- AdIndex — данные о динамике стоимости привлечения по рекламным каналам, 2025.
- Материалы МарФин по расчёту целевой ДРР от маржи и юнит-экономики каналов.

