
Дивиденды собственника бизнеса — тема, на которой спотыкаются даже опытные предприниматели с выручкой под сотню миллионов. Причина не в жадности и не в математике, а в одной установке, которая живёт в голове почти каждого владельца. Разберём, откуда она берётся, и посчитаем безопасную сумму к выводу — без «на глаз» и без кассовых разрывов.
Содержание
- Миф «это же мои деньги»
- Три источника, из которых собственник забирает деньги
- Зарплата, дивиденды, заём: что во что превращается
- Правило подушки: сколько оставить в обороте
- Как посчитать безопасную сумму к выводу
- Регулярность вместо «когда захотелось»
- FAQ
- Список литературы
Миф «это же мои деньги»
Логика звучит железно: я построил компанию, деньги на счёте пришли за мою работу и мой риск, значит могу забрать сколько хочу. Возразить нечего — юридически часть этих денег действительно ваша. Но именно эта установка ежегодно топит здоровые с виду бизнесы.
Проблема в подмене. Остаток на расчётном счёте — это не прибыль. Там лежат авансы клиентов за ещё не сделанную работу, деньги под будущую зарплату, отложенный НДС, суммы, которые завтра уйдут поставщику. Собственник видит «свободные» 2 млн, забирает их — а через 3 недели нечем платить за поставку, и он берёт оборотный кредит по ставке около 20% годовых, чтобы закрыть дыру, которую сам и создал. Так рождается кассовый разрыв, который можно было увидеть заранее.
Деньги на счёте — это не про то, сколько заработала компания. Это про то, чьи средства временно у вас на хранении. Миф «это мои деньги» опасен ровно тем, что путает остаток с прибылью и превращает вывод денег в лотерею. Дальше — как из этой лотереи сделать процедуру.
Три источника, из которых собственник забирает деньги
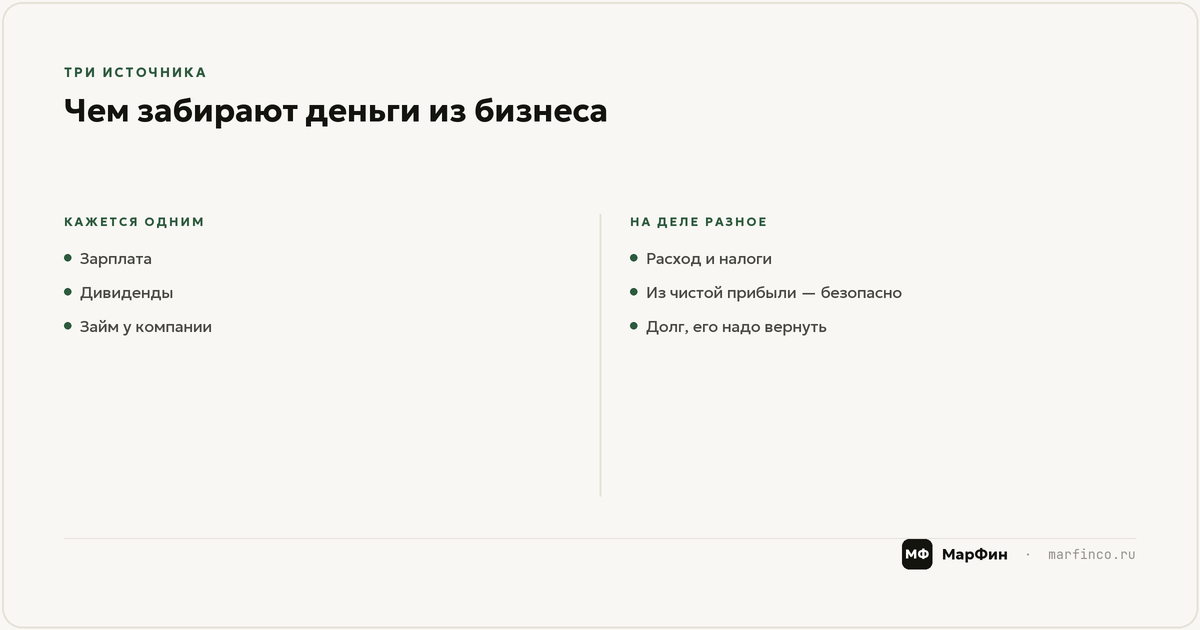
Собственник, который одновременно работает в своей компании, вынимает деньги через три разных канала, и путать их — дорого. Первый — зарплата: вы наёмный директор или специалист, и получаете оплату за труд. Второй — дивиденды: доля от чистой прибыли, распределённая по итогам периода. Третий — заём: вы берёте у своей же компании деньги «в долг».
Ключевая мысль, ради которой всё затевается: по-настоящему безопасен только один из трёх — дивиденды с прибыли, а не с оборота. Зарплата безопасна в разумных рамках и нужна, но это расход, который давит на себестоимость. Заём выглядит самым удобным и потому оказывается самым опасным — он создаёт иллюзию, что деньги вернутся, хотя чаще они не возвращаются никогда.
Когда владелец забирает средства хаотично, он и сам не знает, чем именно взял: то ли зарплатой, то ли авансом будущей прибыли, то ли займом. А это разные налоги, разные последствия и разный риск. Первый шаг к порядку — назвать каждый рубль своим именем. Если наладить это самостоятельно не получается, эту рутину закрывает финансовый директор на аутсорсе — он и разводит потоки по источникам, и считает, сколько можно взять.
Зарплата, дивиденды, заём: что во что превращается
Зарплата — самый честный, но самый «дорогой» способ. С неё платятся страховые взносы и НДФЛ, зато она законно уменьшает налог на прибыль и не требует ждать конца года. Разумная зарплата собственнику-руководителю нужна: она отражает, что ваш труд стоит денег, и не даёт заниматься самообманом «я работаю бесплатно». Где проходит граница между вашей зарплатой и оборотными деньгами компании, подробно разобрано в материале про зарплату и оборотку.
Дивиденды платятся из чистой прибыли — той, что осталась после всех расходов, налогов и обязательств. Их нельзя выплатить, если по итогам года у компании убыток или отрицательные чистые активы. Именно поэтому дивиденды — индикатор здоровья: если их не из чего платить, значит бизнес не заработал, как бы бодро ни выглядел оборот.
Заём — ловушка. Формально вы обязаны вернуть деньги компании и заплатить проценты, иначе налоговая пересчитает это как доход с доначислениями. На практике займы копятся годами, превращаются в «висяк» на балансе и в неприятный разговор при проверке или продаже бизнеса. Простое правило: занимать у собственной компании можно на короткий срок и с намерением вернуть, а не как способ систематически выводить деньги мимо прибыли. Чтобы эти потоки были видны и разведены, нужна нормальная постановка управленческого учёта — без неё вы не отличите дивиденд от замаскированного займа.
Правило подушки: сколько оставить в обороте
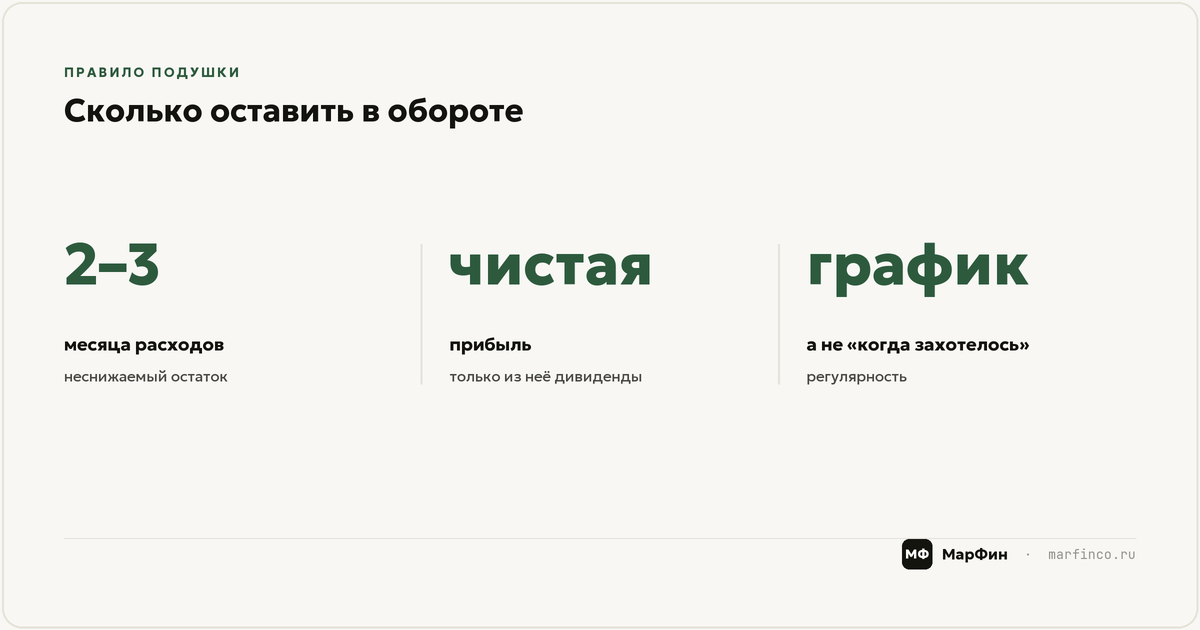
Прежде чем считать, сколько забрать, надо решить, сколько оставить. Это и есть подушка — сумма, которая позволяет компании спокойно жить пару месяцев, даже если крупный клиент задержит оплату или провалится сезон.
Рабочий ориентир для малого бизнеса — держать в обороте сумму, равную 2–3 месяцам постоянных расходов. Считаете свои ежемесячные обязательные платежи — аренда, зарплаты, налоги, обслуживание, — умножаете на 2 или 3 в зависимости от того, насколько рваная у вас выручка. Чем сильнее у вас сезонность и чем больше дебиторки, тем толще подушка.
Подушка — это не замороженные деньги и не жадность финансиста. Это страховка от того самого кредита под высокий процент, который берут в панике. Считать надо не от остатка на счёте, а от заработанного, и формула одна и та же во всей статье: свободно к распределению = чистая прибыль − ближайшие обязательства − недостающая часть подушки.
Как посчитать безопасную сумму к выводу
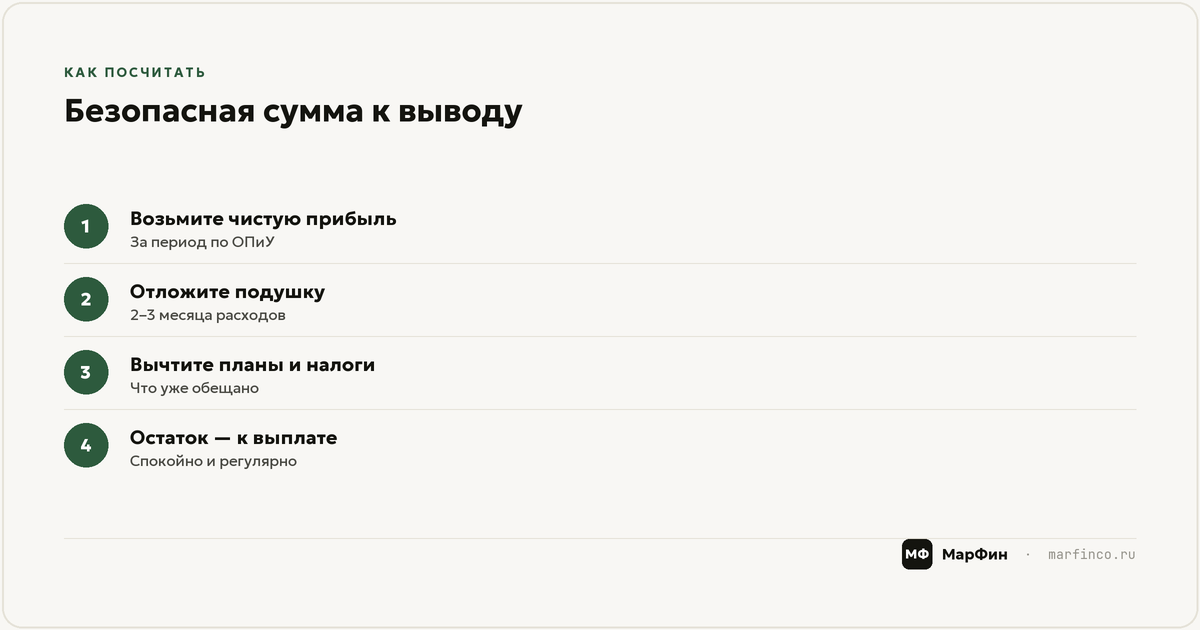
Соберём расчёт по шагам, без магии. Шаг первый — возьмите не остаток на счёте, а прибыль за период по отчёту о прибылях и убытках. Именно она показывает, сколько бизнес реально заработал, а не сколько денег случайно лежит на счёте сегодня.
Шаг второй — вычтите то, что прибыль должна закрыть в первую очередь: плановые налоги, возврат ранее взятых займов, обязательные вложения в развитие, под которые вы уже дали слово. Шаг третий — проверьте подушку: если она не набрана до целевого уровня, часть прибыли идёт сначала туда, и только остаток попадает в «свободно к распределению».
Шаг четвёртый — то, что осталось, и есть безопасная база для дивидендов. Разумно выводить не всю её разом, а долю — например, 50–70%, оставляя запас на манёвр. Покажу на цифрах: прибыль до налогообложения 1 200 000, плановые налоги и обязательства 300 000, до целевой подушки не хватает 200 000. Свободно к распределению = 1 200 000 − 300 000 − 200 000 = 700 000. Берём 60% — безопасно вывести около 420 000, а не «2 млн со счёта». Проверьте эту логику на своих числах: посчитайте свободную к распределению сумму по своей отчётности, прежде чем что-то выводить.
Регулярность вместо «когда захотелось»
Главная беда выплат собственнику — их стихийность. Захотел машину — снял, подвернулась поездка — снял ещё. При таком подходе невозможно ни планировать, ни понять, здоров ли бизнес.
Здоровая модель — платить себе регулярно и предсказуемо. Зарплату — ежемесячно, фиксированной суммой. Дивиденды — по расписанию, например раз в квартал, и только после того, как посчитана свободная к распределению сумма. Это дисциплинирует и вас, и компанию: вы перестаёте выдёргивать деньги из оборота, а бизнес учится жить с понятной нагрузкой на выплаты.
Регулярность даёт ещё один эффект — она делает выплаты честным тестом на прибыльность. Если квартал за кварталом есть из чего платить, бизнес прибыльный по-настоящему, а не просто «живой». Если выплаты приходится пропускать, это сигнал разбираться с экономикой, а не затыкать дыры новым займом у самого себя. Дивиденды собственника бизнеса — не награда за смелость, а результат порядка в цифрах, и порядок этот выстраивается один раз, а работает годами.
FAQ
Сколько можно выводить из бизнеса в месяц?
Универсальной цифры нет — ориентируйтесь на свободную к распределению сумму: чистая прибыль минус ближайшие обязательства минус недостающая часть подушки. Из полученного разумно забирать 50–70%, а не весь остаток на счёте.
Что выгоднее — дивиденды или зарплата?
Это не «или»: разумная зарплата собственнику нужна и уменьшает налог на прибыль, а дивиденды платятся с уже очищенной прибыли. Оптимальную пропорцию считают под конкретный режим налогообложения и структуру расходов.
Можно ли брать деньги из компании займом?
Можно, но на короткий срок и с реальным намерением вернуть, иначе налоговая переквалифицирует это в доход с доначислениями. Как способ систематически выводить деньги мимо прибыли заём опасен и копится на балансе мёртвым грузом.
Как не уйти в кассовый разрыв после выплаты себе?
Считайте не остаток на счёте, а свободную к распределению сумму: чистая прибыль минус ближайшие обязательства минус недостающая часть подушки в 2–3 месяца расходов. Если выводить только из этого излишка и делать это по расписанию, разрыв вам не грозит.
Список литературы
- Брейли Р., Майерс С., Аллен Ф. «Принципы корпоративных финансов». — М.: Вильямс, 2015. Глава о дивидендной политике и распределении прибыли.
- Коллер Т., Гурдхарт М., Вессельс Д. «Valuation: Measuring and Managing the Value of Companies», 7-е изд. — Wiley, 2020. Payout и реинвестирование прибыли.
- Савчук В. П. «Управление финансами предприятия». — М.: БИНОМ, 2010. Работа с оборотным капиталом и подушкой ликвидности.
- Налоговый кодекс РФ, ст. 43 и 224 (ред. 2025). Определение дивидендов и налогообложение выплат учредителю.
- Материалы МарФин по разделению источников выплат собственнику и расчёту безопасной суммы, 2025.
