Скидка за предоплату выгодна, когда экономия на цене превышает стоимость более раннего отвлечения денег и связанные с ним дополнительные риски и расходы. Сравнивать нужно две полные схемы поставки: одинаковый товар, объём, срок получения и разные даты оплаты. Процент скидки сам по себе не отвечает на вопрос о выгоде.
Для магазина или производства в городе-миллионнике особенно важно проверить, не заберёт ли предоплата деньги, необходимые на аренду, зарплату и другие закупки. Даже хорошая скидка может создать кассовый разрыв. Сначала рассчитайте экономический эффект, затем убедитесь, что бизнес способен профинансировать выбранный вариант.
Запишите цену с отсрочкой и цену при ранней оплате, даты платежей, дату поставки, объём партии и состав услуг. Уточните доставку, упаковку, страхование и возможность возврата. Если за скидку приходится покупать больше товара или самостоятельно забирать его со склада, это уже не только обмен срока оплаты на цену.
Отдельно проверьте налоговую сопоставимость предложений. Суммы с включённым НДС и без него нельзя механически сравнивать как одинаковые цены. В учебном расчёте ниже налоговые различия исключены: предполагается одинаковый применимый режим и сопоставимая стоимость товара. Реальные последствия аванса и вычетов нужно рассчитать для вашей ситуации.
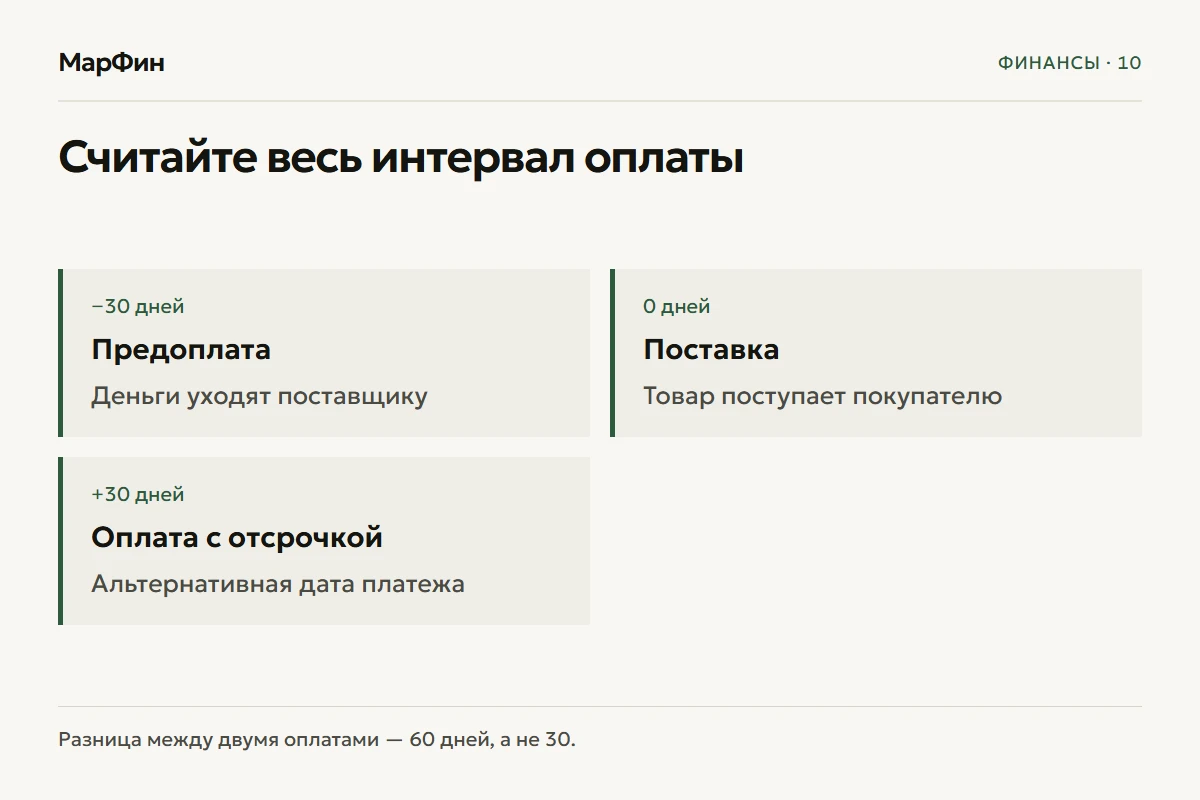
Временной интервал измеряйте между двумя возможными датами оплаты. Если предоплата требуется за тридцать дней до поставки, а альтернатива — оплата через тридцать дней после неё, деньги отвлекаются на шестьдесят дней раньше. Ошибка в этом интервале способна вдвое изменить оценку.
Сохраните письменное предложение с датой и сроком действия. Устное «обычно даём три процента» недостаточно для решения, если конкретная партия продаётся на иных условиях. Для каждого варианта должна быть понятна сумма и момент, когда обязательство становится окончательным.
Считайте весь интервал оплаты. Разница между двумя оплатами — 60 дней, а не 30.
Как перевести скидку в стоимость денег
Обозначим цену с отсрочкой как P, скидку в долях единицы как d, разницу между датами оплаты как Δ. При предоплате вы перечисляете P × (1 − d), а экономите P × d. Отношение экономии к раньше вложенной сумме равно d / (1 − d).
Чтобы получить простую годовую оценку, умножьте это отношение на 365 / Δ. Формула показывает эквивалентную простую доходность экономии, если сравнивать её с ценой денег на том же интервале. Она не означает, что подобную сделку получится повторять весь год без перерывов и ограничений.
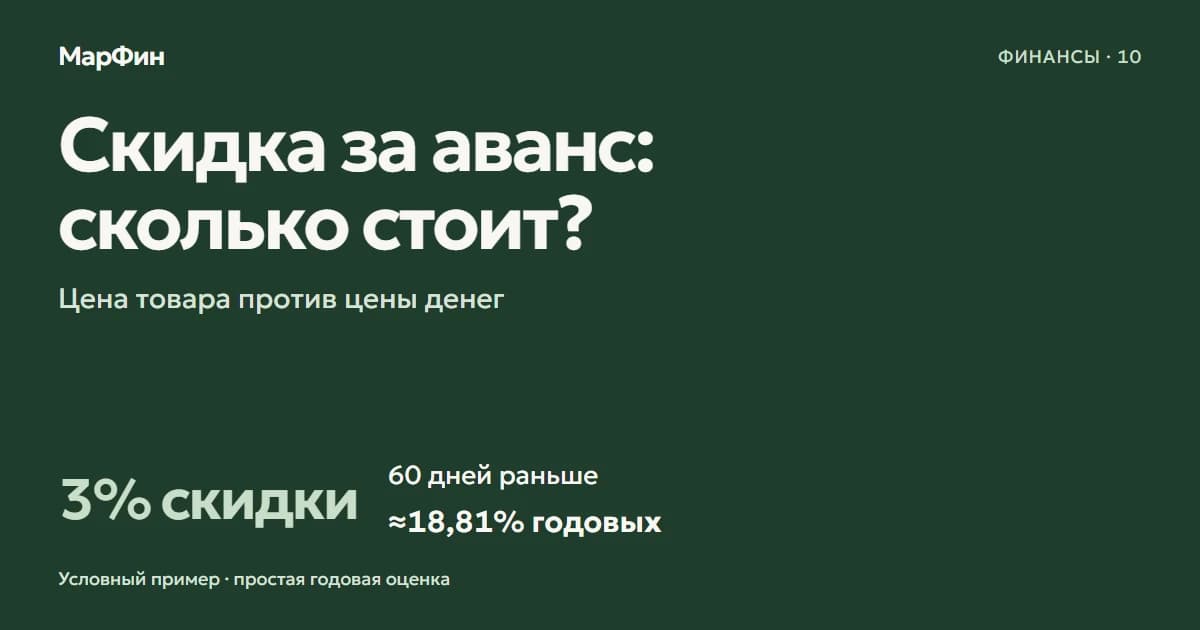
При скидке 3% и разнице оплаты 60 дней получается 0,03 / 0,97 × 365 / 60 ≈ 18,81% годовых. Простое деление трёх процентов на срок без учёта базы даёт близкое, но другое число. В знаменателе должна быть сумма, которую вы действительно перечисляете раньше.
Не смешивайте эту оценку с эффективной годовой ставкой, рассчитанной через сложный процент. Для одной закупки надёжнее сравнить абсолютные рубли экономии и все расходы за конкретные даты. Годовой показатель удобен как ориентир, но не заменяет календарь сделки.
В финансовой модели полезно хранить обе цены и обе даты отдельными входными данными. Тогда изменение срока поставки или скидки пересчитывает решение, а не теряется в примечании к таблице закупок.
Расчёт предоплаты с кредитом и собственными деньгами
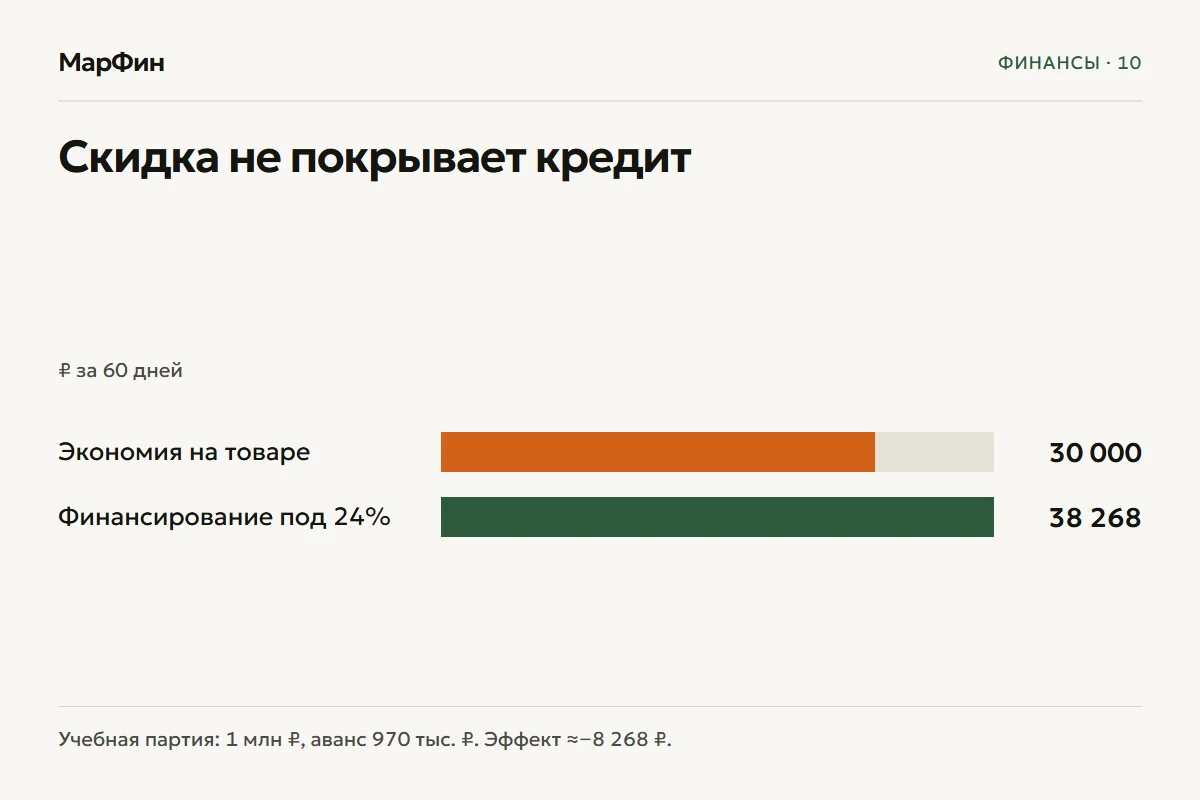
Рассмотрим условную партию стоимостью один миллион рублей при оплате с отсрочкой. Поставщик предлагает три процента скидки за оплату на шестьдесят дней раньше. Предоплата составит 970 тысяч, экономия — 30 тысяч рублей. Объём, качество и срок получения товара в обоих вариантах одинаковы.
Предположим, для ранней оплаты потребуется заём под условные 24% годовых с простым начислением на фактические дни, без комиссий. Это не текущая рыночная ставка и не предложение банка. Стоимость денег за шестьдесят дней равна 970 000 × 0,24 × 60 / 365 ≈ 38 268 рублей.
Показатель
Условное значение
Цена с отсрочкой
1 000 000 ₽
Предоплата после скидки
970 000 ₽
Экономия на цене
30 000 ₽
Проценты за 60 дней под 24%
≈38 268 ₽
Результат ранней оплаты
≈−8 268 ₽
При этих условиях скидка не покрывает финансирование. Если ставка составит условные 15%, стоимость денег снизится примерно до 23 918 рублей, а эффект станет положительным — около 6 082 рублей до дополнительных рисков и расходов. Небольшой запас может исчезнуть из-за комиссии или задержки.
Для реального кредита используйте договорную ставку, базу дней, комиссии, условия досрочного погашения и доступный лимит. Статистика Банка России показывает средневзвешенные показатели рынка, но не заменяет предложение конкретной компании. Подставлять ключевую ставку вместо полной стоимости вашего финансирования тоже неправильно.
Собственные деньги не обязательно бесплатны. Сравните раннюю оплату с реальной доступной альтернативой: сохранением ликвидности, отказом от другого кредита или доходом от размещения свободного остатка. Не используйте фантастическую доходность другой идеи, которую бизнес всё равно не способен реализовать.
Скидка не покрывает кредит. Учебная партия: 1 млн ₽, аванс 970 тыс. ₽. Эффект ≈−8 268 ₽.
Что меняет задержка поставки
Риск предоплаты состоит не только в процентах. Поставщик может задержать товар, поставить не тот ассортимент или не выполнить обязательство. Финансовая оценка должна учитывать последствия для продаж и срок возврата денег, а не просто повышать ставку на произвольные несколько пунктов.
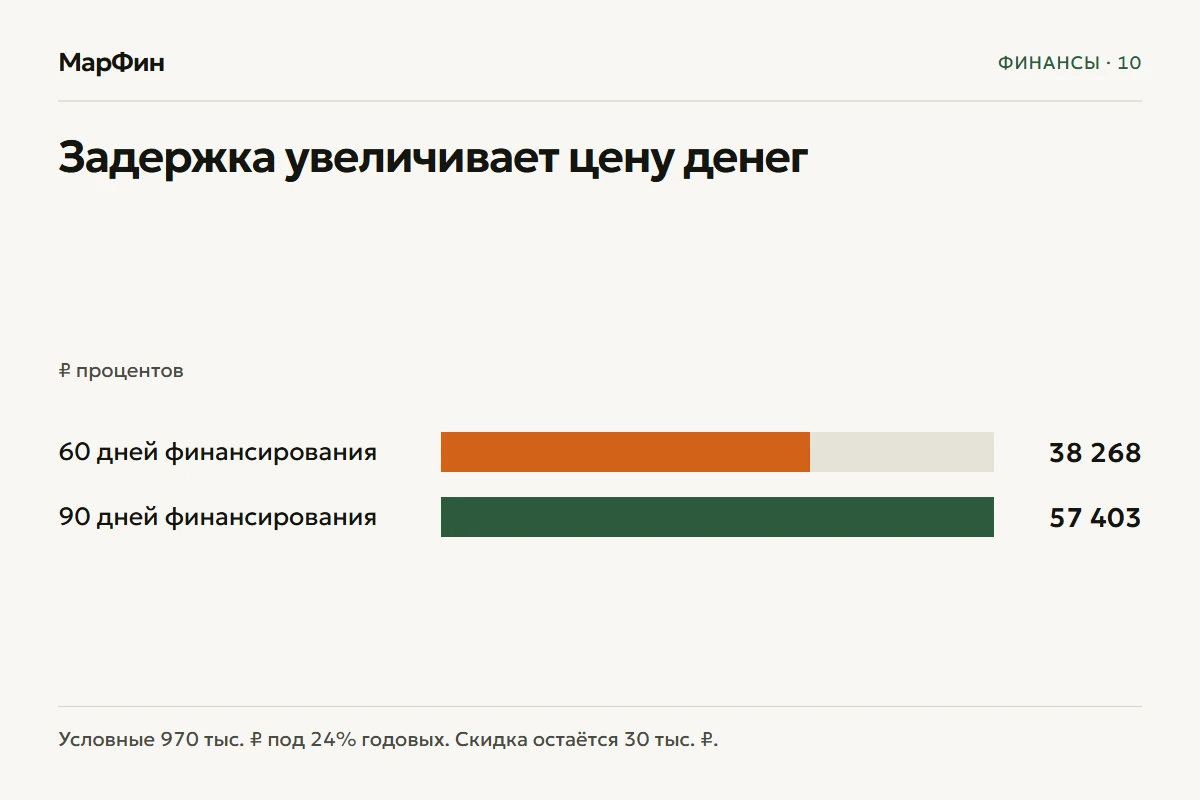
Если из-за задержки период финансирования в нашем примере увеличится с шестидесяти до девяноста дней, проценты по условной ставке 24% составят около 57 403 рублей. Экономия останется 30 тысяч, а разница станет отрицательной примерно на 27 403 рубля. Такой сценарий применим, если именно задержка продлевает период использования займа; реальные даты нужно проверить по обеим схемам.
Не приписывайте поставщику точную вероятность срыва без данных. Лучше покажите несколько конкретных событий: поставка вовремя, задержка на месяц, частичная поставка. Для каждого рассчитайте последствия для денег и работы. Отдельно укажите, какие потери нельзя надёжно оценить до уточнения договора.
Если товар нужен для выполнения клиентского заказа, проверьте возможность замены и доступность резервного поставщика. В миллионнике запасной источник может находиться рядом, но сам факт большого города не гарантирует наличие нужной партии. Запросите подтверждённые сроки и цену альтернативы.
Задержка увеличивает цену денег. Условные 970 тыс. ₽ под 24% годовых. Скидка остаётся 30 тыс. ₽.
Как проверить поставщика и размер партии
Сверьте реквизиты получателя платежа, спецификацию, срок поставки, условия приёмки и возврата аванса. Экономическая выгода не компенсирует непонятный предмет сделки. При существенной сумме договор и способы защиты исполнения стоит проверить с юристом до перечисления денег.
Оцените историю исполнения именно сопоставимых поставок. Длительное сотрудничество по небольшим заказам не доказывает возможность вовремя изготовить крупную партию. Попросите реалистичный график готовности и проверьте, какие этапы можно подтвердить документами или приёмкой.
Не увеличивайте закупку только ради процента. Если скидка действует при удвоении партии, пересчитайте срок продажи, хранение, потери и риск устаревания. Экономия на единице может сопровождаться ростом общей суммы, которая надолго выходит из оборота.
Для производства сопоставьте партию сырья с подтверждёнными заказами и производственной мощностью. Для магазина — с оборачиваемостью конкретных позиций, а не всей категории. Медленный товар не становится ликвидным оттого, что поставщик сделал хорошую скидку.
Как оценить кассовый разрыв
Постройте два графика остатка денег на одном горизонте. В первом действует отсрочка, во втором — ранняя оплата. Все остальные поступления и выплаты сначала оставьте одинаковыми. Так будет видно, какую именно нагрузку создаёт выбор скидки.
Включите зарплату, аренду, налоги, обязательные закупки и платежи по долгам. Смотрите на минимальный остаток внутри периода, а не только на положительную сумму в конце месяца. Деньги от будущих продаж не помогут оплатить обязательство, срок которого наступил раньше.
В платёжном календаре проверьте задержку поступления от ключевого клиента одновременно с ранней оплатой поставщику. Это не прогноз обязательного совпадения, а проверка устойчивости. Если для закрытия разрыва потребуется дорогой срочный заём, его стоимость должна войти в сравнение.
Не считайте невыбранный кредитный лимит гарантированными деньгами без проверки условий. Могут действовать ограничения на выдачу, обеспечение и срок согласования. Источник финансирования должен быть доступен к нужной дате, а не существовать только в теоретическом плане.
Какие условия обсуждать вместо полной предоплаты
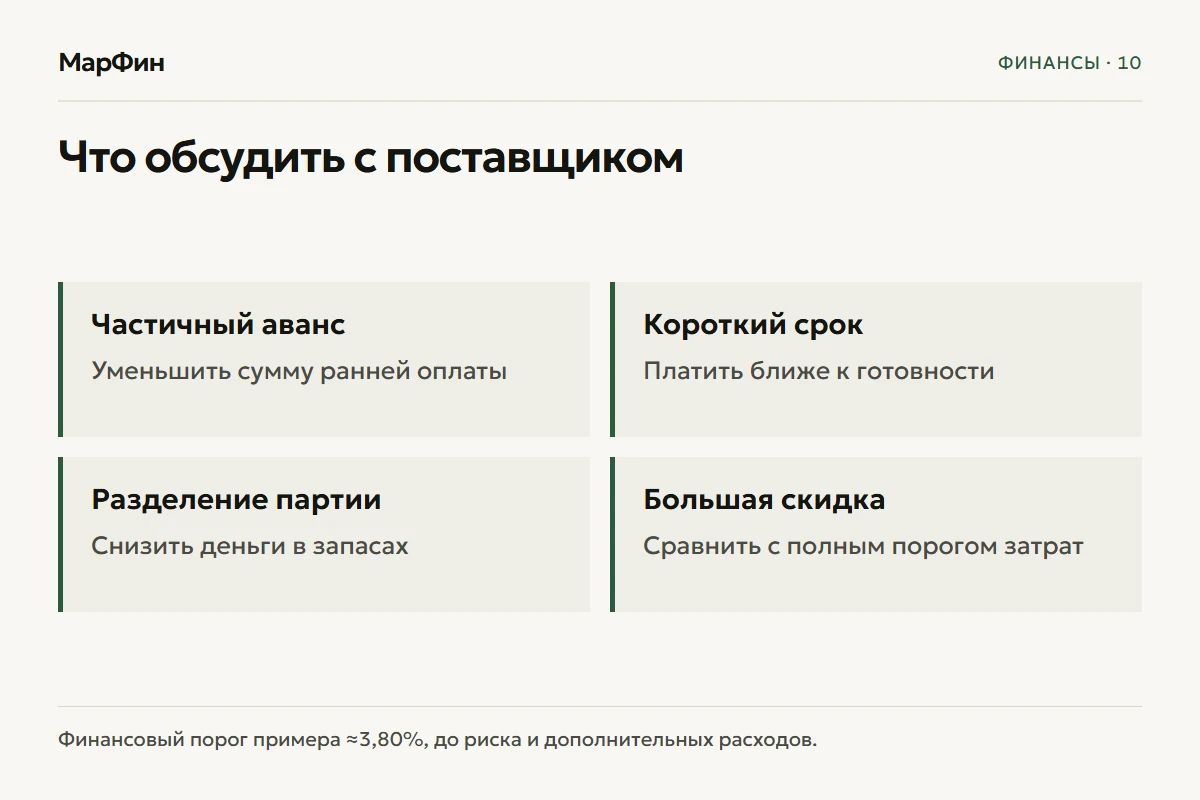
Попросите варианты частичного аванса, оплаты после готовности партии, разделения поставки и скидки за более короткую отсрочку. Эти конструкции уменьшают сумму или срок отвлечения денег. Для каждой нужен собственный график: нельзя оценивать частичную предоплату формулой для полной без корректировки базы.
Для простой модели без комиссий порог скидки можно найти из равенства экономии и процентов. Если r — годовая ставка, а Δ — число дней, минимальная скидка равна (r × Δ / 365) / (1 + r × Δ / 365). При 24% и шестидесяти днях это примерно 3,80%. Это только финансовый порог до риска поставки и дополнительных расходов.
Если предлагаемые три процента ниже этого уровня, можно обсуждать большую скидку или меньший срок аванса. Но не торгуйтесь за процент в отрыве от качества: ухудшение спецификации может стоить дороже достигнутой уступки.
На консультацию финансиста полезно принести две цены, календарь поставки, кредитное предложение и прогноз остатка денег. Тогда вопрос решается сравнением вариантов, а не общим советом всегда пользоваться скидками или всегда сохранять отсрочку.
Что обсудить с поставщиком. Финансовый порог примера ≈3,80%, до риска и дополнительных расходов.
Практический вывод
Сначала сравните экономию в рублях с полной ценой раннего финансирования, затем проверьте поставку и остаток денег. При положительном эффекте с небольшим запасом обсудите частичную оплату или короткий аванс. Хорошая закупочная цена полезна только тогда, когда товар приходит на согласованных условиях, а бизнес сохраняет способность выполнять собственные обязательства.